大蔵省とは?財務省との違いと廃止の理由、金融庁誕生までの歴史を2026年版で徹底解説
大蔵省とは、かつて日本の国家予算や税制、国債、金融行政などを幅広く担っていた中央官庁です。1869年(明治2年)に設置され、長年にわたって日本の財政・金融政策に大きな影響力を持ちましたが、2001年1月6日の中央省庁再編に伴い、財務省へと名称が変更されました。
ただし、大蔵省が財務省に名前を変えただけで、すべての仕事がそのまま引き継がれたわけではありません。金融行政は1998年から段階的に分離され、2000年7月1日には金融庁が発足しています。こうした組織改革の背景には、金融危機への対応や行政への信頼回復、政策立案と金融機関の監督を分ける必要性がありました。
📌 【この記事の重要ポイントまとめ】
- 大蔵省の廃止・改称:2001年1月6日の中央省庁再編で財務省へ移行し、財政行政の主要機能を引き継いだ。
- 金融庁の発足:2000年7月1日に金融監督庁と大蔵省金融企画局が統合され、金融行政の新体制が始まった。
- 現在との違い:財務省は予算・税制・国債などを担い、金融庁は銀行・保険・証券会社などへの検査・監督を中心に担当する。
【基礎知識】大蔵省とは何をする官庁だったのか?主な役割と仕事内容
大蔵省は、日本政府の財政を中心に、税金の制度設計、国債の発行、通貨や外国為替に関する政策、銀行・証券会社などに関係する金融行政まで、幅広い分野を所管していた官庁です。
現在の行政組織に置き換えると、財務省が担当する仕事に加え、かつては金融庁が担う金融制度の企画や金融機関への監督に関する機能も内部に抱えていました。この所管範囲の広さが、大蔵省の権限と影響力を理解するうえで重要なポイントです。
国の予算編成と決算
大蔵省の中心的な仕事の一つが、国の予算編成でした。各省庁が翌年度に必要とする経費を提出し、大蔵省が財源や政策上の優先順位を踏まえて査定する仕組みです。
予算は、公共事業、社会保障、防衛、教育など、国の政策を実行するための資金配分を決めます。そのため、予算査定を担う部門は各省庁の政策に強い影響を及ぼしました。現在、この仕事を引き継いでいるのが財務省主計局です。
税制の企画・立案
所得税、法人税、消費税などの税制について、制度の企画・立案や税収の見積もりを行うことも重要な役割でした。現在は財務省主税局が税制の企画・立案を担い、国税庁が税務行政や税金の徴収などを担当しています。
ここで注意したいのは、税制を設計する仕事と、個々の納税者に対して税務行政を実施する仕事は同じではないという点です。大蔵省時代も、制度の企画と現場の税務執行には役割分担がありました。
国債・国庫・国有財産の管理
国の収入だけでは歳出を賄えない場合、政府は国債を発行して資金を調達します。国債に関する制度や国庫の管理、国有財産、財政投融資なども大蔵省の主要な仕事でした。現在は主に財務省理財局などがこれらの業務を担っています。
金融行政と国際金融
大蔵省は、かつて銀行、保険、証券などの金融分野でも制度の企画・立案や監督に関わっていました。さらに、外国為替や国際通貨制度に関する政策も所管していました。
つまり、大蔵省は単に国のお金を管理する役所ではなく、国の財政運営と民間金融システムの双方に関与する組織だったのです。現在の財務省と金融庁の役割を理解するには、この二つの機能がかつて一つの官庁に集まっていたことを押さえる必要があります。

【歴史年表】大蔵省の歴史と変遷、廃止はいつだったのか
大蔵省の歴史は明治政府による国家建設にさかのぼります。財務省の広報誌『ファイナンス』が掲載する歴史資料によると、前身となる会計関係の組織を経て、1869年7月8日に大蔵省が設置されました。
その後、国家財政を担う中枢官庁として発展しましたが、戦後の経済成長、金融市場の拡大、バブル経済の崩壊などを経て、金融行政のあり方が大きく見直されることになります。
| 時期 | 主な出来事 | 意味・影響 |
|---|---|---|
| 1869年7月8日 | 大蔵省の設置 | 明治政府の国家財政を担う中央官庁として発足。 |
| 1995年前後 | 金融機関の経営問題や住専問題などが深刻化 | 金融行政への信頼や監督体制のあり方が問われる。 |
| 1998年6月22日 | 金融監督庁が発足 | 金融機関の検査・監督などを大蔵省から分離する改革が進む。 |
| 2000年7月1日 | 金融庁が発足 | 金融監督庁と大蔵省金融企画局が統合され、金融行政の企画・立案機能も移管される。 |
| 2001年1月6日 | 中央省庁再編により財務省へ改称 | 大蔵省という名称がなくなり、財政を中心とする現在の組織体制へ移行する。 |
| 2026年 | 財務省と金融庁がそれぞれの所管業務を担当 | 財政政策と金融規制を分担する行政体制が続いている。 |
大蔵省の廃止はいつか、という疑問に対する答えは、一般に2001年1月6日です。この日に中央省庁再編に伴って大蔵省は財務省へと改称されました。
ただし、金融行政の分離は2001年に突然行われたわけではありません。1998年に金融監督庁が発足し、2000年に金融庁へと移行する段階を踏んでいます。そのため、大蔵省の解体・再編は、数年にわたる改革の流れとして理解するのが正確です。
【徹底比較】大蔵省と財務省の違いは?なぜ財務省になったのか
大蔵省と財務省の最大の違いは、名称だけではなく、行政組織としての所管範囲にあります。財務省は大蔵省の財政関連機能を引き継ぎましたが、金融制度の企画・立案や金融機関への検査・監督などは別の組織に移されました。
大蔵省と財務省の違いを3つの観点から整理
- 組織の位置づけ:大蔵省は2001年1月5日までの旧組織名であり、1月6日からは財務省として新体制に移行しました。
- 財政分野の仕事:予算編成、税制の企画、国債、国庫、国有財産、関税、国際金融などの主要機能は財務省が引き継いでいます。
- 金融分野の仕事:金融機関への検査・監督や金融制度の企画・立案は、段階的な改革を通じて金融庁を中心とする体制へ移行しました。
大蔵省が財務省になった理由
背景には、中央省庁全体の再編に加え、大蔵省に集中していた金融行政の機能を分ける必要性がありました。金融制度を企画する部門と、金融機関を検査・監督する部門が同じ組織内に存在することについては、透明性や監督の独立性という観点から課題が指摘されていました。
さらに、バブル経済崩壊後の金融不安、住専問題、大和銀行ニューヨーク支店の巨額損失事件などを通じ、金融機関の監督体制や行政対応への批判が強まりました。財務省の広報誌に掲載された金融庁関係者へのインタビューでも、こうした金融行政への信頼低下が、監督体制の見直しにつながった背景として説明されています。
2001年1月6日の財務大臣談話では、中央省庁等改革に伴う新体制への移行を機に、大蔵省が財務省へ名称を改めたことが示されています。これは単なる名称変更ではなく、行政の役割分担を見直す一連の改革の一部でした。
ただし、財務省への改称だけで大蔵省時代の問題がすべて解消されたわけではありません。制度を変えた後も、政策決定の透明性、説明責任、監督の実効性を確保する取り組みが必要です。

【金融庁との関係】2000年7月1日の発足で何が変わったのか
大蔵省と金融庁の関係を理解するうえで重要なのが、2000年7月1日という日付です。金融庁の公式資料によると、この日、金融監督庁と大蔵省金融企画局が統合され、金融庁が発足しました。
金融行政は3段階で再編された
最初の節目は1998年6月22日です。この日に金融監督庁が発足し、民間金融機関への検査・監督などを担う体制が整えられました。金融行政の企画・立案機能は引き続き大蔵省の金融企画局に置かれ、機能を分ける仕組みが採用されました。
次の節目が2000年7月1日の金融庁発足です。金融監督庁と大蔵省金融企画局が統合されたことで、金融制度の企画・立案から検査・監督までを一体的に担う組織が誕生しました。
そして2001年1月6日の中央省庁再編により、金融庁は内閣府の外局となりました。金融再生委員会の廃止に伴い、その所掌事務の一部も引き継いでいます。現在の金融庁は、財務省とは別の行政機関として金融行政を担っています。
2026年現在、財務省と金融庁はどう役割分担しているのか
財務省は、国の予算、税制、国債、国庫、国有財産、関税、外国為替など、財政・経済運営に関する幅広い仕事を担当しています。一方、金融庁は、銀行、保険会社、証券会社などに対する検査・監督や金融制度の企画・立案、金融市場の公正性・透明性の確保などを担います。
例えば、政府の財政運営や国債の発行に関する仕事は財務省が中心です。これに対し、銀行の健全性を監督したり、証券市場の不公正な取引を防いだりする仕事は、金融庁や証券取引等監視委員会などが担います。
もちろん、財務省と金融庁が互いに無関係というわけではありません。金融危機への対応や金融システムの安定確保などでは、関係機関が連携する必要があります。両者の違いは、財政と金融が完全に切り離されていることではなく、それぞれの責任と権限が制度上整理されている点にあります。
【不祥事と組織改革】大蔵省の権限が見直された背景とは
大蔵省の組織改革を理解するには、金融危機だけでなく、官僚の倫理や行政への信頼が問われた問題にも目を向ける必要があります。
1990年代には、金融機関の経営問題や金融システムの不安定化に加え、職員による接待などの不祥事が社会的な批判を招きました。こうした問題は、行政が民間金融機関とどのような距離を保ち、公平な監督を実施できるのかという課題を浮き彫りにしました。
1990年代の不祥事と国会での追及
衆議院に提出された質問主意書と、それに対する政府答弁書には、大蔵省職員と金融機関などとの接待問題や、職員倫理の確保をめぐる経緯が記録されています。
1998年の政府答弁では、民間金融機関などとの会食を含む調査を踏まえ、国家公務員法上の懲戒処分を受けた職員が32人、内部の矯正措置を受けた職員が80人と説明されています。合計112人が処分などの対象となったことは、当時の問題が一部の個人の行為にとどまらず、組織全体の倫理管理を問う事態になっていたことを示しています。
また、検査対象の金融機関から職員が接待を受けることは、検査や監督の公正性に疑念を生じさせます。政府答弁でも、検査忌避を行っていた銀行から検査期間中などに会食の提供を受けたことについて、検査に対する社会的信頼を損なう問題として扱われました。
不祥事への対応と組織改革は同じものではない
職員倫理の問題に対しては、接待などを制限する倫理規程の整備、調査、処分といった対応が進められました。一方、金融行政の組織改革は、金融機関の経営問題や監督体制への批判、金融システムの安定確保など、より広い制度上の課題を背景として進められました。
つまり、大蔵省の解体を一つの不祥事だけで説明するのは適切ではありません。金融行政への信頼回復、検査・監督の専門性、政策立案と監督の役割分担、中央省庁全体の再編が重なった結果と捉える必要があります。
組織名を変えるだけでは、利益相反や監督の甘さが自動的になくなるわけではありません。改革の実効性を判断するには、権限の所在が明確か、意思決定を検証できるか、問題が起きた際に責任の所在を追跡できるかという観点が欠かせません。
【権限と影響力】大蔵省はなぜ「最強官庁」と呼ばれたのか
大蔵省の影響力が大きかった理由は、国の予算と税制を扱っていたことに加え、金融行政にも深く関与していたことにあります。
各省庁が新たな政策を実施するには、予算の確保が欠かせません。大蔵省は予算編成を通じて各省庁の要求を査定し、税収や国債発行などの財源面も踏まえて政府全体の支出を調整していました。そのため、政策を実現するうえで大蔵省との調整が重要な意味を持っていました。
大蔵省の権限を支えた3つの要素
- 予算編成権限:各省庁の予算要求を査定し、国の支出配分に影響を与える。
- 税制・国債に関する専門性:税収の見積もりや国債発行など、政府の財源確保を支える。
- 金融行政への関与:かつては金融制度の企画・立案や金融機関の監督などにも関与していた。
このように、財政と金融の双方に影響を及ぼす構造が、大蔵省の強い存在感につながっていました。一方、権限が集中すれば、政策の優先順位を決める力が強まる反面、外部からの検証や組織間の牽制が十分に機能しているかという問題も生じます。
2000年前後の改革は、金融行政の機能を分けることで、専門性を高めながら行政の透明性や監督の信頼性を確保しようとする動きでもありました。大蔵省の歴史は、行政の効率性だけでなく、強い権限をどう管理するかという課題を考える材料になります。
【歴代大臣と現在】大蔵大臣から財務大臣へ、何が引き継がれたのか
大蔵省の歴史をたどる際には、組織だけでなく、トップを務めた大臣の役割にも注目する必要があります。近代の大蔵大臣には、財政運営や金融政策、税制などに関わり、日本の政治経済史に名を残した人物がいます。
歴代大蔵大臣の代表的な人物としては、松方正義、高橋是清、池田勇人、田中角栄、福田赳夫、大平正芳、宮澤喜一などが挙げられます。それぞれの在任時期には、財政運営や景気対策、金融政策などをめぐる重要な課題がありました。
ただし、これらは歴代大臣の全員を網羅した一覧ではありません。大蔵省の歴史を詳しく調べる場合には、近代の大蔵大臣と、それ以前の大蔵卿を区別して確認することも重要です。財務省の歴史資料には、明治期からの組織の変遷や歴代の関係者に関する記録が残されています。
財務省は大蔵省の仕事をどこまで引き継いだのか
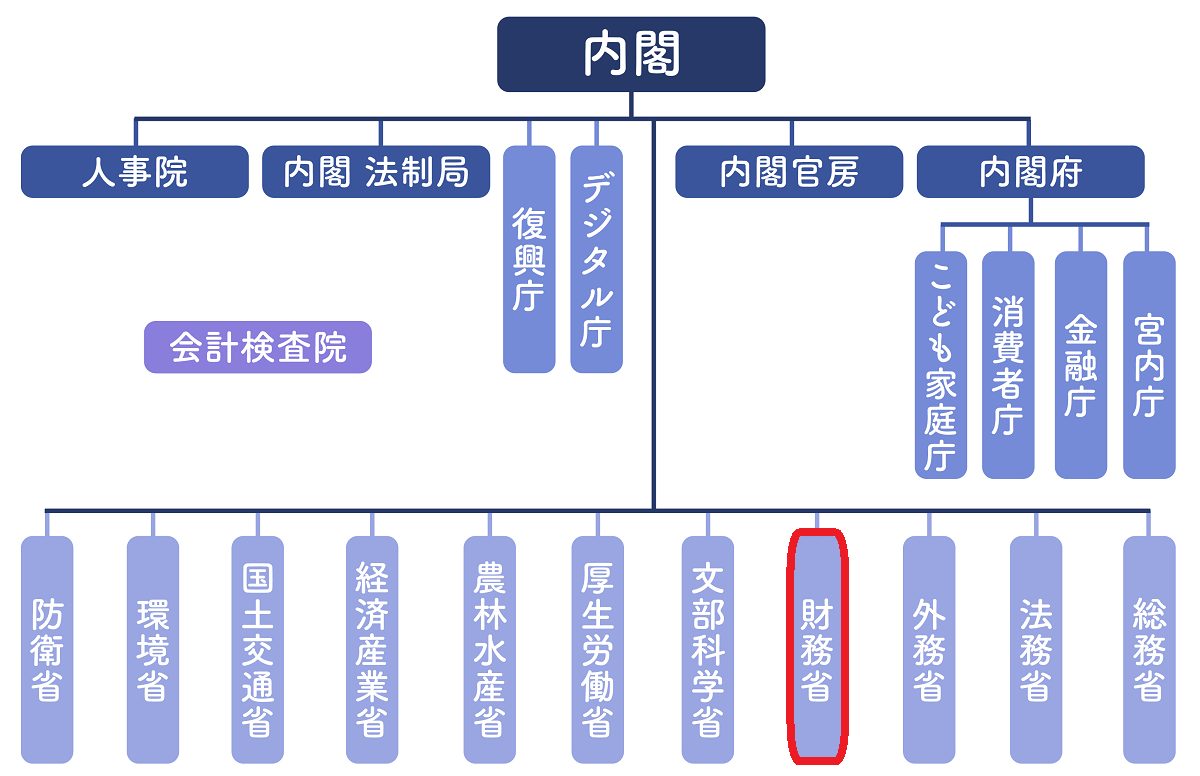
2026年現在の財務省は、国の予算編成、税制の企画・立案、国債、国庫、国有財産、関税、外国為替、国際金融などを担当しています。財務省の公式サイトに掲載された2026年7月時点の機構図でも、財政分野を中心とする組織体制が示されています。
財務省主計局は予算・決算など、主税局は税制、理財局は国債や国有財産など、国際局は外国為替や国際通貨制度などを担当します。国税庁も財務省の所管組織として、税務行政を実施しています。
一方、銀行や保険会社などへの検査・監督、金融制度の企画・立案、金融市場の公正性の確保などは、金融庁を中心とする体制に移っています。財務省は金融庁などと連携しながら、財政運営や金融システムの安定に関わる政策を進めています。
現在の財務省を理解する際には、旧大蔵省の財政機能を引き継いだ部分と、金融庁などに移管された部分を分けて考えることが大切です。この違いを押さえると、政府の予算や税制に関するニュースと、銀行の監督や金融市場の規制に関するニュースを、より正確に読み分けられます。
【大蔵省とは】に関するよくある質問(FAQ)
Q1:大蔵省はいつ廃止されたのですか?
A1:2001年1月6日の中央省庁再編に伴い、大蔵省は財務省へと改称されました。ただし、金融行政の分離は1998年から始まり、2000年7月1日に金融庁が発足するなど、段階的に進められました。
Q2:大蔵省と財務省は同じ組織ですか?
A2:財政分野の主要な機能は引き継がれていますが、完全に同じ所管範囲ではありません。かつて大蔵省が担っていた金融行政の企画・立案や金融機関への検査・監督などは、金融庁を中心とする体制へ移行しています。
Q3:金融庁はなぜ大蔵省から独立したのですか?
A3:金融行政への信頼回復や、金融機関への検査・監督の専門性、政策の企画・立案と監督機能の役割分担などが背景にあります。1998年に金融監督庁が発足し、2000年7月1日に金融庁が発足しました。
Q4:2026年現在、銀行を監督しているのは財務省ですか?
A4:銀行などの金融機関への検査・監督は、金融庁を中心とする体制が担っています。財務省は予算、税制、国債、国庫、外国為替などを担当し、金融庁などの関係機関と連携しています。
まとめ:【プロの結論】大蔵省の歴史から学ぶべきこと
大蔵省とは、1869年に設置され、国家財政を中心に税制、国債、金融行政など幅広い分野を担ってきた中央官庁です。2001年1月6日の中央省庁再編に伴って財務省へと改称されましたが、その前段階では金融行政の分離が進められ、2000年7月1日には金融庁が発足しました。
大蔵省と財務省の違いを理解するうえで重要なのは、単なる名称変更ではなく、行政の役割分担が変わった点です。財務省は財政・税制を中心に国の経済運営を支え、金融庁は金融機関への監督や金融市場の公正性確保などを担っています。
また、大蔵省の不祥事や金融危機への対応をめぐる歴史は、行政に強い権限が集中することの利点とリスクを示しています。政策を効率的に進める能力だけでなく、権限を適切に分担し、意思決定を検証できる仕組みを整えることも、行政への信頼を支える条件です。
今後、財務省や金融庁に関するニュースを読む際は、まず「予算・税制・国債の話なのか」「金融機関の監督・規制の話なのか」を見分けると、担当機関や政策の目的を理解しやすくなります。大蔵省の歴史は、現在の日本の財政・金融行政がどのような経緯で形づくられたのかを知るための重要な手がかりです。 (出典: 大蔵省 と は(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
