純金積立をコツコツ始める理由と手数料の罠:10年後の驚くべき試算
相次ぐ世界的な物価上昇と為替の乱高下が常態化した2026年、個人投資家の間で「現物資産」の価値がかつてないほど見直されています。なかでも毎月一定額を機械的に買い増していく「純金積立」は、預貯金だけでは資産価値の目減りを防ぎきれないと危機感を抱く現役世代を中心に、急速な広がりを見せています。
一方で、SNSや投資コミュニティを覗くと「純金積立は手数料で損するからやめとけ」「配当が出ないから非効率だ」といったネガティブな言説も根強く残っています。はたして、金相場の歴史的高値圏が続く今、少額からコツコツと買い続ける戦略は有効なのでしょうか。本稿では、手数料の裏側から10年後のシミュレーション、貴金属大手と主要ネット証券の実態比較まで、徹底取材をもとにその真実を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:インフレと通貨安が進む2026年において、伝統的な無国籍通貨である純金積立は最強の資産防衛手段として再評価されている。
- 要点2:「手数料負け」の噂は旧来の窓口型サービスの買付コストに起因し、ネット証券の台頭で実質コストは劇的に低下している。
- 要点3:純金積立は利益を狙う攻めの投資ではなく、ポートフォリオの5〜10%を守る「保険」としてドルコスト平均法を機能させるのが鉄則である。
【2026年最新動向】純金積立をコツコツ始める人が急増する決定的な理由
かつては富裕層やシニア層の趣味的防衛策と見なされがちだった金投資ですが、2026年現在は20代から40代の現役会社員による積立設定が目立っています。大手証券各社の口座開設動向や投資信託協会の調査データを俯瞰すると、その背景には「実物資産への逃避」と「円の購買力低下に対する強烈な防衛意識」が存在します。
日米の金利差や地政学的リスクを背景にした金相場最新動向を検証すると、ニューヨーク金先物価格および国内の円建て金小売価格は高水準を維持しています。かつて1グラム数千円だった時代を知る層からは「高値掴みではないか」と警戒する声も上がりますが、機関投資家のポートフォリオマネージャーは異なる見解を示しています。
「金は利息を生みませんが、特定の国家の信用リスクに依存しない『究極の無国籍通貨』です。世界的な債務膨張と通貨供給量の増加が続く現代において、現物資産としての金投資はインフレ対策の王道であり、日本円の価値希釈に対する最も分かりやすいヘッジ手段として機能しています。」(市場アナリストの解説)
株式市場が過熱と調整を繰り返すなか、伝統的な株式・債券ポートフォリオと値動きの相関が低い「非相関資産」として、月々数千円〜数万円を純金積立でコツコツと積み上げる行動様式が定着したといえます。

「手数料で損する」「やめとけ」の噂を検証|ネットの評価と現場の乖離
インターネット上の投資掲示板や知恵袋で頻繁に交わされるのが、「純金積立はやめとけ」という強い警告です。その最大の根拠として挙げられるのが「買付手数料の高さ」と「売買スプレッドによる損失」です。この噂は果たして真実なのでしょうか。
結論から言えば、このネガティブな評価は「10年以上前の古いコスト感覚」あるいは「短期トレード目的で購入した場合の失敗談」が一人歩きしたものです。かつて対面型の貴金属商で主流だった純金積立は、購入金額に対して2.5%〜5.0%もの買付手数料が差し引かれるケースが珍しくありませんでした。1万円を積み立てても、最初から数百円が目減りした状態でスタートするため、金価格が相当に上昇しなければ元本割れを起こす構造だったのです。
さらに、購入価格(ASK)と売却価格(BID)の差額である「スプレッド」も存在します。短期で売買を繰り返せば、往復の手数料とスプレッドで資産をすり減らすことになります。これが「純金積立をやめとけと言われる最大の理由」の正体です。
しかし、近年のネット証券間での熾烈な手数料引き下げ競争によって、買付手数料は1.5%〜2.0%程度まで下落し、保管料を無料とする会社が標準となりました。適切な窓口を選び、長期保有を前提とする限り、「手数料だけで大損して立ち行かなくなる」というシナリオは現実的ではありません。
【徹底比較】大手貴金属商 vs 主要ネット証券|どこで積み立てるべきか
純金積立を検討する際、初心者が最も頭を悩ませるのが「老舗の地金商」と「オンラインネット証券」のどちらを選ぶべきかという選択です。代表的な事業者について、手数料体系や特徴を整理しました。
| 金融機関・地金商 | 詳細・買付手数料 | 現物引き出し対応 | 編集部の見解・評価 |
|---|---|---|---|
| SBI証券 | 約定代金の2.178%(税込) 最低積立:1,000円〜 | 可能(一定重量以上、手数料別) | 住信SBIネット銀行との連携が強力。SBI証券の金積立メリットは株式や投信と一括管理できる手軽さ。 |
| 楽天証券 | 約定代金の1.65%(税込) 最低積立:1,000円〜 | 不可(売却換金のみ) | ネット証券最安水準の手数料体系。ポイント投資も可能なため、楽天証券の純金積立はライト層に圧倒的人気。 |
| 田中貴金属工業 | 積立額に応じ1.65〜2.75%(税込) 月会費・年会費等の体系あり | 可能(地金バー、金貨、ジュエリー交換) | 業界最大手の安心感。田中貴金属の純金積立評判は現物を手元に残したい本物志向のユーザーから絶大。 |
| 三菱マテリアル | 購入代金に応じたスライド制 会員制「マイ・ゴールドパートナー」 | 可能(高品質バー等) | 三菱マテリアルの純金積立は企業母体の信頼性と実物バーの精錬技術に定評があり、長期保有に向く。 |
数字を並べて純金積立の手数料を比較すると、純粋なコスト重視で画面上の売買・残高管理で完結させたいなら楽天証券やSBI証券などのネット証券に軍配が上がります。一方で、「有事の際にはインゴット(金の延べ棒)として自宅の金庫に保管したい」という現物志向が強い場合は、交換手数料を払ってでも田中貴金属や三菱マテリアルのような直営地金商を選ぶのが王道です。
【10年シミュレーション】ドルコスト平均法の実力と資産形成のリアル
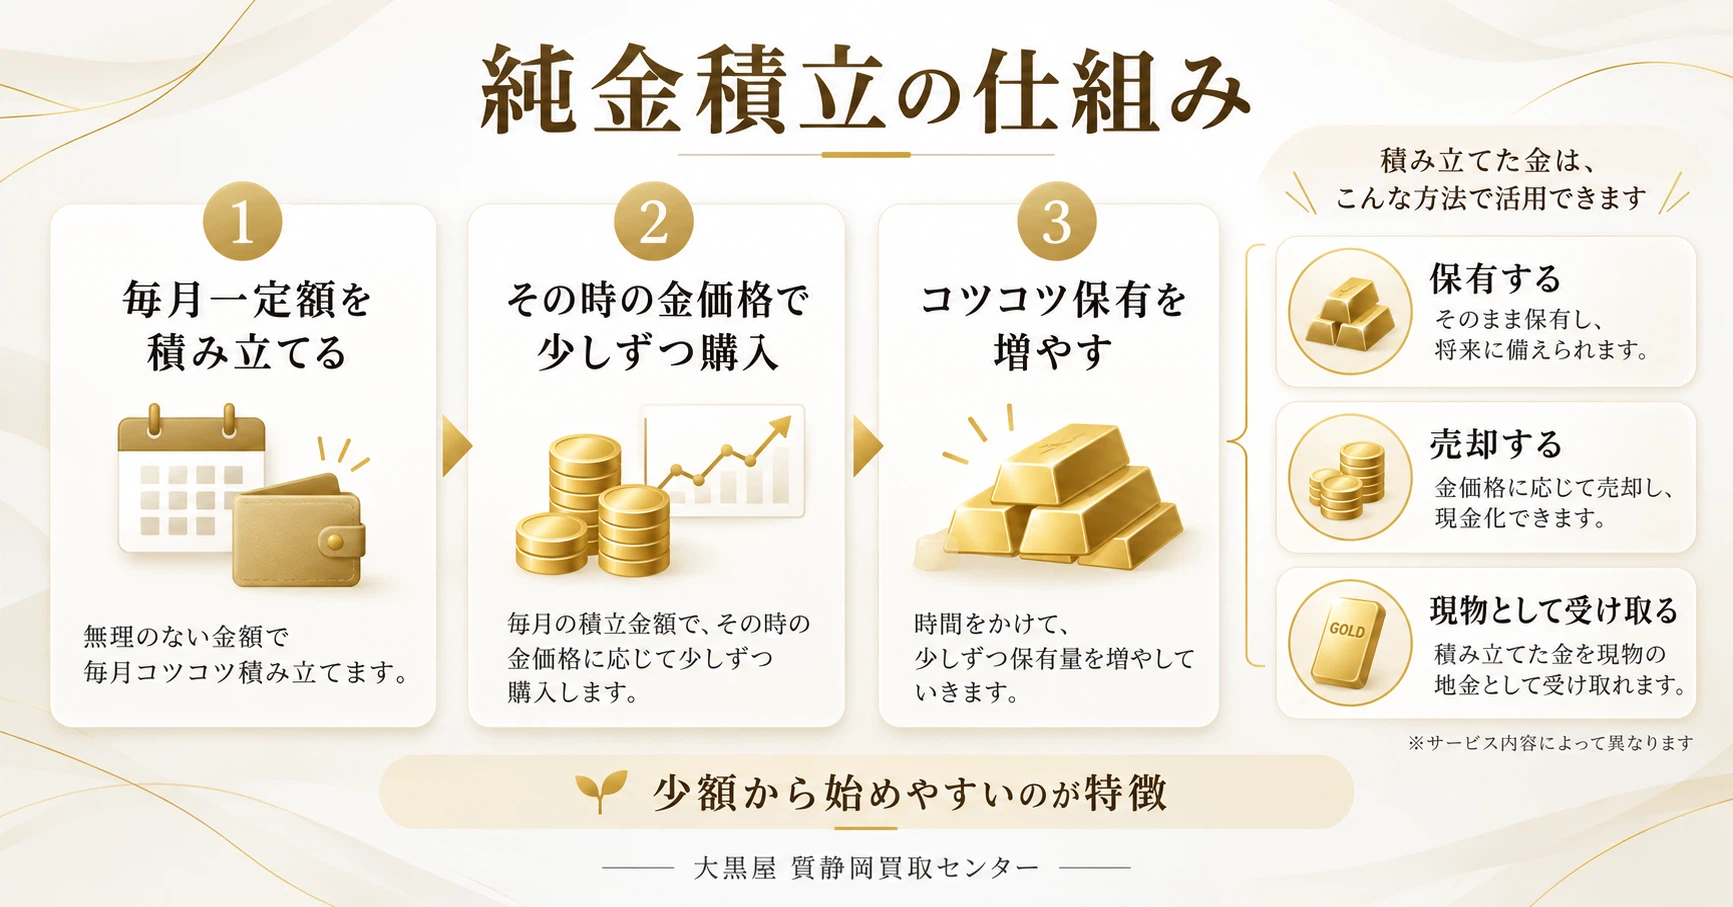
純金積立最大の強みは、「毎営業日に等金額ずつ機械的に買い付ける」という自動化システムにあります。これによって機能するのが純金積立とドルコスト平均法の相乗効果です。
金価格が高い日には少なく買い、価格が急落した日には多くのグラム数を自動的に買い集めるため、長期的に見れば平均取得単価を滑らかに抑えることができます。多くの初心者が陥る「高値のピークで一括購入してしまい、下落に耐えかねて損切りする」という最悪の心理的エラーを完全に排除できる仕組みです。
では、実際に毎月定額をコツコツ積み立てた場合、資産はどのように推移するのでしょうか。保守的な数値モデルを用いた純金積立のシミュレーションを見てみましょう。
仮に、過去10年間(2016年〜2026年)のように金価格が年平均5〜7%程度の緩やかなペースで上昇したトレンドをモデルケースとし、毎月3万円(年36万円)を積み立て続けたと仮定します。
- 10年間の総投資元本:360万円
- 手数料控除後の実質取得資産価値(年利5%想定):約465万円(元本比 +105万円)
- 価格上昇が加速した場合(年利8%想定):約548万円(元本比 +188万円)
株式のようにテンバガー(10倍株)になるような爆発的な資産増加は期待できません。しかし、預金金利が物価上昇率に追いつかない現代において、元本をインフレから守りながら着実に実質価値を保全したという結果が導き出されます。「退屈だが手堅い」という事実こそが、この投資手法の真価です。
知っておかないと手取りが減る!「純金積立の税金計算」と50万円控除のルール
運用がうまくいき、将来まとまった資金が必要になって金を売却するとき、絶対に無視できないのが税制の壁です。株式の特定口座のように「源泉徴収20.315%で自動完結」とはならない点に注意が必要です。
個人が保有する純金積立を売却して得た利益は、原則として「譲渡所得」に分類されます。総合課税の対象となり、給与所得など他の所得と合算して確定申告を行う必要があります。ここで極めて重要なのが、所有期間によって税負担が劇的に変わる純金積立の税金計算ルールです。
① 保有期間が5年以内の売却(短期譲渡所得):
売却益 = 売却価格 −(取得費 + 譲渡費用)
課税対象額 = 売却益 − 特別控除50万円
② 保有期間が5年を超える売却(長期譲渡所得):
課税対象額 = {売却益 − 特別控除50万円} × 1/2
法律上、年間の譲渡益全体から最大50万円までの特別控除が認められています。つまり、年間50万円以下の利益確定であれば所得税は発生しません。さらに、5年を超えてコツコツ保有し続けた金であれば、控除後の利益が半分(2分の1)に圧縮されてから税率が適用されるという強力な税制優遇が用意されています。この点からも、純金積立は5年以上の長期保有を前提に設計された金融商品であることが分かります。
【実態検証】利用者の生の声と「向いている人・やめておくべき人」の境界線
SNSや投資家コミュニティの実態調査を行うと、純金積立を継続しているユーザーからは「日々の乱高下に一喜一憂しなくて済む」「通帳の数字ではなく、世界共通の物理的価値を持っているという精神的安心感が大きい」という声が多く聞かれます。一方で、早期に解約した元利用者からは「配当金が入らないのが退屈」「数年では手数料分を相殺する程度で面白みがなかった」という不満も散見されます。
利息や配当を一切生み出さないという点は、純金積立の最大のデメリットです。事業活動によって利益を成長させる株式投資とは性質が根本から異なります。この違いを理解しないままスタートすると、期待外れに終わるリスクが高まります。
【プロの結論】資産防衛の視点から下す判断基準
行動経済学の観点からも、人は「資産が増える喜び」よりも「資産が減る恐怖」を2倍強く感じるとされています(プロスペクト理論)。金はまさに、その恐怖を和らげるアンカー(錨)の役割を果たします。
▼ 純金積立を今すぐ始めるべき人:
- 資産の大部分が日本円の普通預金・定期預金のまま放置されている人
- インフレや世界情勢の悪化に対して、夜も眠れなくなるような不安を抱えている人
- NISAなどの株式投資枠はすでに埋めており、別枠で安定した逃避資産を持ちたい人
- 5年〜10年以上の超長期で、解約せずに放置できる余剰資金がある人
▼ 純金積立をおすすめできない人:
- 2〜3年の短期で元本を1.5倍、2倍に増やしたいと目論んでいる人
- 配当金や株主優待を受け取り、日々の生活費の足しにしたい人
- 投資に回せる資金が極めて少なく、まずは複利効果で総資産を急拡大させるべきステージにいる人
金の保有割合は、総資産の5%〜10%程度がポートフォリオ理論上の黄金比率とされています。資産の全額を金にするのではなく、あくまで船を沈ませないための「重し」として配置するのが正しい付き合い方です。
【純金 積立 コツコツ】に関するよくある質問(FAQ)
Q1:純金積立は月々いくらから始めるのが現実的ですか?
A1:ネット証券であれば月々1,000円から設定可能です。ただし、資産防衛としての実効性や家計への負担を考慮すると、まずは月々5,000円〜10,000円程度からスタートし、家計の余力や総資産に対する金の比率(全体の5〜10%)を見ながら調整していくスタイルが最も無理なく継続できます。
Q2:新NISA口座を使って純金積立を行うことはできますか?
A2:地金商や証券会社の一般的な「純金積立(現物引き出しが可能な契約)」はNISAの対象外です。ただし、証券口座のNISA成長投資枠を使って「金ETF(上場投資信託:1540など)」や「ゴールドファンド(投資信託)」を積立購入することは可能です。現物との交換にこだわらず、非課税メリットを最優先したい場合は金ETFの積立も有力な選択肢となります。
Q3:金相場が史上最高値圏にある今から始めると、高値掴みになりませんか?
A3:一括投資であれば高値掴みのリスクは高まりますが、純金積立はドルコスト平均法で購入時期を分散させるため、相場の天井を過度に恐れる必要はありません。今後価格が下がれば多くの量を安く仕込むことができ、さらに上昇すればこれまでの積立残高の価値が高まります。「時間を味方につける」ことこそが積立投資の本質です。
まとめ:インフレ時代を生き抜く「賢い金の積み立て方」
「有事の金」という格言が示す通り、金は何千年もの歴史の中で一度として紙くずになったことがない唯一無二の資産です。ペーパーマネーの価値が揺らぎ、インフレが家計の実質的な貯蓄を削り取っていく2026年の経済環境において、その輝きはより一層の重みを増しています。
ネット上の「手数料で損をする」「やめとけ」といった極端な意見に惑わされる必要はありません。コストの低い証券会社を選び、税制の優遇を活かせる5年以上のスパンを見据えて、ポートフォリオの数パーセントを割り当てる。この規律あるアプローチさえ守れば、純金積立をコツコツと継続することは、あなたの生涯資産を不測の事態から静かに守り抜く、最も堅牢な盾となってくれるはずです。 (出典: 純金 積立 コツコツ(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
