日本の宗教法人一覧と信者数ランキング!税制や解散命令の真相
日本国内には約18万におよぶ宗教法人が存在し、神社、寺院、教会、布教所などが地域社会や人々の精神文化に深く根付いています。一方で、巨額の資産を抱える巨大教団の実態や「宗教法人は税金を払っていない」という根強い言説、さらには法人の売買や解散命令請求の行方に至るまで、その実情は厚いベールに包まれてきました。
文化庁が毎年取りまとめる公式統計『宗教年鑑』を紐解くと、私たちが普段目にするイメージとは大きく異なる、生々しい宗教勢力の構図と法的なリアルが浮かび上がってきます。所轄官庁の区分から系統別の信者数ランキング、知られざる税制優遇の境界線まで、2026年現在の最新ファクトを基に徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国内約18万法人のうち、全国規模で活動する団体は文部科学大臣所轄、一都道府県内は都道府県知事所轄に厳格に二分されている。
- 要点2:日本の総宗教人口は1億7,000万人超と総人口を大幅に上回るが、これは神道と仏教の儀礼的重層性と「自己申告型」の信者数ランキング集計に起因する。
- 要点3:宗教法人非課税特権の対象はお布施や祈祷料などの「宗教活動」に限定され、収益事業には課税されるものの、固定資産税や法人税の優遇を巡る不透明な宗教法人売買の実態が依然として問題視されている。
【系統別】文化庁データに見る宗教法人一覧と信者数ランキングの全貌
文化庁文化部宗務課が公表している『文化庁宗教年鑑』は、日本国内の宗教法人の実態を知る上で最も権威ある公的統計資料です。かつては書籍として一般市販されていましたが、平成26年(2014年)版以降は文化庁ウェブサイトでのPDF公開へと移行し、誰でも詳細なデータにアクセスできるようになりました。国立国会図書館のリサーチ・ナビでも、宗教法人名簿の探索において基礎台帳として位置づけられています。
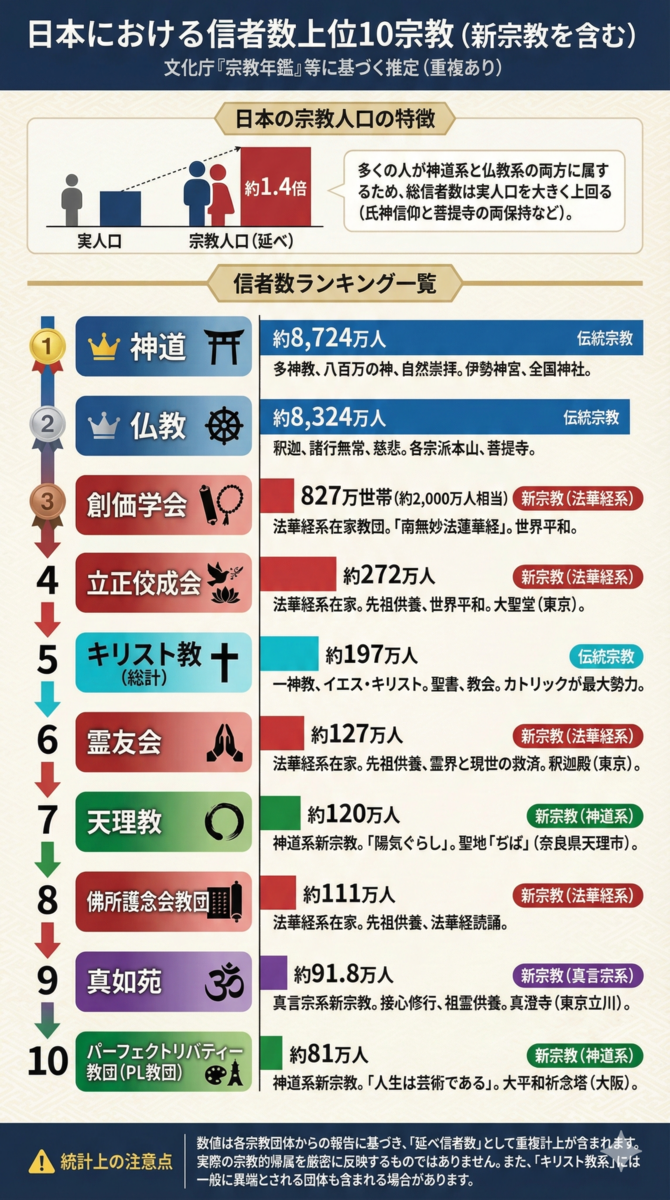
同データによると、日本の宗教法人は大きく「神道系」「仏教系」「キリスト教系」「諸教(新宗教など)」の4系統に大別されます。しかし、公表数値を素直に合算すると奇妙な現象に突き当たります。国内の公称信者数の合計が約1億7,000万〜1億8,000万人に達し、日本の総人口(約1億2,000万人)を遥かに凌駕しているのです。これは、神社に初詣に行きつつ寺院の檀家として葬儀を行い、クリスマスを祝うという日本独自の宗教習俗に加え、各法人が申告する信者の定義(氏子数、檀徒数、教団誌購読者数など)が統一されていない「自己申告制」に起因しています。
| 系統別分類 | 法人数(概数) | 公称信者数 | 代表的な包括団体・教団 |
|---|---|---|---|
| 神道系 | 約84,000法人 | 約8,200万人 | 神社本庁、出雲大社教、金光教、黒住教 など |
| 仏教系 | 約76,000法人 | 約8,300万人 | 曹洞宗、浄土真宗本願寺派、真言宗各派、日蓮宗 など |
| キリスト教系 | 約4,700法人 | 約190万人 | カトリック東京大司教区、日本バプテスト連盟 など |
| 諸教(新宗教等) | 約14,000法人 | 約1,000万人 | 創価学会、立正佼成会、天理教、パーフェクトリバティー教団 など |
公称数値における信者数ランキングの上位を占めるのは、傘下に全国数万の神社を擁する神社本庁や、数百万世帯の檀信徒を抱える浄土真宗、曹洞宗といった伝統宗教、そして昭和期に急速な伸長を遂げた創価学会や立正佼成会などの巨大教団です。しかし、地方の過疎化と少子高齢化に伴い、実質的な活動実態を伴う「アクティブな信者数」は、この統計値の数分の一から数十分の一に落ち込んでいるのが現代の偽らざる現状です。

文部科学大臣所轄と都道府県知事所轄の違い|包括宗教法人と単立宗教法人の構造
宗教法人法(昭和26年法律第126号)に基づき法人格を取得した団体は、その組織規模と活動エリアによって管轄が明確に分かれています。この区分を理解することは、教団のガバナンスや社会的影響力を測る上で欠かせません。
境内の所在地が単一の都道府県内にとどまる神社や寺院は都道府県知事所轄となります。一方、複数の都道府県にまたがって礼拝施設や布教拠点を有する団体、あるいは全国の神社・寺院を傘下に統括する中央組織は文部科学大臣所轄(実務は文化庁宗務課)の扱いを受けます。大臣所轄法人は全国で約1,000件程度であり、大多数の街のお寺や神社は知事所轄に属しています。
また、宗教団体の組織形態には以下の2つの類型が存在します。
- 包括宗教法人:宗派の本山や教団本部のように、傘下の寺院・教会・神社(被包括宗教法人)を教義や人事で統括する法人。代表例として神社本庁包括法人や各仏教宗派の総本庁が挙げられます。
- 単立宗教法人:どの包括組織にも属さず、独自に教義の解釈や資産管理、人事を行う独立した宗教法人。歴史ある名刹が本山との対立から離脱して単立化するケースや、新興の宗教団体が独自に設立するケースがあります。
近年、全国各地の寺社で顕著になっているのが、包括関係からの離脱と「単立化」の動きです。宗派本部に納める「宗費(上納金)」の負担が重荷になっている地方寺院や、跡継ぎ問題・境内地の開発を巡って本山と対立した寺社が、包括関係を解消して単立宗教法人へと舵を切る事例が相次いでいます。日光東照宮や成田山新勝寺、気多大社など、かつて本山や神社本庁と袂を分かち単立となった著名な社寺も少なくありません。
伝統仏教系一覧と新宗教一覧まとめ|勢力図の変遷と現在地
国内の宗教法人を語る上で避けて通れないのが、千数百年の歴史を持つ「伝統宗教」と、幕末以降に民衆の不安を吸い上げて急成長した「新宗教」の対比です。
伝統仏教系一覧(13宗56派)の基盤
日本の伝統仏教系一覧の中核をなすのは、いわゆる「南都六宗」から平安仏教、鎌倉新仏教へと続く13宗56派です。その内訳は、華厳宗、法相宗、律宗、天台宗、真言宗(古義・新義)、融通念仏宗、浄土宗、臨済宗、曹洞宗、浄土真宗、日蓮宗、時宗、黄檗宗に大別されます。
これらは江戸時代の「寺請制度(檀家制度)」によって地域住民の戸籍管理を担った経緯から、全国津々浦々に約7万5,000の寺院ネットワークを確立しました。今日でも葬儀や法要を通じて国民生活に最も浸透していますが、檀家離れと墓じまいの加速により、全国の寺院の3割以上が後継者不在の危機に直面しています。
新宗教一覧まとめと昭和〜令和の盛衰
一方、幕末から明治・大正、そして戦後の社会変動期にかけて爆発的な広がりを見せたのが新宗教一覧まとめに該当する教団群です。これらは既存の既成仏教や国家神道が個人の現世的苦悩(病気・貧困・人間関係)を救済できなくなった間隙を縫って台頭しました。
- 幕末〜明治期:黒住教、天理教、金光教など(教派神道系)。民衆の現世利益や治病信仰に応えて基盤を形成。
- 大正〜昭和初期:大本、生長の家、円応教、霊友会など。霊術や精神修養、先祖供養を軸に知識人や都市労働者層へ拡大。
- 戦後復興期〜高度経済成長期:創価学会、立正佼成会、パーフェクトリバティー教団(PL)、佛所護念会教団、霊友会系諸派。地方から都市部に流入した集団就職世代の孤立感を「講」や「座談会」組織で包摂し、数百万規模の信者を獲得。
- 昭和後期〜平成(新新宗教):オウム真理教、幸福の科学、阿含宗など。終末論やスピリチュアリズムを掲げ、高学歴の若年層やバブル崩壊後の不安層を取り込み社会問題化。
2026年現在の新宗教界は、草創期のカリスマ的指導者が相次いで世を去り、世代交代と求心力の維持という極めて厳しい局面を迎えています。親の信仰を子が継がない「信者二世・三世の離脱」が深刻化しており、往年の動員力や政治的影響力には明確な陰りが見られます。

「宗教法人の非課税特権」はどこまで本当か?資産規模と税制の知られざる境界線
ネット上や週刊誌報道で定期的に炎上するテーマが「宗教法人非課税特権」です。「宗教法人は巨額の利益を上げているのに1円も税金を払っていない」という批判が繰り返されますが、法人税法および地方税法の規定を精査すると、法的に課税される範囲と免除される範囲の間には厳格な線引きが存在します。
まず、お布施、戒名料、祈祷料、おみくじ・お守りの頒布、信者からの会費や献金といった「本来の宗教活動に伴う収入」には、法人税法第7条の規定により法人税が一切課税されません。また、礼拝の用に供されている本堂、社殿、境内地などについては、固定資産税(地方税法第348条)も非課税とされています。この点が「特権」と呼ばれる最大の根拠です。
しかし、宗教法人であっても、法令で定められた「34の収益事業(物品販売業、不動産貸付業、宿泊業、駐車場業など)」を営む場合は、一般企業と同様に法人税が課税されます。ただし、その税率は普通法人の基本税率(23.2%)よりも低い軽減税率(19%)が適用され、年800万円以下の所得部分については15%に抑えられています。さらに、収益事業から得た利益を本来の宗教活動のために支出した場合、一定割合を「みなし寄付金」として所得から損金算入できる特例措置が存在します。
問題は、この制度的境界線が現場で悪用されやすい点にあります。例えば、寺院が所有する広大な土地をタイムズなどのコインパーキングとして運営したり、境内に賃貸マンションを建設したりした場合、それらは収益事業として課税対象になります。一方で、おみくじや絵馬の販売は「宗教行為の対価」として非課税であるのに対し、明確な定価をつけた一般向けグッズ販売は課税対象になるなど、税務調査におけるグレーゾーンが常に議論の火種となっています。
【闇の実態検証】宗教法人売買と休眠法人の転売ビジネス|解散命令請求の経緯と法的限界
宗教法人制度が抱える最も暗い影が、経営破綻した寺院や後継者のいない神社が裏社会やブローカーの手で取引される宗教法人売買の実態です。
新たな宗教法人認証手続きは、宗教法人法第12条に基づき、礼拝施設の実体、一定期間(概ね3年以上)の宗教活動実績、信者組織の存在などを都道府県が極めて厳格に審査するため、ゼロから法人格を取得することは事実上極めて困難です。そのため、節税目的の富裕層、風俗営業やラブホテルの経営者、さらには反社会的勢力や海外資本が、既存の「休眠法人」を買い取ろうと蠢きます。
ブローカーを通じて取引される休眠法人の相場は、1,000万円から数千万円、納骨堂や霊園開発の許認可がついている場合は数億円に跳ね上がります。法人格を買い取って代表役員(住職や宮司)の名義を変更し、その傘下で事業を行うことで、所得隠しやマネーロンダリング、固定資産税の逃れを画策する悪質事例が後を絶ちません。行政側も休眠法人の実態調査や職権による解散命令請求を進めていますが、登記簿上の代表者と連絡が取れないケースが多く、捕捉は容易ではありません。
一方で、重大な法令違反や社会的問題を引き起こした宗教法人に対する「司法の鉄槌」として、近年大きな注目を集めたのが解散命令請求の経緯です。宗教法人法第81条に基づく解散命令は、過去に地下鉄サリン事件を引き起こした「オウム真理教」や、巨額の霊感商法詐欺を組織的に行った「明覚寺」に対して確定判決が下されました。
そして2022年の安倍晋三元首相銃撃事件を契機に、世界平和統一家庭連合(旧統一教会)に対する高額献金や霊感商法被害が社会問題化。文部科学省は史上初となる「質問権」の行使を経て、2023年10月に東京地裁へ解散命令を請求しました。民法の不法行為責任を根拠とした解散命令の適法性を巡り、法廷では憲法第20条が保障する「信教の自由」と「公共の福祉」の衝突を巡って極めて高度な司法判断が争われ続けています。解散命令が確定しても信者個人の信仰自体を禁止することはできませんが、法人格が剥奪されれば、非課税特権や資産管理上の保護は完全に失われることになります。
一般に知られていない盲点とネットの誤解|信者数ランキングのトリック
ネット上の情報空間には、宗教法人に関して極端な誇張や誤解が蔓延しています。冷静なリテラシーを保つために、代表的な2つの盲点を検証します。
誤解1:「信者数ランキングが多い教団ほど巨大な影響力を持っている」
前述の通り、文化庁の統計に記載されている信者数は、各包括宗教法人が自ら集計して報告した数値の合算に過ぎません。例えば、神道系の神社本庁は約8,000万人の信者を計上していますが、これは「神社がある地域に住んでいる住民(氏子)」を包括的にカウントした推計値であり、日常的に信仰を持っている人の実数ではありません。仏教各宗派の数値も「檀家世帯数×平均世帯人員」で算出されている場合がほとんどです。信者数ランキングの額面通りの数字を、そのまま政治的・経済的な実働部隊の規模として受け取るのは完全な誤謬です。
誤解2:「すべての宗教法人が莫大な富を蓄えている」
メディアで取り沙汰されるのは、大都市の一等地にビルを所有するメガ教団や、観光客が殺到する有名社寺ばかりです。しかし、現場の寺院関係者の手記や各種調査データを精査すると、日本の宗教法人の約半数は年収300万円未満であり、住職や宮司が教員、公務員、会社員などの兼業をしなければ生活が成り立たない「兼業寺社」が圧倒的多数を占めています。建物の修繕費や瓦の葺き替え費用(数千万円単位)すら工面できず、倒壊寸前の本堂を前に頭を抱える過疎地の寺院が急増しているのが、地方の偽らざる現実です。
【プロの結論】健全な関わりを見極める判断基準
宗教団体や法人との関わりにおいて、健全な精神的支えとなるコミュニティと、人生を破滅に導くカルト的組織を見極める客観的基準はどこにあるのでしょうか。宗教社会学および心理療法の見地から導き出される「選ぶべき基準」と「警戒すべき兆候」は明確です。
- 健全な組織の条件:
- 財務状況や使途が信徒・檀信徒に対してオープンに開示されている。
- 脱会や信教の変更が個人の自由意志として完全に保障されている。
- 家庭、仕事、学業といった社会生活の継続を尊重し、孤立を強要しない。
- 関わりを避けるべき危険な兆候(心理的バウンダリーの侵害):
- 「先祖の因縁」「地獄に落ちる」など、恐怖や罪悪感を植え付けて高額な寄付や物品購入を迫る。
- 家族や友人との連絡を絶たせ、外部の批判的情報を「悪魔の誘惑」として遮断させる。
- 教祖や幹部への絶対服従を求め、信者の人生の意思決定(結婚、進路、財産処分)を支配する。
自己の意思や境界線(バウンダリー)を踏みにじり、生活基盤を破壊する組織に対しては、いかに伝統的な看板を掲げていようと、あるいは高名な法人の名義を持っていようと、即座に距離を置く勇気が求められます。
【宗教法人一覧】に関するよくある質問(FAQ)
Q1:全国の宗教法人の一覧名簿は誰でも閲覧できますか?
A1:文部科学大臣所轄の約1,000法人については、文化庁が毎年発行する『宗教年鑑』の巻末「宗教団体一覧」に教団名、所在地、代表者名が掲載されており、文化庁公式サイトから誰でも無料で閲覧・ダウンロードが可能です。一方、都道府県知事所轄の約18万におよぶ個別寺社の一覧については、各都道府県の学事課や総務課などの情報公開窓口で宗教法人名簿の開示請求を行うか、法務局で個別の法人登記簿謄本を取得する必要があります。
Q2:個人が新しく宗教法人を設立・認証を受けることはできますか?
A2:制度上は可能ですが、ハードルは極めて高くなっています。宗教法人法に基づく宗教法人認証手続きでは、単に祈りの場があるだけでなく、過去概ね3年以上にわたって礼拝施設を維持し、専任の教師(指導者)と相当数の信者組織が存在し、規則的な布教活動が行われていたという確固たる実績(活動記録、会計帳簿、信者名簿など)の証明が求められます。単なる税金対策や思いつきでの設立申請は、都道府県の審査段階で厳格に排除されます。
Q3:なぜ包括宗教法人を離脱して「単立」になる寺院や神社が増えているのですか?
A3:主な理由は経済的負担と人事・運営の主権を巡る対立です。包括法人に属していると、毎年多額の上納金(宗費・本庁費)を納めなければならず、住職や宮司の任免権も中央に握られます。檀家減少で財政が逼迫する中、「上納金を払う余裕がない」「独自に納骨堂を整備したりカフェを併設したいが本山の承認が下りない」といった不満が鬱積し、自立運営を目指して単立化を選ぶケースが目立っています。
Q4:宗教法人が所有している不動産は、すべて固定資産税がかからないのですか?
A4:かからないのは「本来の宗教の用に供する境内地・境内建物」に限られます。具体的には、本堂、社殿、礼拝堂、山門、社務所、宗教施設に直結する参道などが該当します。寺社が所有している土地であっても、他人に貸し出して駐車場やアパートとして運用している敷地、住職の私的な別荘、商業利用されているテナントビルなどは、一般の事業者と全く同じように固定資産税が課税されます。
まとめ:今後の動向と失敗しないための判断基準
日本国内の宗教法人は今、人口減少と価値観の多様化という巨大な地殻変動に直面しています。長年維持されてきた包括宗教法人のヒエラルキーは緩み、単立化や廃寺・廃社の増加、そして休眠法人の売買を巡る法規制の強化など、その勢力図は急速に塗り替えられつつあります。
「非課税特権」という言葉だけが独り歩きしがちですが、実態としての宗教界は、一部の巨大教団と、日々の維持管理に喘ぐ圧倒的多数の地方寺社という二極化の構造にあります。また、旧統一教会を巡る解散命令請求の司法判断は、信教の自由の保護とカルト的搾取からの国民保護という、法治国家における極めて重要な境界線を再定義する歴史的契機となりました。
文化庁の『宗教年鑑』や公的データが示すファクトを正しく読み解き、根拠のないネットの噂や煽りに惑わされることなく、制度の趣旨と現場の現実を冷静に見極めるリテラシーこそが、これからの時代を生きる私たちに求められています。 (出典: 宗教 法人 一覧(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
