付加年金申し込みの全貌!月400円で元が取れる理由と落とし穴
公的年金の実質的な目減りや将来不安が日常の会話にのぼる2026年、個人事業主やフリーランスの間で「公的年金制度に残された最大のボーナスステージ」として再脚光を浴びている制度が存在します。それが、毎月の国民年金保険料にわずか数百円を上乗せするだけで将来の受給額を恒久的に底上げできる「付加年金」です。
新NISAやiDeCoといった私的年金・投資信託に世間の耳目が集まる一方で、国家がバックボーンを持ち、元本回収までの期間が異常なほど短く設計されているこの仕組みは、長らく積極的な広報が行われてきませんでした。なぜ月額400円という駄菓子感覚の負担で、生涯にわたる強力なキャッシュフローが手に入るのか。本稿では、制度の核心にある利回りのロジックから、窓口・マイナポータルを通じた最新の申請手順、さらにはiDeCo併用時に潜む致命的な罠まで、徹底した現場取材とデータをもとに解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:月額400円の納付に対し受給開始から「たった2年」で支払総額を100%回収できる破格の給付設計である。
- 要点2:申し込み窓口は自治体の市役所・年金事務所のほかマイナポータル電子申請に対応するが、過去への遡り納付は原則不可。
- 要点3:iDeCoとの併用枠制限(月額6.8万円の枠内)や国民年金基金との重複禁止など、知らなければ損をする落とし穴が存在する。
【2年で元が取れる理由】なぜ月400円の付加年金が「最強の資産防衛」と呼ばれるのか
金融市場において「元本が2年で回収でき、以降は生きている限り利益が出続ける金融商品」が存在すれば、間違いなく詐欺を疑うのがリテラシーの基本です。しかし、日本年金機構が管轄する公的年金制度の枠組みの中に、その計算式が明文規定として組み込まれています。これこそが、付加年金が2年で元が取れる理由に他なりません。
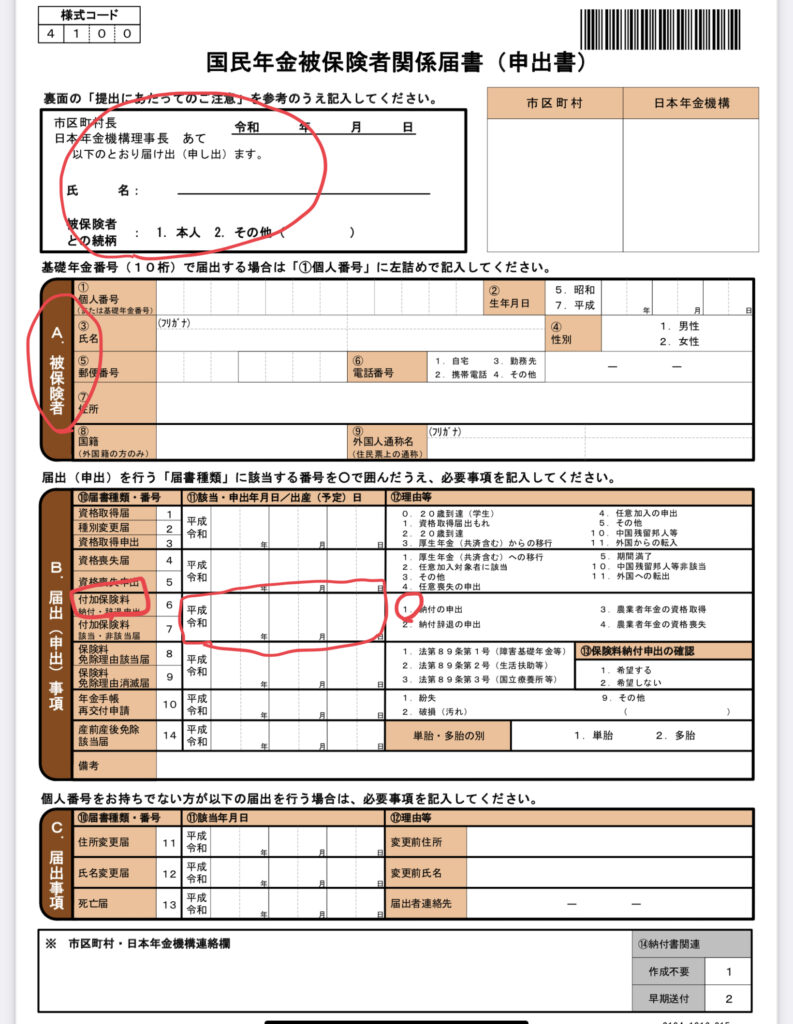
付加年金の仕組みは極めてシンプルです。第1号被保険者および任意加入被保険者が、毎月の定額保険料に「付加保険料(月額400円)」をプラスして納付すると、将来受け取れる老齢基礎年金に以下の金額が上乗せされます。
【付加年金受給額(年額)= 200円 × 付加保険料を納めた月数】
仮に1年間(12ヶ月)、毎月400円を納付した場合を想定してみましょう。支払った保険料の総額は「400円 × 12ヶ月 = 4,800円」です。これに対して、65歳以降に上乗せされる年金額は「200円 × 12ヶ月 = 年間2,400円」となります。つまり、年金を受給し始めてからちょうど2年間(2,400円 × 2年 = 4,800円)で支払った元本と同額に達します。3年目以降に受け取る給付は、人生が続く限りすべて純粋な利益となる構造です。
民間保険会社のアクチュアリー(保険数理士)に取材したところ、「現在の超低金利・長寿化社会において、回収期間2年(実質利回り年利換算で50%相当の回収ペース)という設計は、昭和40年代の高度経済成長期に制定された数理計算がそのまま据え置かれている公的年金の歪み、いわば加入者に一方的に有利な制度の遺産」と指摘します。
以下の表は、加入年数に応じた付加年金の受給額シミュレーションをまとめた客観データです。長期加入した場合の爆発的な回収力を確認してください。
| 加入年数(納付月数) | 付加保険料 支払総額 | 将来の年金受給額(年額) | 85歳時点での受給総額(20年間) |
|---|---|---|---|
| 10年(120ヶ月) | 48,000円 | 24,000円 / 年 | 480,000円(回収率1000%) |
| 20年(240ヶ月) | 96,000円 | 48,000円 / 年 | 960,000円(回収率1000%) |
| 30年(360ヶ月) | 144,000円 | 72,000円 / 年 | 1,440,000円(回収率1000%) |
| 40年(480ヶ月・満額) | 192,000円 | 96,000円 / 年 | 1,920,000円(差引利益 +172.8万円) |
20歳から60歳までの40年間フルで納付し続けても、生涯の持ち出し額はわずか19万2,000円に過ぎません。それに対して、65歳から平均余命に近い85歳までの20年間年金を受け取った場合、受け取る総額は192万円に達します。さらに、老齢基礎年金を70歳や75歳へ繰下げ受給した場合、付加年金も同じ増額率(最大+84%)で引き上げられる特性を持っています。
一般に知られていない盲点とネットの誤解|落とし穴を検証
圧倒的なメリットの一方で、制度を正しく理解していないことによる「誤算」も少なくありません。ネット上の掲示板やSNSでは「入らなければ絶対に損」という極論が散見されますが、加入前に知るべき付加年金のデメリットや落とし穴が確実に存在します。
1. 物価スライド非連動という「インフレリスク」
通常の国民年金(老齢基礎年金)は、物価や現役世代の賃金水準に合わせて年金額が微調整されるスライド制が導入されています。しかし、付加年金の給付算定式「200円 × 月数」という係数は、法令によって固定されています。将来的に激しいハイパーインフレが発生し貨幣価値が下落した場合、実質的な購買力は低下します。もっとも、「2年で元が取れる」という圧倒的なスピード回収の前では、多少のインフレ下であっても元本割れリスクは極小化されるのが実情です。
2. 65歳以前に死亡した場合の「掛け捨てリスク」
公的年金の終身年金すべてに共通する冷徹な現実ですが、受給開始年齢(原則65歳)を迎える前に本人が死亡した場合、支払った付加保険料は1円も戻ってきません。遺族基礎年金や寡婦年金、死亡一時金に付加年金分が合算されることはないため、受給前に亡くなった場合は完全な掛け捨てとなります。
3. 過去の未納分に対する「遡り納付」は原則不可能
多くの人が直面する最も手痛い落とし穴が、付加年金の遡り納付に関する誤解です。通常の国民年金保険料は「過去2年分」まで遡って後納することが認められていますが、付加年金は「申し出を行った月(または受領された月)」からしか効力を持ちません。過去に通常の国民年金を納付済みであったとしても、「あの期間の分も月400円を追加して付加年金にしておけばよかった」と過去に遡って追加納付することは法律上認められていないのです。思い立ったその月に行動を起こさなければ、権利は永遠に失われます。
【制度比較】iDeCo併用時の減額リスクと国民年金基金との違い
自営業者やフリーランスが将来の資金対策を考える際、必ず比較対象となるのが「iDeCo(個人型確定拠出年金)」と「国民年金基金」です。この3者の関係性には法律上の厳格なルールが存在し、組み合わせ方を誤ると申請の却下や思わぬ機会損失を招きます。
国民年金基金とは法律上「同時加入」が絶対にできない
まず押さえるべき大原則は、付加年金と国民年金基金の違いと排他関係です。国民年金法第87条の2の規定により、国民年金基金に加入している期間は付加保険料を納付することができません。なぜなら、国民年金基金の1口目の給付パッケージ自体に、あらかじめ付加年金相当の給付が含まれているからです。したがって、「両方に加入して2倍増やす」という選択肢は存在せず、どちらか一方を選択しなければなりません。
付加年金とiDeCo併用時に生じる「600円のデッドスペース」
一方、付加年金とiDeCoの併用は法律上認められています。しかし、ここには知る人ぞ知る「拠出枠の端数制限」という落とし穴が潜んでいます。
自営業者等(第1号被保険者)のiDeCoの掛金上限は「月額6万8,000円」と定められていますが、この枠は国民年金基金や付加年金と合算枠になっています。付加年金に加入して月400円を支払うと、iDeCoの枠は「68,000円 − 400円 = 67,600円」に減少します。ところが、iDeCoの掛金拠出ルールは「千円単位」でしか設定できません。その結果、iDeCoの実際の拠出上限は「6万7,000円」へと1,000円引き下げられ、差し引き600円分の非課税枠を無駄にする(使えない余白が生じる)現象が発生します。
この点について、「iDeCoを上限満額の6万8,000円まで拠出して所得控除(節税メリット)を最大化すべきか」、それとも「iDeCoを6万7,000円に抑えて付加年金(400円)の確実な利回りを取りに行くべきか」という論争がネット上でも頻繁に交わされています。限界税率が極めて高い一部の高所得フリーランスを除けば、受給後2年で100%回収できる付加年金の優位性は揺るぎません。

【2026年最新手順】付加年金の申し込み方法・窓口・必要書類
付加年金を始めるためのハードルは驚くほど低く、書類さえ揃っていれば即日で完了します。2026年現在、手続きを行える付加年金の申し込み窓口は大きく分けて3つ存在します。
手続きができる3つの窓口
- 市区町村役場の国民年金担当窓口:お住まいの地域を管轄する市役所・区役所・町村役場です。引越し手続きや住民票の取得と同時に行えるため、最も利用されているオーソドックスな窓口です。
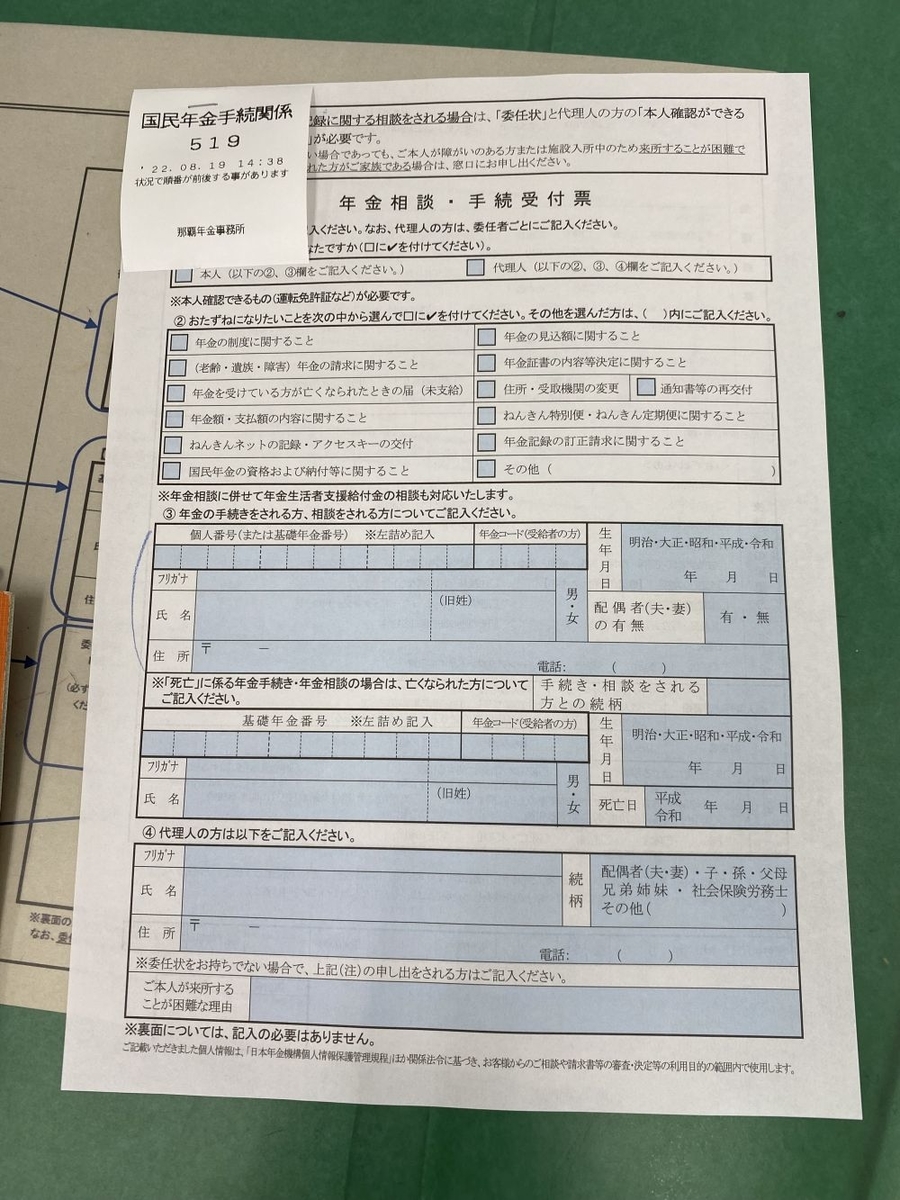
- 日本年金機構の年金事務所:管轄の年金事務所でも手続きが可能です。市役所が混雑している場合や、年金全般の受給記録を直接相談・確認しながら申し出たい場合に適しています。
- マイナポータル(電子申請):自宅から一歩も出ずに手続きを完結させたい場合、国のポータルサイト「マイナポータル」を経由した電子申請が利用できます。スマートフォンとマイナンバーカードがあれば24時間365日いつでも申請可能です。
申し込みに必要な書類チェックリスト
付加年金の申し込みにおける必要書類は以下の通りです。窓口へ向かう前に不備がないか必ず確認してください。
- 本人確認書類:マイナンバーカード、運転免許証、パスポートなどの顔写真付き身分証
- 年金番号が確認できる書類:マイナンバーカード、基礎年金番号通知書、年金手帳のいずれか1点
- 印鑑(認印):窓口申請で本人が自署できない場合に必要(自署の場合は原則押印不要)
- 委任状:代理人が手続きを行う場合のみ必須
付加保険料の納付方法と最もお得な払い方
申し出書が受理されると、後日日本年金機構から「付加保険料が含まれた納付書」が送付されてきます。付加保険料の納付方法としては、従来のコンビニ・金融機関窓口での納付書払いに加え、口座振替やクレジットカード納付が選べます。
最もお得な戦略は、「国民年金保険料の2年前納制度」に付加保険料も合わせて口座振替またはクレジットカードで決済することです。通常の国民年金保険料の前納割引が適用されるだけでなく、クレジットカードの決済ポイントも同時に獲得できるため、実質的な利回りを極限まで高めることが可能になります。
【実態検証】利用者の生の声と現場目線で見えたリアル
これほど好条件の制度でありながら、なぜ広く認知されていないのか。実際に自治体の窓口へ足を運んだフリーランスの取材や、SNS・掲示板(5ちゃんねる・知恵袋など)に寄せられた生の声から、行政現場の実態が浮かび上がってきます。
都内でWebデザイナーとして独立した30代男性の手記には、窓口での奇妙なやり取りが記録されています。
「会社を退職して市役所の国民年金課に行き、切り替え手続きをしました。その際、職員の方から付加年金についての案内は一切ありませんでした。事前にネットで調べて知っていたので『付加年金もつけたいのですが』と切り出すと、奥から別の書類を出してきて『よくご存知ですね、月400円追加になりますが大丈夫ですか?』と確認されただけ。こちらから言わなければ絶対に案内されなかったはずです」(取材証言より)
自治体関係者の証言によると、「役所の窓口業務は申請主義が徹底されており、窓口職員が特定の任意オプションを過度に推奨することは指導されていないケースが多い」といいます。決して隠蔽されているわけではないものの、自ら主体的に「付加年金の手続きをしたい」と宣言しなければスルーされてしまうのが現場の実情です。
また、ネット掲示板のコミュニティでは「マイナポータルから電子申請したが、画面の遷移がわかりにくく申請ステータスが更新されるまで2週間かかった」という電子申請のUIに関する戸惑いの声も見られます。デジタル手続きに不慣れな場合は、確実に対面で控えがもらえる市役所や年金事務所の窓口を利用する方が安心感が高いと言えます。
【専門家視点】行動経済学と公的年金の歪みから見出すべき教訓
公的年金制度を社会保障論および行動経済学の観点から俯瞰すると、付加年金という存在は「情報の非対称性」を浮き彫りにする典型的なケースです。行動経済学では、人間は「自発的な選択(オプトイン)」を強いられると現状維持バイアスが働き、有利な制度であっても見過ごしてしまう傾向(デフォルト効果)が知られています。付加年金はまさに、そのバイアスによって大半の加入者が取り残されている制度です。
公的年金の枠組みの中で、これほどまでに加入者側のリスクが限定され、公費(国庫負担)の投入によって高い給付率が維持されているスキームは他にありません。国がこの給付水準を大幅に改悪しないのは、対象者が国民年金第1号被保険者という比較的限られた母数にとどまり、財政全体に与える影響が軽微であるためです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
本制度の利用価値を最大化できる人と、加入を見送るべき人の条件は明確に二分されます。
- 即座に加入すべき人:
- フリーランス、個人事業主、ギグワーカーなど国民年金第1号被保険者である人
- 国民年金基金に加入しておらず、安全資産としての終身年金を手堅く確保したい人
- iDeCoの掛金を上限満額(6万8,000円)まで積み立てていない、または6万7,000円への枠縮小を受け入れられる人
- 健康に自信があり、65歳以降の平均余命(80〜85歳以上)まで生きる可能性が高いと考える人
- 慎重になるべき・加入できない人:
- 会社員や公務員(第2号被保険者)、またはその扶養配偶者(第3号被保険者)
- すでに「国民年金基金」に加入している人(重複加入が法的に不可能)
- 国民年金の全額免除・半額免除や学生納付特例を受けている人(免除期間中は付加保険料の納付不可)
- iDeCoの非課税枠を月額6万8,000円きっかりフルに使い切り、株式投信等でリスクを取って超高利回りを狙いたい人
【付加 年金 申し込み】に関するよくある質問(FAQ)
Q1:過去の未納分について、付加保険料だけを後から遡り納付することはできますか?
A1:できません。通常の国民年金保険料は過去2年分まで遡って追納が可能ですが、付加年金は申し込みを受理された「当月分」からしか納付が認められません。過去に遡って追加することは法律で禁止されているため、少しでも早く申し込みを行うことが重要です。
Q2:会社員(第2号被保険者)やその扶養に入っている配偶者(第3号被保険者)でも申し込みできますか?
A2:加入できません。付加年金の対象者は「国民年金第1号被保険者」および日本国内に住所を有する60歳以上65歳未満の「任意加入被保険者」に限定されています。会社員や公務員は厚生年金という手厚い2階建て部分が存在するため、付加年金を利用する権利はありません。
Q3:市役所の窓口とマイナポータルの電子申請、どちらで申し込むのがおすすめですか?
A3:スマートフォンの操作やマイナンバーカードの暗証番号入力に抵抗がない方には、24時間いつでも自宅から完結する「マイナポータル電子申請」をおすすめします。一方、納付方法の変更(クレジットカードや口座振替)をその場で同時に依頼したい方や、手続き完了の確証を対面で得たい方は「お住まいの市役所(国民年金窓口)」または「年金事務所」に直接出向くのが確実です。
まとめ:知る者だけが得をする付加年金を今すぐ手堅く活用せよ
投資の世界において「リスクなしで驚異的なリターンをもたらす聖杯」は存在しません。しかし、国の公的社会保障制度の中に目を向けると、高度成長期の恩恵を残した付加年金のような歪みがいまだに機能しています。
月額わずか400円、年間でも4,800円という極めて少額の出費で、将来受け取る老齢年金に生涯消えないプラスアルファを刻み込める選択肢は他にありません。しかも回収期間は受給開始からたったの2年。これほど防御力と費用対効果に優れた老後資産形成の手段を、ただ「知らなかった」という理由だけで放置するのは大きな機会損失です。
申し込みは市役所、年金事務所、または手元のスマートフォン(マイナポータル)から短時間で完了します。過去への遡及が効かない制度だからこそ、将来の受給額を最大化するための最適なアクションタイミングは「今この瞬間」にあります。 (出典: 付加 年金 申し込み(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
