貯蓄と貯金の違いは?2026年最新データで意味・平均額・賢い貯め方を徹底解説
「貯蓄と貯金は何が違うの?」「銀行口座のお金だけでなく、株式や投資信託も貯蓄に含まれるの?」。家計管理や資産形成を考え始めると、似た言葉の使い分けに迷うことがあります。
2026年現在、貯蓄と貯金を理解するうえで押さえておきたいのは、貯金は日常的にお金を貯めることを指す場合が多く、貯蓄は預貯金や保険、有価証券などを含む、より広い意味で使われるという点です。ただし、厳密な区別は法律や統計、会話の文脈によって異なります。2025年の公的統計や金融経済教育推進機構(J-FLEC)の調査をもとに、両者の意味、年代別の金融資産額、生活防衛資金の目安、無理なく続けられる貯め方を整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:貯金は現金や預貯金を貯めるイメージが強く、貯蓄は保険や株式、投資信託などを含む広い概念として使われる。
- 要点2:2025年のJ-FLEC調査では、単身世帯の金融資産保有額は平均919万円・中央値130万円、二人以上世帯は平均1,940万円・中央値720万円だった。
- 要点3:生活費に備えるお金と将来のために運用するお金を分け、使う時期に応じて預貯金と投資を使い分けることが基本。
【まず結論】貯蓄と貯金の違いは「お金の範囲」と「貯め方」にある
貯蓄と貯金は、日常会話では同じような意味で使われることがあります。しかし、家計管理や金融商品の説明、統計資料では、それぞれが指す範囲に違いが生じます。
貯金は、銀行やゆうちょ銀行などの口座にお金を積み立てたり、手元に現金を残したりする行為をイメージすると理解しやすい言葉です。一方、貯蓄は、お金を蓄える行為そのものを指すほか、文脈によっては預貯金や保険、有価証券など、保有する金融資産全体を指します。
例えば、銀行口座に100万円、定期預金に50万円、投資信託に30万円を保有している場合を考えてみましょう。日常会話では、銀行口座や定期預金の150万円を「貯金」と呼び、投資信託も含めた180万円を広い意味での「金融資産」として管理する方法があります。
ただし、投資信託や株式まで含めた金額を、すべての場面で「貯蓄」と呼ぶわけではありません。金融庁は資産形成の方法として「貯蓄」と「投資」を区別して説明しています。つまり、貯蓄と貯金の違いには一般的な言葉の使い分けがあり、貯蓄と投資の関係には金融商品の性質に基づく区別があるのです。
- 貯金:現金や預貯金を中心に、お金を貯めること。
- 貯蓄:お金を蓄えること。文脈によっては預貯金や保険、有価証券などを含む広い概念。
- 預貯金:銀行などの預金と、ゆうちょ銀行などの貯金をまとめた呼び方。
- 投資:株式や投資信託などに資金を投じ、値上がり益や配当などの収益を目指すこと。
なお、金融機関の名称や商品によって「預金」「貯金」という言葉の使い方は異なります。銀行では一般に「預金」、ゆうちょ銀行では「貯金」が使われます。どちらも金融機関にお金を預ける仕組みですが、具体的な商品内容や保護制度は個別に確認する必要があります。

【貯蓄の中身を整理】預貯金・保険・株式・投資信託はどう違う?
貯蓄の範囲を理解するには、金融資産を種類別に分けて考えるとわかりやすくなります。資産形成で重要なのは、単に合計額を増やすことではなく、必要なときに使えるか、元本がどの程度変動するか、どのような目的で保有するかを把握することです。
それぞれの違いを、使い道とリスクの観点から整理します。
- 普通預金:給与の受け取りや生活費の支払いに利用しやすく、必要なときに引き出しやすい預金。日常生活のお金や緊急時の備えに向いている。
- 定期預金:一定期間預け入れることを前提とした預金。普通預金とは金利や引き出し条件が異なり、中途解約では当初の条件どおりの利息を受け取れない場合がある。
- 積立型保険・個人年金保険:保障や将来の給付などを目的とする金融商品。解約時期や契約内容によって受取額が変わり、払込保険料を下回る場合もある。
- 株式:企業の株式を保有し、値上がり益や配当などを期待する商品。価格が変動し、投資額を下回る可能性がある。
- 投資信託:複数の投資家から集めた資金を、株式や債券などに投資する仕組みの商品。分散投資に利用できる一方、元本は保証されない。
- 債券:国や企業などが資金を借り入れるために発行する有価証券。発行体の信用状況や市場金利などによって、価格や元利金の受け取りにリスクが生じる。
ここで注意したいのが、統計上の「貯蓄」と日常会話の「貯金」は必ずしも一致しないことです。総務省統計局の家計調査では、金融機関への預貯金だけでなく、生命保険などの払込保険料や株式、投資信託、債券などの保有額も「貯蓄現在高」に含めています。一方、J-FLECの「金融資産保有額」は、日常の生活費として使う資金を除くなど、異なる定義で集計されています。
そのため、貯蓄額の統計を比較するときは、金額だけでなく、何が集計対象に含まれているのかも確認しましょう。
【2026年最新データ】貯蓄額の平均と中央値、年代別の目安
自分の貯蓄額が同年代と比べて多いのか、少ないのかを知りたい人もいるでしょう。2026年10月時点で参照できる2025年調査の公表データから、金融資産の保有状況を確認します。
J-FLECの「家計の金融行動に関する世論調査2025年」は、2025年6月20日から7月2日にかけて実施されました。調査対象は、単身世帯が全国2,500世帯、二人以上世帯が全国5,000世帯で、いずれも世帯主または回答者が20歳以上80歳未満です。2025年12月に結果が公表され、2026年1月21日には一部資料の訂正が発表されています。
同調査では、金融資産を保有していない世帯も含めた金融資産保有額の平均値と中央値は、次のとおりです。
- 単身世帯:平均919万円、中央値130万円。
- 二人以上世帯:平均1,940万円、中央値720万円。
平均値と中央値には大きな差があります。平均値は、保有額が非常に大きい世帯があると引き上げられます。一方、中央値は金額の小さい順に並べたとき、中央に位置する値です。貯蓄額の分布を考える際には、平均だけで判断せず、中央値も併せて確認する必要があります。
以下は、J-FLECの2025年調査に基づく年代別の金融資産保有額です。単身世帯と二人以上世帯を分け、金融資産を保有していない世帯も含む平均値・中央値を示しています。金額の単位は万円です。
| 年代 | 単身世帯の平均 | 単身世帯の中央値 | 二人以上世帯の平均 | 二人以上世帯の中央値 |
|---|---|---|---|---|
| 20歳代 | 255 | 37 | 525 | 125 |
| 30歳代 | 501 | 100 | 1,096 | 311 |
| 40歳代 | 859 | 100 | 1,486 | 500 |
| 50歳代 | 999 | 120 | 1,908 | 700 |
| 60歳代 | 1,364 | 300 | 2,683 | 1,400 |
| 70歳代 | 1,489 | 500 | 2,416 | 1,178 |
出典:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査2025年」の年代別集計。金融資産を保有していない世帯を含む値。
この表からわかるのは、平均値が中央値を上回る年代が多く、金融資産の保有額には世帯ごとの差があるということです。例えば、30歳代の二人以上世帯は平均1,096万円に対して中央値311万円です。平均額に届いていないからといって、必ずしも貯蓄が極端に少ないとはいえません。
また、総務省統計局が2026年5月19日に公表した「家計調査報告」の2025年平均結果では、二人以上世帯の1世帯当たりの貯蓄現在高は2,059万円でした。貯蓄保有世帯の中央値は1,264万円で、貯蓄現在高がゼロの世帯を除いた値です。ゼロの世帯を含む中央値は1,167万円となっています。
J-FLECの平均1,940万円と総務省の平均2,059万円は、同じ数字にはなりません。調査対象や集計方法、貯蓄の定義などが異なるためです。統計を比較する際は、単純に金額の大小だけを見るのではなく、対象世帯と集計条件を確認しましょう。
年代別の金額は、あくまでも全体の傾向を知るための参考値です。収入、住居費、家族構成、住宅ローン、退職時期などによって必要な金額は変わります。平均や中央値に合わせることよりも、自分の生活に必要な資金を確保できているかを優先することが大切です。
【生活防衛資金はいくら必要?】目的別貯金の考え方
貯蓄を始めるときに、最初から老後資金や投資のことだけを考える必要はありません。まず優先したいのは、収入が減ったり、急な出費が発生したりしたときにも、日常生活を維持できるお金を確保することです。
こうした資金は「生活防衛資金」と呼ばれます。必要額に一律の正解はありませんが、家計管理の実務では、生活費の3〜6か月分程度をひとつの目安として考える方法があります。これは法律や公的機関が定めた一律の基準ではなく、収入の安定性や家計の状況に応じて調整するための目安です。
例えば、毎月の生活費が25万円なら、3か月分は75万円、6か月分は150万円です。家賃や食費だけでなく、水道光熱費、通信費、保険料、ローン返済など、生活を維持するために必要な支出をもとに計算します。
収入が不安定な働き方をしている人や、家計を支える人が限られている世帯では、より多くの予備資金が必要になる場合があります。反対に、収入が安定していて、ほかに十分な備えがある場合は、生活防衛資金の考え方を個別に調整できます。
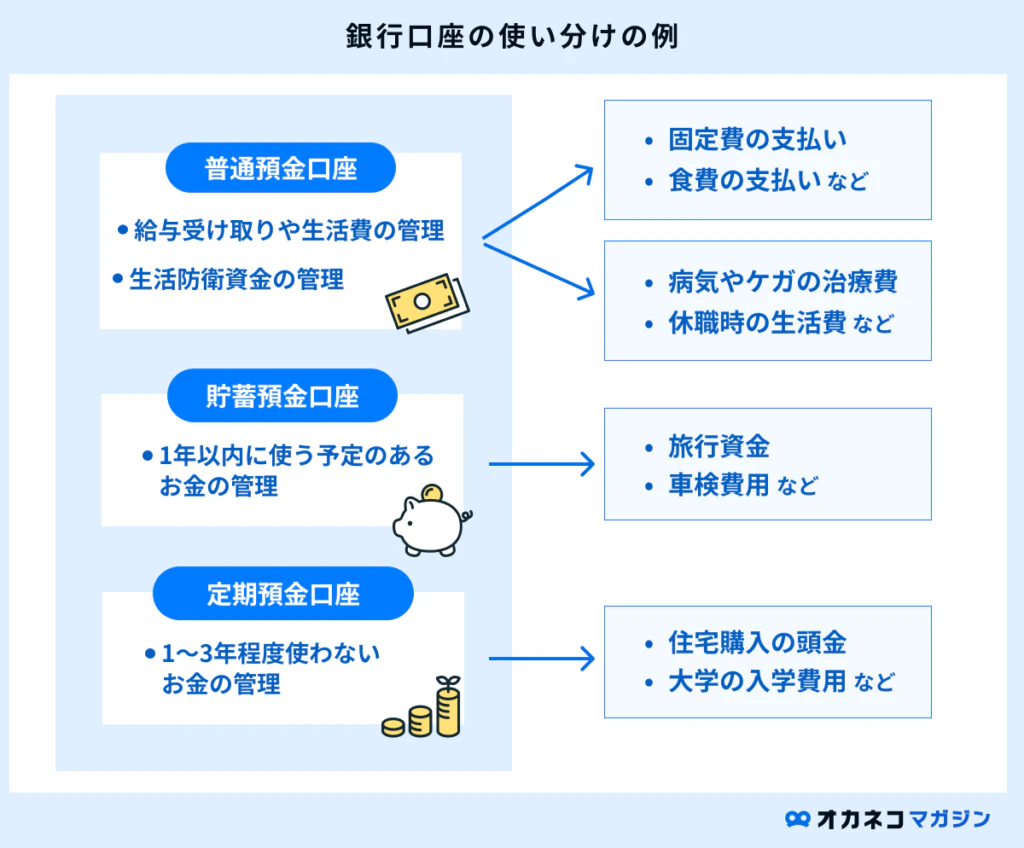
貯金を効率よく続けるには、目的ごとにお金を分ける方法も有効です。
- 日常生活用:家賃、食費、光熱費など、毎月の支払いに使うお金。
- 緊急予備用:病気やけが、失業、家電の故障など、予定外の出費に備えるお金。
- 短期目標用:旅行、引っ越し、結婚、車の購入など、数年以内に使う予定のお金。
- 中長期目標用:住宅購入、教育費、老後資金など、将来のライフイベントに備えるお金。
- 資産形成用:当面使う予定がなく、価格変動のリスクを受け入れながら長期運用を検討できるお金。
例えば、旅行資金を生活防衛資金と同じ口座で管理すると、いくらまで使ってよいのか判断しにくくなります。用途別に口座や家計簿の項目を分ければ、目標額と現在の残高を確認しやすくなります。
大切なのは、生活防衛資金を投資に回さないことです。株式や投資信託は、必要なタイミングで価格が下落している可能性があります。緊急時に売却を迫られないよう、すぐに使うお金と長期運用するお金は分けて管理しましょう。
【効率的な貯蓄方法】先取り貯蓄・普通預金・定期預金を使い分ける
貯蓄を増やすうえで、収入の多さだけが決め手になるわけではありません。毎月の収支を把握し、無理なく継続できる仕組みを作ることが重要です。
金融庁の「資産形成の基本」でも、家計管理では収入と支出を把握し、収支を黒字にして、黒字分を貯蓄することが基本とされています。給料日に一定額を貯蓄用口座へ移す「先取り貯蓄」も紹介されています。
実践する際は、次の手順で家計を整理すると取り組みやすくなります。
- 毎月の収支を確認する:手取り収入から固定費と変動費を差し引き、実際にいくら残るかを把握する。
- 無理のない積立額を決める:最初から高額に設定せず、毎月継続できる金額から始める。
- 給料日に自動で移す:貯蓄用口座への自動振替などを活用し、使い残しに頼らない仕組みを作る。
- 固定費を見直す:通信料金、保険料、使っていない定額サービスなど、継続的な支出を確認する。
- 定期的に目標を見直す:収入や生活環境が変わったときは、積立額や貯蓄の目的を調整する。
例えば、手取り収入から生活費と必要な支払いを差し引き、毎月2万円を先取り貯蓄できれば、1年間で24万円になります。ボーナスや臨時収入が入ったときに一部を追加すれば、貯蓄のペースを上げることもできます。
預貯金の中でも、普通預金と定期預金は目的に応じて使い分けられます。普通預金は日常的な出し入れのしやすさが特徴で、定期預金は一定期間預け入れることを前提とする商品です。金利や中途解約時の条件は金融機関や商品によって異なるため、契約内容を確認して選びましょう。
また、貯蓄を続けるためには、節約しすぎないことも大切です。食費や交際費を極端に削って生活の満足度を下げるより、利用頻度の低いサービスや見直しやすい固定費から手をつけるほうが、長期的に続けやすい場合があります。
【貯蓄と投資の違い】NISAを活用する前に確認したい判断基準
預貯金だけで将来に備えるのか、株式や投資信託などを活用するのか。この選択は、貯蓄と投資の違いを理解すると整理しやすくなります。
預貯金は、必要なときに資金を使いやすく、預金保険制度の対象となる預金には所定の保護があります。一方、株式や投資信託などは値上がりによる収益を期待できるものの、購入価格を下回る可能性があります。安全性、収益性、流動性のすべてを同時に最大化できる金融商品はありません。
金融庁は資産形成の方法として、長期・積立・分散投資を紹介しています。一定額を継続して投資する積立投資や、複数の資産・地域に分散する方法は、購入時期や投資先が一つに偏るリスクを抑えるうえで役立ちます。ただし、元本割れを防ぐ保証にはなりません。
2024年に始まった新しいNISAは、一定の条件のもとで投資による利益が非課税となる制度です。長期的な資産形成を考える際の選択肢になりますが、NISAを利用しても投資商品の価格変動リスクは残ります。
預貯金と投資を使い分ける際には、次の基準を参考にしてください。
- 数か月以内に使うお金:生活費や緊急予備資金など、値下がりすると困るお金は預貯金を中心に管理する。
- 数年以内に使う予定のお金:住宅購入や教育費など、使う時期が近い資金は、必要な時期に価格が下がっているリスクを考慮する。
- 長期間使わないお金:生活防衛資金などを確保したうえで、損失の可能性を理解し、家計に無理のない範囲で投資を検討する。
- 高金利の借入れがある場合:投資の期待収益だけで判断せず、借入金利や返済条件を確認し、返済を優先すべきか検討する。
特に注意したいのは、貯蓄額を増やすことと、投資で資産を増やすことは同じではないという点です。預貯金は資金を確保する役割を担い、投資はリスクを引き受けながら将来の収益を目指す役割を担います。両者を対立する選択肢と考えるのではなく、目的に合わせて組み合わせることが現実的です。
【プロの結論】貯蓄額の多さより「必要なときに使える資金」を優先する
貯蓄と貯金の違いを理解する目的は、言葉を正確に使い分けることだけではありません。自分のお金がどこにあり、何のために確保され、いつ使えるのかを把握することにあります。
金融資産の合計額が大きくても、その多くが値動きのある商品や、すぐに現金化しにくい商品に偏っていれば、急な出費に対応しづらくなることがあります。反対に、金融資産の合計額が平均より少なくても、毎月の支払いを無理なく続けられ、必要な予備資金を確保できていれば、家計の安定につながります。
貯蓄を始めるときは、次の3点を優先すると判断しやすくなります。
- 第一に、家計を把握する。収入、固定費、変動費、借入れの返済額を整理し、毎月いくら残せるかを確認する。
- 第二に、生活防衛資金を確保する。急な支出や収入減少に対応できるよう、必要な金額を普通預金などで準備する。
- 第三に、将来の目標に合わせて貯蓄と投資を組み合わせる。使う時期が近いお金は安全性と流動性を優先し、長期資金はリスク許容度に応じて運用を検討する。
貯蓄額の平均や中央値は、自分の現在地を知る参考になります。しかし、他の世帯の数字に合わせることが家計管理の最終目標ではありません。収入や生活費、今後のライフイベントを踏まえ、無理なく続けられる計画を作ることが大切です。
【貯蓄と貯金の違い】に関するよくある質問(FAQ)
Q1:貯蓄と貯金は、どちらの金額が多くなるのですか?
A1:一般的には、貯蓄を預貯金に加えて保険や株式、投資信託なども含む広い概念として使う場合、貯蓄額のほうが大きくなることがあります。ただし、何を含めるかは統計や会話の文脈によって異なります。
Q2:株式や投資信託も貯蓄に含まれますか?
A2:広い意味での貯蓄や金融資産には、株式や投資信託が含まれる場合があります。一方、金融庁が資産形成の方法を説明する際には、預貯金などの「貯蓄」と、株式や投資信託などを購入する「投資」を区別しています。用語の使われ方を確認することが大切です。
Q3:貯金はいくらあれば安心ですか?
A3:必要な金額は、毎月の生活費、収入の安定性、家族構成、借入れの有無などによって異なります。まずは生活費の3〜6か月分程度を生活防衛資金の目安として検討し、その後、教育費や住宅購入費、老後資金などの目標に合わせて準備額を調整する方法があります。
まとめ:貯蓄と貯金を使い分け、自分に合う資産形成を始めよう
貯蓄と貯金の違いは、一般的には貯めるお金の範囲と、言葉が使われる文脈にあります。貯金は現金や預貯金を貯めるイメージが強く、貯蓄は預貯金に加えて保険や有価証券なども含む広い概念として使われます。ただし、金融庁の説明や統計資料では、貯蓄と投資が区別される場合もあります。
2025年のJ-FLEC調査や総務省統計局の家計調査は、金融資産の保有額を知るための参考になりますが、調査ごとに対象や定義が異なります。平均額だけで判断せず、中央値や自分の家計状況も確認しましょう。
まずは毎月の収支を把握し、生活防衛資金を確保したうえで、目的別にお金を分けることから始めてみてください。使う時期が近いお金は預貯金を中心に管理し、長期的な資産形成では投資のリスクも理解しながら選択肢を広げる。その積み重ねが、将来の支出に備えながら、自分に合ったお金の管理を続ける土台になります。 (出典: 貯蓄 と 貯金 の 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
