年間100万円の貯金は可能?2026年最新データで見る月額・手取り別攻略法
年間100万円の貯金を目指すなら、毎月いくら積み立てればよいのでしょうか。1年で100万円を貯めるには、ボーナスを使わない場合、毎月約8万3,334円の貯金が必要です。ただし、手取り月収が20万円の人と40万円の人では、同じ金額を積み立てる負担が大きく異なります。達成のカギは、収入に合った貯蓄ペースを決め、先取り貯金と固定費の見直しを組み合わせることです。
2026年の最新公表データでは、総務省統計局の「家計調査報告(貯蓄・負債編)」において、2025年の二人以上世帯の貯蓄現在高は平均2,059万円でした。一方、平均額だけでは一般的な家庭の実態や、1年間で貯められる金額は判断できません。統計の読み方から、手取り別の目標額、一人暮らし・夫婦それぞれの家計管理、ボーナスを活用した貯金シミュレーションまで、実践に役立つ方法を解説します。
📌 【この記事の重要ポイントまとめ】
- 毎月の目標額:年間100万円を貯めるには、ボーナスなしなら毎月約8万3,334円が必要。
- 達成のポイント:給料日に貯金を自動で分ける先取り貯金と、住居費・通信費などの固定費削減が基本。
- 無理なく続けるコツ:手取り収入や家族構成に合わせ、毎月の積立額とボーナスからの貯金額を組み合わせる。
【年間100万円の貯金はいくら必要?】月8万3,334円から逆算する
年間100万円という目標は、12か月に分けると月額約8万3,334円です。正確には、8万3,334円を12か月積み立てると100万8円になります。毎月8万3,333円では年間99万9,996円となり、目標まで4円足りません。
月単位の目標だけを見ると負担が大きく感じられますが、四半期や半年単位に分けると進捗を管理しやすくなります。
- 3か月:25万円
- 6か月:50万円
- 9か月:75万円
- 12か月:100万円
このペースを維持できれば、年末にまとめて貯金しようとする必要はありません。反対に、最初の3か月で15万円しか貯められなかった場合は、残り9か月で85万円、月平均約9万4,445円が必要になります。遅れを取り戻すために生活費を極端に削るより、目標額やボーナスの配分を早めに調整するほうが現実的です。
ここで区別したいのが、貯金の「残高」と「年間の積立額」です。すでに口座に100万円ある人が、1年間でさらに100万円貯める場合、目標は合計200万円です。年間100万円という数字を、現在の貯金額と混同しないようにしましょう。
【手取り別の貯金額】月収20万円・30万円・40万円で達成難易度はどう変わる?
年間100万円を貯めるための難易度は、手取り収入に占める貯金の割合で比較すると分かりやすくなります。次の表は、ボーナスや臨時収入を使わず、毎月の積立だけで達成する場合の試算です。
| 手取り月収 | 必要な月額貯金 | 手取りに占める割合 | 家計管理の目安 |
|---|---|---|---|
| 20万円 | 約8万3,334円 | 約41.7% | 住居費などの負担が大きい場合は難易度が高い |
| 25万円 | 約8万3,334円 | 約33.3% | 固定費の削減と生活費の管理が重要 |
| 30万円 | 約8万3,334円 | 約27.8% | 支出を把握し、先取り貯金を定着させたい水準 |
| 35万円 | 約8万3,334円 | 約23.8% | 家賃や扶養費用によっては実現しやすくなる |
| 40万円 | 約8万3,334円 | 約20.8% | 固定費を管理しながら継続を目指せる |
| 50万円 | 約8万3,334円 | 約16.7% | 生活費と貯金の配分を決めやすい |
※割合は月額8万3,334円を手取り月収で割った概算です。実際の負担は家賃、家族構成、借入返済、通勤費、医療費などによって異なります。
手取り20万円で毎月8万円以上を貯めようとすると、残りの生活費は約11万6,666円です。家賃や光熱費、食費、交通費をここから支払う必要があるため、住居費が高い人や扶養家族がいる人には厳しいケースもあります。
一方、手取り40万円なら、同じ貯金額でも生活費として約31万6,666円を残せます。もちろん、収入が高くても住宅ローンや教育費などが多ければ余裕があるとは限りません。
大切なのは、貯金額だけで自分の家計を評価しないことです。毎月の黒字額が3万円なら、まず3万円を自動で積み立て、支出の削減やボーナスの活用で差額を補う方法もあります。年間100万円という目標を維持する場合でも、達成方法は一つではありません。
【2026年最新の貯金額平均】平均2,059万円でも安心できない理由
貯金額を考えるとき、同年代や一般家庭の平均が気になる人もいるでしょう。2026年5月19日に公表された総務省統計局の「家計調査報告(貯蓄・負債編)―2025年平均結果―」によると、二人以上世帯の貯蓄現在高は平均2,059万円でした。前年から75万円、率にして3.8%増加し、比較可能な2002年以降で最多となっています。
ただし、同じ統計で貯蓄現在高の平均を下回る世帯は約66.1%を占めています。貯蓄保有世帯の中央値は1,264万円で、貯蓄がゼロの世帯も含めた中央値は参考値で1,167万円です。平均額だけを見ると、一般的な家庭の実感より貯金が多いように感じられる可能性があります。
平均値は、貯蓄額が非常に大きい世帯の影響を受けます。中央値は金額の小さい順に並べたとき、中央に位置する値です。家計の実態を読み取る際には、平均と中央値の両方を見る必要があります。
また、この統計は二人以上世帯の貯蓄残高を扱っており、年間に新しく貯めた金額を示すものではありません。長年の積立、退職金、資産運用の値上がりなどが残高に影響するため、平均2,059万円という数字を、1年間で貯めるべき金額の目安にするのは適切ではありません。
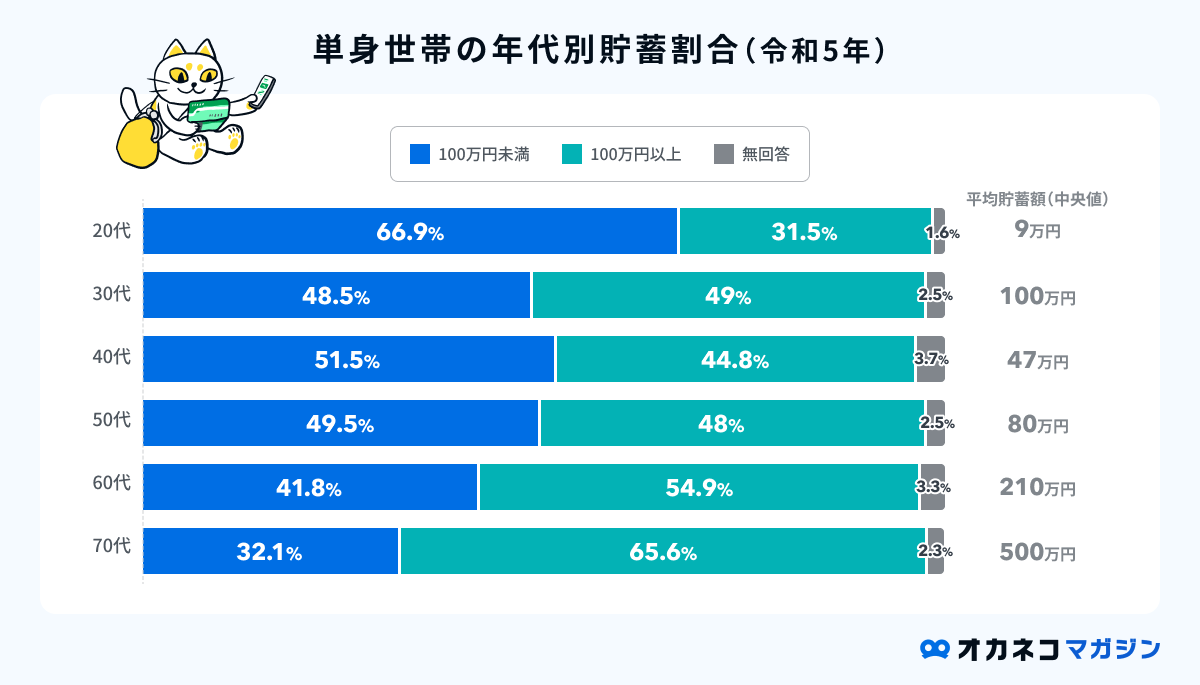
単身世帯については、金融経済教育推進機構(J-FLEC)の2025年「家計の金融行動に関する世論調査」を基にした報道で、金融資産の平均保有額は919万円、中央値は130万円と紹介されています。ただし、こちらは金融資産を対象とする別の調査であり、総務省の家計調査とは対象や定義が異なります。数字をそのまま横並びにして優劣を判断するのではなく、調査の違いを踏まえて参考にすることが重要です。
年間100万円を貯めるために必要なのは、平均に追いつくことではありません。自分の収入と支出から達成可能な積立額を割り出し、継続できる家計の仕組みを作ることです。
【年間100万円貯金する方法】先取り貯金と固定費の見直しが基本
貯金が続かない原因の一つは、生活費を使ったあとに残ったお金を貯めようとすることです。月末に残高が少なくなれば、予定していた金額を貯金に回せません。これを防ぐために取り入れたいのが、給料日に一定額を別口座へ移す「先取り貯金」です。
金融庁のNISA特設ウェブサイトでも、家計管理の基本として収入と支出の把握、収支を黒字にすること、黒字分を貯蓄することが示されています。給料日に一定額を自動で貯蓄用口座へ移し、残った金額で生活する方法も紹介されています。
先取り貯金を始める手順
- 直近2〜3か月の明細を確認し、毎月の支出を把握する。
- 家賃、光熱費、通信費、保険料などの固定費を合計する。
- 食費、日用品、交通費など、変動する生活費の予算を決める。
- 給料日に貯金専用口座へ自動振替する。
- 月末に予算と実績を比較し、翌月の積立額や支出配分を調整する。
毎月8万3,334円を積み立てるのが難しい場合は、最初から無理な金額を設定する必要はありません。例えば、毎月5万円から始めて自動積立を定着させ、固定費を見直したあとに6万円、7万円と増やす方法もあります。ただし、年間100万円の目標を達成するには、最終的に不足分をボーナスなどで補う計画が必要です。
固定費は毎月の節約効果が積み上がる
節約を始めるなら、食費を数百円ずつ削ることだけに集中せず、固定費も確認しましょう。毎月の支出を継続的に減らせれば、その効果が1年を通じて積み上がります。
- 住居費:更新時に家賃や住み替えの費用対効果を比較する。引っ越し費用を含めて判断する。
- 通信費:スマートフォンの料金プランや、自宅のインターネット契約を見直す。
- 保険料:保障内容の重複や必要性を確認する。保険料だけで判断し、必要な保障まで削らない。
- サブスクリプション:使っていない動画配信、アプリ、会員サービスを整理する。
- 車関連費:駐車場、保険、維持費を合算し、利用頻度に見合っているか確認する。
例えば、通信費やサブスクリプションなどを合計して月1万円減らせれば、年間では12万円の支出削減です。これはあくまで試算ですが、毎月の貯金額を増やすうえで固定費の見直しが有効な理由が分かります。
一方、食費や交際費を極端に削り、健康や人間関係に悪影響が出るような節約は長続きしません。無理なく続ける家計管理では、支出を一律に減らすのではなく、満足度の低い支出から優先して見直すことが大切です。
【一人暮らし・夫婦別】年間100万円の貯金シミュレーションとボーナス活用法
一人暮らしと夫婦世帯では、貯金を作る方法が異なります。一人暮らしは家賃や光熱費を一人で負担する一方、夫婦世帯は生活費を分担できる場合があります。ただし、夫婦でも子どもの教育費、住宅ローン、車の維持費などによって貯蓄余力は変わります。
一人暮らしで年間100万円貯める場合
一人暮らしでは、家賃が手取りに対して大きな割合を占めると、毎月8万円以上の貯金は難しくなります。まずは家賃、通信費、保険料などの固定費を確認し、毎月確実に残せる金額を計算しましょう。
仮に毎月5万円を貯められるなら、年間の積立額は60万円です。残り40万円をボーナスや臨時収入から確保できれば、年間100万円に到達します。ボーナスがない場合は、月額の積立を増やすか、達成時期を延ばす必要があります。
夫婦で年間100万円貯める場合
夫婦の場合、年間100万円は世帯全体で達成する目標として設定できます。二人がそれぞれ毎月4万1,667円程度を貯めれば、世帯合計では年間約100万円になります。ただし、これは単純に折半する試算であり、収入や家計の負担が異なる場合には適切な分担方法も変わります。
収入に差がある夫婦なら、生活費と貯金の負担を手取り収入の比率に応じて分ける方法もあります。例えば、世帯の手取りが夫30万円、妻20万円なら、収入比は6対4です。家計の貯金目標や生活費の分担について話し合い、どちらか一方に負担が偏らない仕組みを作りましょう。
ボーナスを活用した年間100万円の貯金シミュレーション
ボーナスを使える場合、毎月の負担を軽くできます。次の金額は、ボーナスからの貯金額を年間の目標に組み込んだ試算です。
- 毎月5万円+ボーナス20万円を年2回:60万円+40万円=年間100万円。
- 毎月6万円+ボーナス14万円を年2回:72万円+28万円=年間100万円。
- 毎月7万円+ボーナス8万円を年2回:84万円+16万円=年間100万円。
- ボーナスを使わない場合:毎月約8万3,334円を積み立てる。
ボーナスを前提に計画を立てるときは、支給額ではなく税金や社会保険料を差し引いた手取り額を基準にしてください。また、旅行、帰省、家電の買い替え、税金など、年に数回発生する支出も考慮する必要があります。
ボーナスが予定より少なかった場合に備え、あらかじめ代替案を用意しておくことも重要です。生活に必要な費用まで削って目標を達成するのではなく、積立額と達成時期を調整できる計画にしておきましょう。
【貯金できない理由】失敗しやすい家計の特徴と改善策
貯金できない理由は、必ずしも収入の少なさだけではありません。支出を把握していない、年払いの費用を月々の家計に組み込んでいない、残ったお金を貯めようとしているなど、管理の仕組みに問題がある場合もあります。
特に見落としやすいのが、毎月の家計簿には表れにくい不定期の支出です。自動車税、保険料の年払い、冠婚葬祭、帰省費用、家電の故障などが重なると、順調に貯めていたお金を取り崩すことになります。
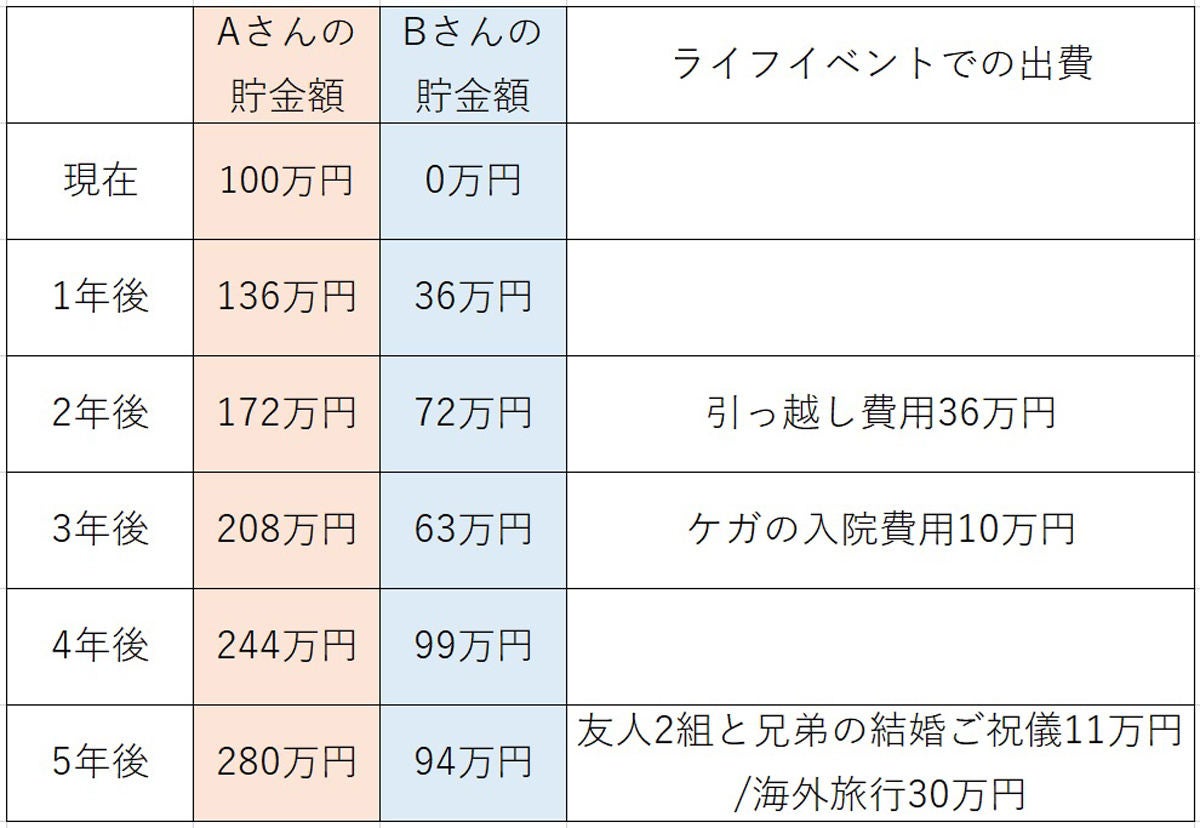
対策として、年間に発生する支出を洗い出し、予想額を12で割って毎月の予算に組み込む方法があります。例えば、年間12万円の臨時支出を想定するなら、月1万円を専用口座などに確保します。これは貯金とは別の予算として管理すると、年間100万円の目標を崩しにくくなります。
年間100万円を目指す人が避けたい3つの落とし穴
- 最初から高すぎる金額を設定する:生活費が足りず、結局貯金を取り崩す原因になる。家計の黒字額を基準にする。
- 臨時支出を想定していない:通常月は貯金できても、税金や家電の買い替えで計画が崩れる。年間支出も予算化する。
- 貯金と投資を同じものとして考える:投資商品は値下がりする可能性があり、必要な時期に元本を確保できるとは限らない。使う予定のある資金は、目的と期間に応じて置き場所を考える。
貯金目標額は、家計の状況に合わせて調整できます。毎月3万円しか貯められない人でも、1年で36万円、2年で72万円を積み立てられます。年間100万円という数字に届かないからといって、貯金が無意味になるわけではありません。
ただし、目標を変える場合は、何となく先送りするのではなく、毎月の積立額、ボーナスからの貯金額、達成までの期間を具体的に決め直しましょう。計画を数値で管理すれば、どこを改善すべきかも見えやすくなります。
【プロの結論】年間100万円の貯金は金額より仕組みで決まる
年間100万円を貯めるうえで、最初に判断すべきなのは「毎月8万円以上を貯められるか」だけではありません。家計の現状を確認し、毎月の積立とボーナスの配分を組み合わせて、無理なく継続できる計画を作れるかどうかです。
家計管理の観点では、次の3つの条件を満たす計画が実行しやすくなります。
- 毎月の黒字が確認できる:生活費や年間の臨時支出を確保しても、貯金に回せる金額が残る。
- 貯金が自動化されている:給料日に別口座へ移し、毎月の意思決定に頼らず積み立てられる。
- 目標と実績を定期的に確認できる:3か月ごとに進捗を見直し、必要なら支出や積立額を調整できる。
年間100万円という目標が向いているのは、生活費を確保したうえで毎月の積立を増やせる人や、ボーナスから計画的に貯金できる人です。一方、毎月赤字が続いている人、高金利の借入返済が家計を圧迫している人、近い将来に大きな支出を予定している人は、先に家計の立て直しや必要資金の確保を優先したほうがよい場合があります。
また、生活防衛資金が十分でない段階では、年間100万円という数字だけを追いかけず、急な病気や失業、修理費用などに対応できる現金も確保しましょう。貯金は、目標を達成することだけでなく、予期せぬ支出によって生活が不安定になるのを防ぐ役割も担っています。
【年間100万円の貯金】に関するよくある質問(FAQ)
Q1:年間100万円を貯めるには、毎月いくら必要ですか?
A1:ボーナスを使わない場合は、毎月約8万3,334円です。8万3,334円を12か月積み立てると100万8円になります。ボーナスから貯金できる場合は、その金額に応じて月々の積立額を下げられます。
Q2:手取り20万円でも年間100万円の貯金は可能ですか?
A2:数学的には可能ですが、毎月約8万3,334円を貯めるには手取りの約41.7%を確保する必要があります。家賃や生活費の負担が大きい場合は、固定費の削減やボーナスの活用を検討し、無理のない積立額から始めましょう。
Q3:一人暮らしでも年間100万円を貯められますか?
A3:可能ですが、家賃や光熱費を一人で負担するため、家計によって難易度が変わります。毎月5万円の積立とボーナスからの年間40万円の貯金を組み合わせるなど、生活費に合った方法を選びましょう。
Q4:ボーナスがない場合はどうすればよいですか?
A4:ボーナスなしで年間100万円を貯めるには、毎月約8万3,334円の積立が必要です。現状の家計で難しい場合は、固定費を見直す、積立額を段階的に増やす、目標達成までの期間を延ばすといった方法があります。
Q5:貯金と投資はどちらを優先すべきですか?
A5:近いうちに使う予定の資金や、急な出費に備える生活防衛資金は、値下がりリスクを避けやすい預貯金などで確保するのが基本です。長期的な資産形成では投資も選択肢になりますが、元本割れの可能性があるため、貯金と同じ確実性を前提にしないことが大切です。
まとめ:年間100万円の貯金は自分に合ったペースで達成する
年間100万円の貯金には、ボーナスなしなら毎月約8万3,334円の積立が必要です。ただし、手取り収入や家族構成、住居費によって実現の難易度は異なります。すべての人が同じ金額を毎月貯める必要はありません。
まずは家計の収支を把握し、先取り貯金を仕組み化したうえで、通信費や保険料などの固定費を見直しましょう。ボーナスがある人は、生活に必要な臨時支出を確保しながら、貯金に回す金額をあらかじめ決めておくと計画を立てやすくなります。
2026年の最新統計が示す平均貯蓄額は、あくまで世帯の貯蓄残高を把握するための参考値です。大切なのは平均と比較することではなく、自分の家計で実現できる貯蓄ペースを見つけ、継続することです。年間100万円という目標を、日々の生活を犠牲にする数字ではなく、将来の安心につながる具体的な計画として活用しましょう。 (出典: 貯金 年間 100 万(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
