東京一人暮らしのリアル生活費【2026】手取り別内訳と破綻防衛策
相次ぐ物価高やエネルギー価格の変動、そして高止まりを続ける首都圏の住宅市場。進学や就職、転職を機に東京での一人暮らしを控える人々にとって、「毎月いくらあれば暮らしていけるのか」「手取りの給与で赤字を出さずに生活を維持できるのか」は、生活設計を左右する極めてシビアな現実問題です。
ネット上には「手取り20万円あれば余裕」「手取り15万円でも工夫次第で暮らせる」といった楽観的な言説が散見される一方で、SNSには「生活費が足りず毎月貯金を切り崩している」「急な出費で家計が破綻寸前」という悲痛な叫びも溢れています。2026年の最新経済状況を踏まえ、総務省の統計調査や現場の家計実態データをもとに、東京単身生活の真実と家計防衛の具体策を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:東京の単身生活費は平均月16万〜18万円。支出の約6割を左右する家賃設定が家計防衛の絶対条件。
- 要点2:手取り15万円は郊外選択と徹底的な節約が必須となる「限界ライン」、手取り20万円で標準的な生活、着実な資産形成には手取り25万円がひとつの目安。
- 要点3:家賃の4.5〜6ヶ月分に及ぶ賃貸初期費用や、2年ごとの更新料積立の欠落が破綻を招く最大の盲点。
【2026年最新】東京一人暮らしの生活費平均はいくら?現場データと統計のリアル
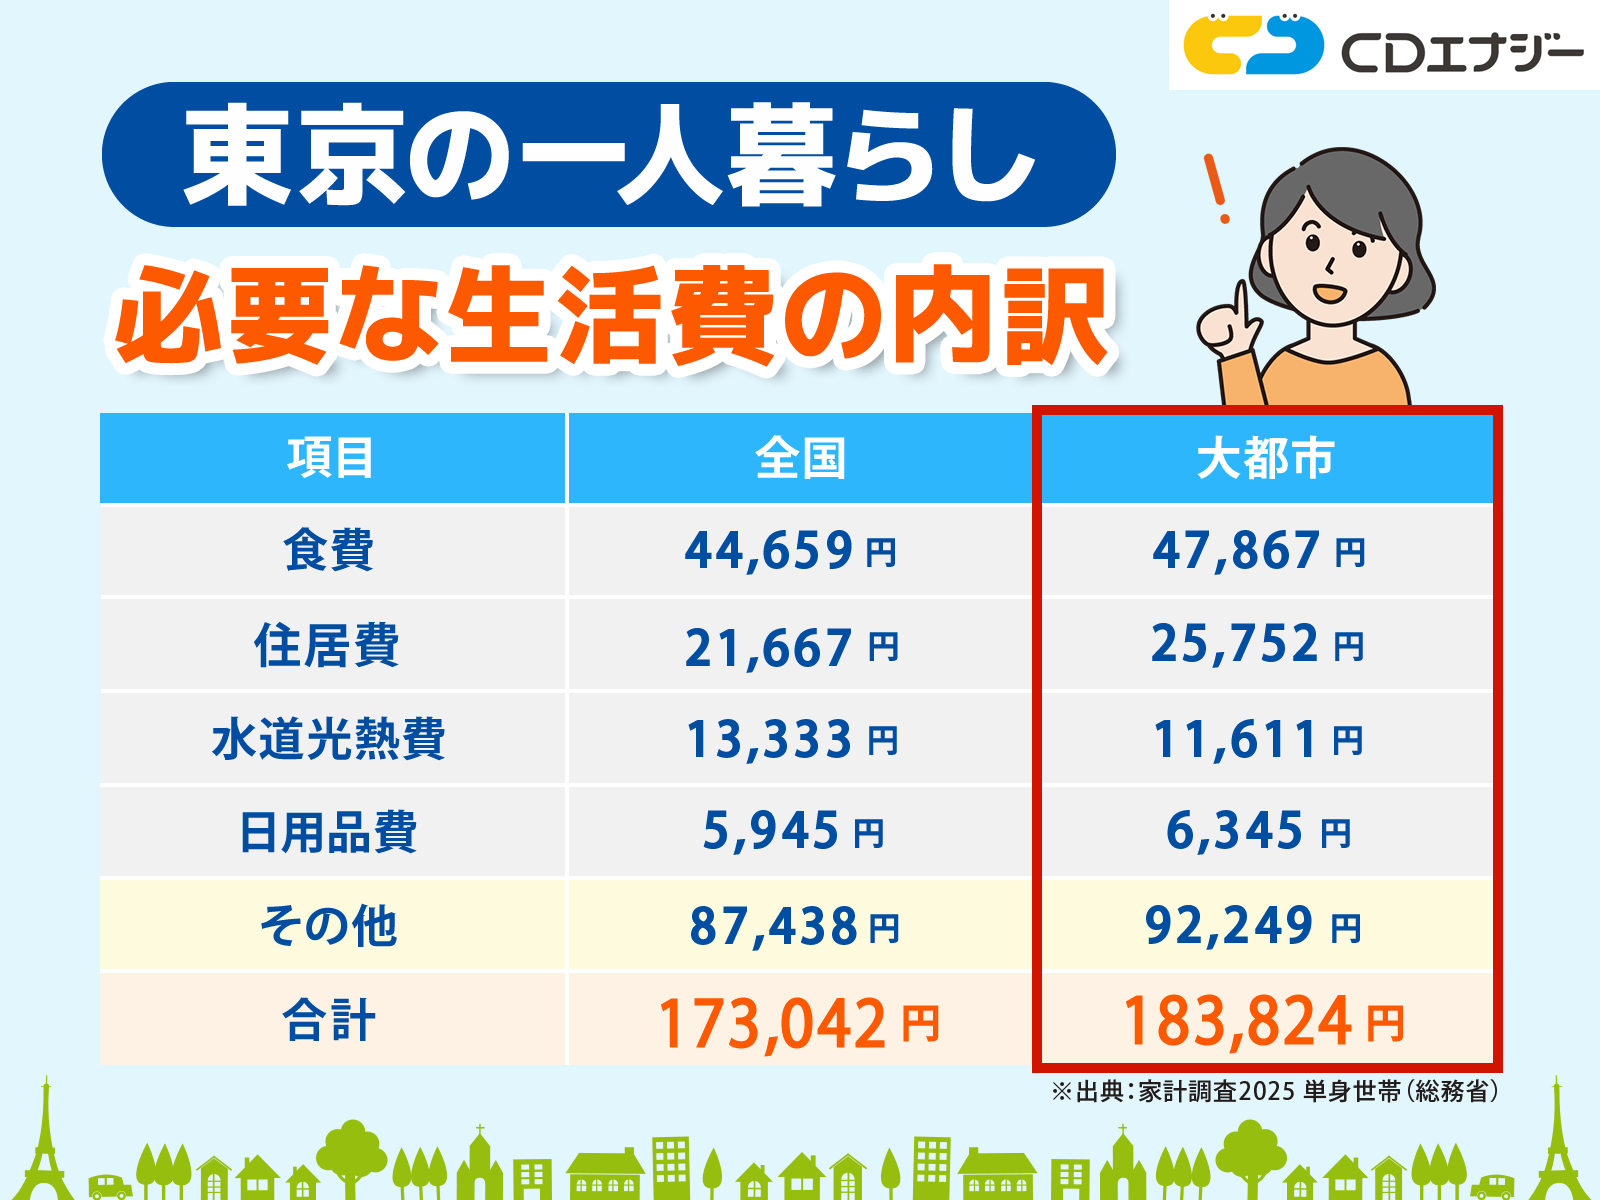
総務省が公表する家計調査(単身世帯)の東京都区部データを精査すると、住居費を除いた単身世帯の消費支出は約12万〜13万円で推移しています。ここに民間の賃貸住宅に暮らす単身者の家賃を加味すると、23区一人暮らし費用の実質的な平均値は毎月16万〜18万円前後に達します。質素に切り詰めた場合でも約13万円、一定の交際や趣味を楽しむゆとりを持たせるなら月22万〜24万円が実際の相場感覚です。
地方都市と東京における生活費の決定的な差異は、言うまでもなく住宅費と外食コストにあります。全国平均の単身向け家賃が5万〜6万円台に留まるのに対し、東京一人暮らし家賃相場はワンルーム・1Kであっても都心部で8万〜10万円超、23区全域で見ても7.5万〜8.5万円がボリュームゾーンを形成しています。生活インフラの基本コストが全国最高水準にあるという構造を正確に捉えなければ、上京初月から資金ショートの危機に直面することになります。
手取り15万〜25万円のリアル生活費内訳|限界ラインと貯蓄の境界線
「月々の手取り額でどのような生活水準になるのか」。読者が最も懸念する手取り15万円、20万円、25万円の3つのパターンについて、2026年現在の物価水準に基づく収支シミュレーションを作成しました。自炊頻度や住居エリアの選択による差異を明確に数値化しています。
| 項目 | 手取り15万(限界防衛型) | 手取り20万(標準自立型) | 手取り25万(貯蓄両立型) | 編集部の見解・評価 |
|---|---|---|---|---|
| 家賃(管理費込) | 52,000円 | 68,000円 | 80,000円 | 15万層は23区外・築古・シェア必須。20万で城東・城北エリアの1Kが視野に。 |
| 食費 | 28,000円 | 38,000円 | 45,000円 | 物価高の影響大。手取り15万は完全自炊が前提、25万で週1〜2回の外食が可能。 |
| 水道光熱費 | 10,000円 | 12,000円 | 13,000円 | 電気・都市ガス併用の試算。プロパン物件の場合はさらに+3,000〜5,000円増。 |
| 通信費(スマホ・回線) | 4,000円 | 6,000円 | 8,000円 | 格安SIM活用が絶対条件。固定回線の要否でコストが分かれる。 |
| 日用品・雑費 | 5,000円 | 8,000円 | 10,000円 | 洗剤、トイレットペーパー、消耗品、医薬品などの基礎支出。 |
| 交際費・娯楽費 | 10,000円 | 20,000円 | 30,000円 | 手取り15万層では交際1〜2回で上限。精神的充足感の維持に直結する項目。 |
| 被服・美容・医療費 | 6,000円 | 13,000円 | 19,000円 | 美容院、身だしなみ、突発的な通院。手取りが低い層ほど削られがちな領域。 |
| 貯蓄・予備費 | 35,000円 (実質積立不可) | 35,000円 | 45,000円 | 15万層の35,000円は更新料積立等で消滅。25万層で初めてNISA等の投資原資が確保可能。 |
| 合計支出 | 150,000円 | 200,000円 | 250,000円 | 手取り15万は想定外の冠婚葬祭や家電故障1つで即座に赤字化するリスクを内包。 |
試算から浮き彫りになるのは、手取り15万東京生活が事実上の東京一人暮らし限界ラインであるという現実です。手取り15万円の場合、住居は多摩地域や都県境、あるいは築30年以上の木造アパートに限定され、趣味や交際費を極限まで削らなければ収支を均衡させることができません。
一方、手取り20万生活費内訳を見れば、節約を意識することで毎月2万〜3万円程度の社会人一人暮らし貯金を捻出できます。ただし、これも「大きな無駄遣いをしない」ことが前提であり、一度外食やショッピングの頻度を上げれば貯蓄ペースは容易に鈍化します。精神的なゆとりを持ちながら将来の資産形成に踏み出せる水準は、手取り25万円が現実的なスタートラインです。
【実態検証】「給料日前の残高数千円」上京者の生の声と現場の証言
編集部が実施した20代の単身移住者への取材や、各種コミュニティに投稿されたリアルな家計記録からは、統計の数字だけでは見えない生活苦の実情が浮かび上がります。
都内のIT関連企業に勤務する男性(24歳・手取り21万円)は、当時の苦境を次のように語ります。
「地方から出てきた当初、『家賃は手取りの3分の1まで』という昔の言葉を信じて、中野区の家賃7万3千円のアパートを借りました。ですが、光熱費の高騰に加え、同期との付き合いや日々のランチ代が積み重なり、毎月の手元残高は給料日直前に数百円になることもしばしばでした。自炊をしようにも残業でスーパーの閉店に間に合わず、結局コンビニで1回1,000円以上の出費を重ねてしまう。東京は『何もしなくてもお金が吸い取られていく街』だと痛感しました」
また、進学に伴い一人暮らしを始めた学生層においても状況は過酷です。全国大学協同組合連合会の実態調査等を参照すると、学生一人暮らし仕送りの平均額は約7万円前後に留まっており、仕送りだけで家賃と生活費を賄うことは不可能に近い状態です。多くの学生が週3〜4日のアルバイトで月6万〜8万円を稼ぎ、学業の合間を縫って生活費の穴埋めを余儀なくされているのが実情です。

一般に知られていない盲点とネットの誤解|家賃3分の1神話と初期費用の罠
東京での新生活において、多くの人が致命的な資金ショートに陥る背景には、不動産慣習にまつわる「隠れたコスト」の過小評価があります。
1. 「手取りの3分の1」ルールはインフレ下では破綻する
長年定説とされてきた「家賃は手取り月収の3分の1以内」という基準は、食費や光熱費などの基礎生活費が安価だったデフレ時代の遺物に過ぎません。一人暮らし食費平均が外食を含めて月4万円前後に達し、エネルギーコストが高止まりする現在、手取り20万円の人が家賃に6万7千円を割けば、手元に残る可処分所得は13万円強。ここから固定費を引くと、趣味や貯蓄に回せる金額は極めて僅少になります。現代の防衛基準としては、「額面ではなく手取りの25%〜28%」に抑えるのが安全圏です。
2. 賃貸初期費用相場と2年ごとの更新料ショック
見落とされがちなのが、入居時に発生する莫大な契約一時金です。都内の賃貸初期費用相場は、敷金・礼金各1ヶ月、仲介手数料1ヶ月、前家賃、火災保険料、保証会社利用料などを合算すると、一般的に家賃の4.5〜6ヶ月分に達します。家賃7万円の物件であれば、契約時だけで35万〜42万円、引越し代や家電購入を含めると60万〜70万円のキャッシュが一瞬で消失します。
さらに見過ごせないのが「更新料」の存在です。東京圏の民間賃貸の多くは2年ごとに契約更新があり、新賃料の1〜1.5ヶ月分に加えて更新事務手数料(約0.5ヶ月分)が請求されます。月々の家計から「更新料準備金」として毎月約4,000〜5,000円を別枠で積み立てておかなければ、2年目の更新月に家計が破綻します。
3. プロパンガス(LPガス)物件のランニングコスト
家賃が相場より5,000円ほど安いからと安易にプロパンガス仕様の物件を選ぶと、水道光熱費シミュレーションは一気に狂います。東京都内のプロパンガス料金は都市ガスと比較して1.8〜2倍近い水準になるケースが多く、冬季のガス代が単身者でも月1万円を超える事態が頻発します。家賃の安さだけで飛びつかず、配管インフラの確認を怠ってはなりません。
生活費で破綻しないための決定的な防衛策|固定費削減方法と実践的ルール
東京での一人暮らしを成功させ、着実に貯金を築くためには、意志の強さに頼る節約ではなく、仕組みで支出を縛る固定費削減方法と消費行動の最適化が不可欠です。以下に有効な生活費節約術まとめを提示します。
- 家賃の最適化(路線選定の工夫):山手線の内側や人気ターミナル駅から急行・快速で2〜3駅離れた各駅停車駅、あるいは都営新宿線、西武新宿線、東武東上線、京成線などの沿線を選択することで、同等の設備条件でも家賃を1万5千〜2万円抑えることが可能。
- 通信インフラの刷新:大手キャリアの無制限プラン(月額7,000〜8,000円)から、格安SIM(MVNO)やサブブランドの20GBプラン(月額2,000〜3,000円)へ移行するだけで、年間約6万円の固定費が浮く。
- 民間保険の精査:単身の若手社会人にとって、手厚い民間医療保険や個人年金は優先度が低い。高額療養費制度や傷病手当金といった公的社会保障を正しく理解し、月数千円〜1万円以上の過剰な保険料支払いをカットする。
- 自炊の「半自動化」:毎食手の込んだ料理を作る自炊は挫折率が高い。「米を一度に5合炊いて小分け冷凍する」「カット野菜と鶏むね肉・豚こまの炒め物に絞る」「パスタを常備する」など、調理工程を簡略化して外食代を圧縮する。
【プロの結論】経済的自立と心理的防衛ライン|東京生活に向く人・避けるべき人
生活費の多寡だけでなく、都市生活における家計管理は個人の心理的耐性と深く結びついています。都市社会学や消費心理学の視点から見ると、東京は「他者の消費行動」が絶え間なく視覚化される空間です。SNSで流れてくる煌びやかなライフスタイルや、同僚・友人の消費水準に引きずられ、見栄や同調圧力から支出を膨らませてしまう心理傾向(社会的比較バイアス)を自覚できなければ、いくら収入が増えても貯蓄は形成できません。
経済的自立を健全に維持するためには、実家や親族との関係性において過度な甘えを断ち切る一方で、自らの生活水準を他者と切り離して管理する「心理的バウンダリー(境界線)」を確立することが求められます。
【東京での一人暮らしに向いている人の条件】
- 家賃や通信費などの契約内容を自ら精査し、比較検討を厭わない人
- 「見栄の消費」を切り捨て、自分にとって本当に必要な価値にのみ支出できる人
- 突発的なトラブルや収入減に備え、生活防衛資金(生活費3〜6ヶ月分)を最優先で確保できる人
- 自炊や掃除などの家事負担を生活リズムの中にルーティンとして組み込める人
【東京での一人暮らしを避ける・慎重になるべき人の条件】
- 手取り収入が15万円未満で、かつ副業や昇給の見通しが立たない人
- 初期費用や引越し代を消費者金融やクレジットカードのリボ払いで調達しようとしている人
- 「東京にいればなんとかなる」という漠然とした憧れだけで具体的な収支計画を持たない人
- ストレス発散の手段が外食・飲酒・衝動買いに偏っており、固定費削減に抵抗がある人

【東京 一人暮らし 生活費】に関するよくある質問(FAQ)
Q1:手取り15万円台でも東京23区で一人暮らしは可能ですか?
A1:物理的には不可能ではありませんが、極めて過酷な生活を強いられます。23区内で家賃を5万円前後に抑える場合、築年数40年以上の木造物件、風呂なし、あるいは駅から徒歩15分以上の狭小物件が中心となります。突発的な医療費や冠婚葬祭が発生した時点で生活破綻のリスクがあるため、23区外の市部や千葉・埼玉・神奈川の隣接エリアを検討するか、手取り18万円以上を稼げる基盤が整うまで実家暮らしやルームシェアを選択することが賢明です。
Q2:上京時に準備しておくべきリアルな貯金額はいくらですか?
A2:最低でも60万〜70万円、できれば80万円以上の現金を手元に用意しておくべきです。家賃7万円の物件の場合、賃貸初期費用で約35万円、引越し代で約5万〜8万円、生活家電・寝具の購入で約10万〜15万円がかかります。さらに、就職・転職直後は初任給の支払日まで生活費を自己資金で賄う必要があり、予備資金を持たずに上京すると新生活早々に借金を背負うリスクがあります。
Q3:物価高の中で食費を最も現実的に抑える目標ラインはいくらですか?
A3:単身者の現実的な目標ラインは月3万〜3万5千円です(1日あたり約1,000〜1,100円)。これを下回る「月2万円以下」の目標は、米や野菜の実家からの支援がない限り栄養失調や体調不良を招き、結果として医療費や生産性の低下というより大きなコストをもたらします。平日の昼食はお弁当を持参するかコンビニを避け、夕食を簡単な自炊で固定化するのが、心身の健康と節約を両立する最適解です。
まとめ:今後の動向と失敗しないための判断基準
2026年以降の東京生活は、漫然と暮らしていれば加速度的に可処分所得が目減りしていく環境にあります。しかし、構造を正しく理解し、最も支出割合の大きい家賃と通信・保険などの固定費を最初の段階で適切にコントロールできれば、手取り20万円前後であっても十分に文化的な自立生活を送り、将来のための貯蓄を築くことは可能です。
新生活のスタートにおいて最も重要なのは、不動産会社の営業文句や周囲の派手な生活に惑わされず、「自らの実質手取りに見合った住居と生活水準」を妥協なく選び抜く冷静さに他なりません。冷徹な収支シミュレーションに基づいた防衛策を講じ、強固な生活基盤を確立してください。 (出典: 東京 一人暮らし 生活費(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
