実家暮らしはいくら入れるべき?手取り別相場と甘えの境界線を徹底解説
相次ぐ物価高や社会保険料の上昇が家計を圧迫する中、可処分所得を確保し着実に資産形成を進める手段として、あえて実家暮らしを選択する20代・30代が増加しています。しかし、生活の基盤を共有するうえで必ず直面するのが「毎月、実家にいくらお金を入れるべきか」という現実的な金銭問題です。
少なすぎる金額を渡して親から不満を抱かれたり、逆に無理な金額を入れて自身の貯金計画が狂ってしまったりと、適正な着地点を見極められずに悩む社会人は少なくありません。本稿では、最新の調査データやファイナンシャルプランナーの見解を軸に、年代別・手取り別の適正相場から「甘え」と判定される心理的境界線、さらには家族間で揉めない実践的なルール設計までを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:実家に入れる生活費の全国平均は約4万円(相場は3万〜5万円)であり、収入に見合った適正額の黄金比は「手取り月収の15〜20%」が基準となる。
- 要点2:食費や光熱費の高騰を踏まえず、月1〜2万円程度しか入れない状態は、実質的な赤字負担を親に強いることになり「経済的甘え」と受け取られやすい。
- 要点3:親から「お金はいらない」と固辞された場合でも鵜呑みにせず、名義を分けた代理積立や固定費の個別決済など、大人としての責任を可視化する仕組みが不可欠である。
【相場データ検証】実家暮らしは家にいくら入れるのが正解?年代別の平均額と実態
実家に暮らす社会人が家族へ渡す生活費について、各種マネーメディアや保険会社が実施した実態調査を突き合わせると、明確な中央値が浮かび上がってきます。多くの民間調査において、実家に入れている生活費の平均額は約4万円、ボリュームゾーンは「3万円〜5万円」の範囲に集中しています。
ファイナンシャルプランナーの豊田眞弓氏をはじめとする家計の専門家が監修するデータでも、実家暮らしを続ける社会人の1カ月あたりの平均生活費は約7.6万円と算出されており、そのうち家財や食料を共有する対価として親に手渡す金額が約4万円を占める構図が標準的です。ただし、この金額は年代や役職、ライフステージの進展によって段階的に変化します。
20代前半の新社会人の場合、初任給の手取りが18万〜20万円前後に留まるケースが多いため、「2万〜3万円」からスタートする例が目立ちます。一方、キャリアを重ねて昇給を果たす20代後半から30代にかけては、「3.5万〜5万円」へと引き上げるのが一般的なマナーとして定着しています。さらに40代以降で実家に留まるケースでは、親世代が年金生活へ移行することもあり、平均額は4.7万〜6万円へと上昇し、家計の主力を実質的に肩代わりする傾向が強まります。

【手取り別・一人暮らし比較】適正金額の早見表とリアルな家計内訳
生活費の額面を決める際、固定の「3万円」「5万円」という定額思考に囚われると、手取り額が変動した際に破綻を招きます。マネー相談の現場で広く推奨されている合理的な算出ロジックは、「手取り月収の15%〜20%」を目安に設定することです。
一人暮らしをした場合、家賃・食費・水道光熱費・通信費・日用品費を合わせると、地方都市でも最低12万〜14万円、都心部であれば15万〜18万円以上の固定支出が発生します。実家暮らしであれば、手取りの20%を家に入れたとしても、一人暮らしと比べて毎月数万円から10万円以上のキャッシュが手元に残る計算になります。
| 手取り月収 / 状況 | 適正金額(15〜20%目安) | 想定内訳(食費・光熱費・住居費) | 編集部の見解・評価 |
|---|---|---|---|
| 手取り15万円前後 (新卒・第二新卒) | 2.5万 〜 3.0万円 | 食費:1.5万円 水道光熱費:1.0万円 住居費補助:0.5万円 | 新卒段階では無理のない範囲。最低限の消費実費をカバーしつつ貯金を習慣化させる時期。 |
| 手取り20万円前後 (20代中盤・一般職) | 3.0万 〜 4.0万円 | 食費:2.0万円 水道光熱費:1.2万円 住居費補助:0.8万円 | 実家暮らしにおける「全国標準ライン」。親に余計な持ち出しをさせない最低防衛ライン。 |
| 手取り25万円前後 (20代後半〜30代) | 4.0万 〜 5.0万円 | 食費:2.5万円 水道光熱費:1.5万円 住居費・雑費:1.0万円 | 一人前として親から尊重される適正額。毎月5万〜8万円の自己貯蓄と両立できる絶妙な水準。 |
| 手取り30万円以上 (30代中堅・管理職) | 5.0万 〜 6.0万円 | 食費:3.0万円 水道光熱費:1.5万円 住居費・固定資産補助:1.5万円 | 親の加齢や修繕費の発生を考慮した大人の責任額。家族内のパワーバランスを健全に保つ。 |
| 【参考】一人暮らし (手取り20万想定) | 実費支出 13万〜16万円 (手取りの65〜80%) | 家賃:6.5万円 / 食費:4.0万円 光熱費:1.2万円 / 通信日用品:1.8万円 | 自立度は最大化するが、初期費用や更新料の負担が重く、年間の貯蓄ペースは大幅に鈍化する。 |
実家暮らしの最大の強みは、住居費と生活インフラをシェアすることで生まれる「固定費のスケールメリット」にあります。一人暮らしで家賃6万5,000円と食費4万円を単独負担する場合と比較すると、実家に4万円を入れる生活は、毎月約9万〜10万円の可処分所得アドバンテージを生み出していることになります。
「少なすぎると甘え?」批判を生む決定的な理由と心理的バウンダリー
ネット上の掲示板やSNS(旧Twitter・知恵袋など)では、「実家暮らしで家に入れるお金が1万円や2万円なのは甘えではないか」という議論が定期的に炎上します。なぜ社会人が実家に渡す金額が少ないと、周囲や家族から厳しい視線を向けられるのでしょうか。その背景には、単純な金額の多寡を超えた「コスト認識の欠落」と「見えない家事労働の搾取」が存在します。
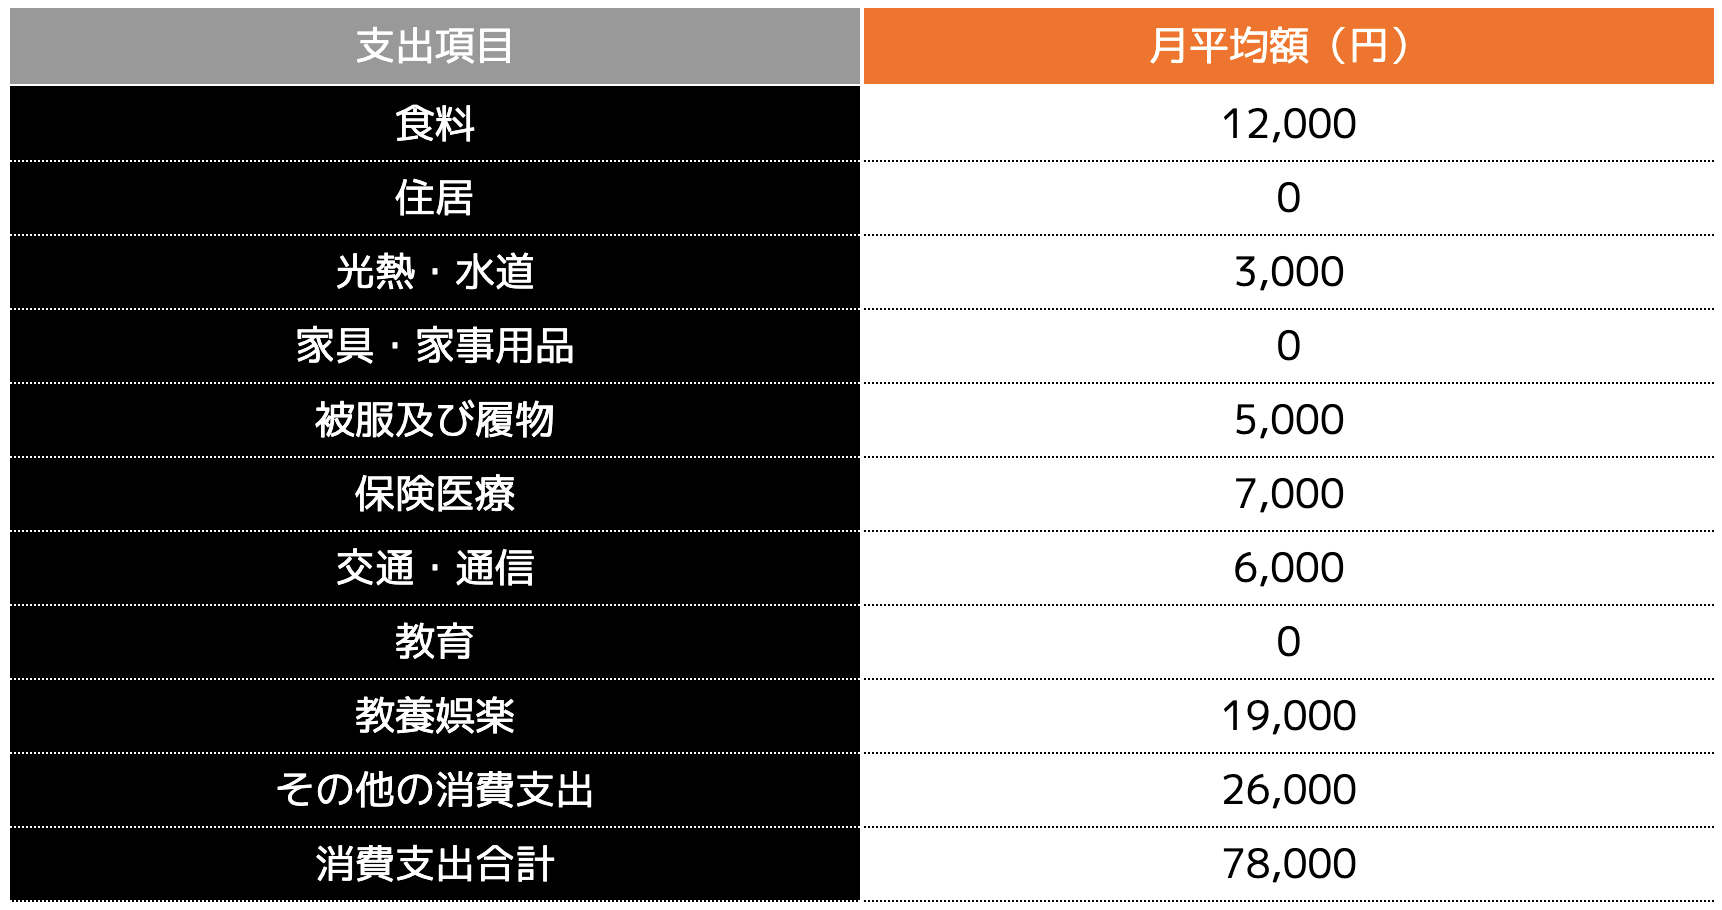
成人が1カ月間、一般的な家庭環境で暮らした場合、1人あたりの食費は自炊を含めても月2万〜3万円、水道・電気・ガス代の按分で1万円前後、トイレットペーパーや洗剤などの消耗日用品で数千円が確実に消費されます。つまり、生活インフラを稼働させる実費だけで、どんなに低く見積もっても3万円前後の現金を直接消費しているのが実情です。
家に入れるお金が1万〜2万円に留まっている場合、本人は「少しでも家計を助けている」つもりであっても、実質的には毎月1万円以上の生活費を親に肩代わりさせている計算になります。さらに金額面だけでなく、掃除、洗濯、炊事、ゴミ出しといった「家事労働」を親に依存したままにしている状態こそが、周囲から「精神的・経済的な甘え」と断じられる最大の引き金です。
家族社会学や心理学の観点において、親子関係が健全に機能し続けるためには「心理的バウンダリー(境界線)」の維持が欠かせません。成人した子どもが親と同居する場合、双方が「共同生活を営む独立した大人同士」として境界線を再構築しなければ、かつての保護者と被扶養者の関係が固定化され、互いに不満を募らせる共依存状態に陥ってしまいます。生活費の適正な支払いは、この境界線を物理的に引き直すための最も強力な契約行為なのです。
親から「お金はいらない」と言われたときの落とし穴と大人の対処法
実家暮らしを始める、あるいは社会人になって生活費を入れようとした際、親側から「あなたのお金は受け取らないから、その分を全額自分の将来のために貯金しなさい」と断られるケースは珍しくありません。親の温かい配慮ではありますが、この言葉をそのまま額面通りに受け取って全額を懐に入れておくことには、いくつかの大きな落とし穴が存在します。
第一に、生活にかかるコストの痛みを直接体感しないため、金銭感覚が学生時代のまま更新されず、マネーリテラシーの形成が遅れるリスクです。第二に、口では「いらない」と言っていても、内心では「少しは自主的に気を利かせてほしい」という無言の期待を抱いている親も多く、長期的には「家に一銭も入れない」という事実が家族間の小さな摩擦の火種になりかねません。
親に生活費の受け取りを拒否された場合は、以下のような代替策を講じるのがスマートな大人の選択です。
- 別口座への「強制先取り貯蓄」の証明:家に入れるはずだった月4万〜5万円を、自分名義の定期預金やNISA口座へ機械的に自動積立設定し、「浮いたお金を親の意図通りに確実に資産形成へ回している」実績を報告する。
- 固定費の特定引き落としを自分の名義に変更:光熱費、インターネット回線代、固定資産税など、明確な引き落とし項目のうち1〜2件を子どもの口座振替・クレジットカード決済に変更し、直接肩代わりする。
- 食料品や日用品の現物補給:週末の買い出し時にスーパーやドラッグストアの会計をすべて引き受ける、米やお茶などの重い常備品を定期的にネット注文して届ける。
- 家族イベントの全額出資:親の誕生日、母の日・父の日、年末年始の旅行や外食費用を全額負担し、年間トータルで生活費相当の金額を家族へ還元する。
【新社会人・初任給の悩み】最初の渡し方と家族会議で作る3つの鉄則
社会人1年目の新社会人にとって、「初任給から生活費を渡すべきか」「初任給は記念品を渡して2カ月目から切り替えるべきか」は悩ましい分岐点です。一般的な慣習としては、初任給(4月支給分)は記念の食事会やギフト、手紙を添えた感謝の表現に充て、5月支給分から正式な生活費の拠出を開始するパターンが最も円満に進みます。
生活費の支払いをスタートするにあたり、最も避けたいのは「金額をうやむやにしたまま放置すること」です。後々のトラブルを防ぎ、お互いが快適に同居生活を継続するためには、最初の段階で一度「家族会議」の場を設け、以下の3つの鉄則を明確に言語化しておく必要があります。
鉄則1:支払うタイミングを「給料日の翌日」に固定化する
手渡しにする場合でも口座振込にする場合でも、給料日の翌日など毎月決まったルーティンに組み込みます。「手持ちのお金に余裕があるときに渡す」という曖昧な運用は、支払いの先延ばしや滞納の原因となります。
鉄則2:ボーナス時の取り扱いと昇給時の見直しルールを合意する
毎月の生活費とは別に、賞与(ボーナス)支給時に追加で親へ渡すのか、あるいはボーナスは全額本人の貯金に回すのかを事前に取り決めます。また、「手取り月収の15〜20%」を原則とし、昇給時や転職時に金額を再評価する見直しサイクル(年に1度など)を設定しておくとスムーズです。
鉄則3:金銭だけでなく「家事分担」の担当領域を明文化する
実家暮らしにおける不満の矛先は、お金以上に「家事の偏り」に向かいがちです。「自分の部屋の掃除は自分で行う」「休日の夕食作りや毎日のゴミ出しを担当する」「洗濯物は自分で畳む」など、家族の一員としての役割を可視化しておくことが重要です。

噂の真偽を徹底検証|「実家暮らしは結婚できない・貯金できない」のカラクリ
世間ではしばしば「実家暮らしの社会人は生活能力が低く自立していないため、婚活で敬遠される」「実家暮らしの人間は危機感が薄く、意外とお金を貯められない」といったステレオタイプが語られます。こうした言説の背景にある現実と構造をファクトベースで検証してみましょう。
婚活市場において問題視されるのは、「実家に住んでいる事実そのもの」ではなく、「生活全般を親にアウトソーシングして平然としている態度」です。家に入れるお金を把握しておらず、自分の食べる食材の価格や光熱費の相場すら知らない状態は、「パートナーとして共同生活を営む能力が著しく低い」と判定されます。逆に、実家に適正な生活費を納め、自炊や家事を日常的に分担し、浮いた固定費を着実に投資や貯金に回している人物であれば、むしろ合理的で堅実な生活者として高く評価されます。
また、「実家暮らしなのに貯金ができない」という現象は、可処分所得の多さが生み出す「パーキンソンの法則(支出の額は、収入の額に達するまで膨張する)」の典型例です。家賃の支払いが不要な分、交際費、趣味、被服費、外食費などに無意識にお金を使い込んでしまい、結果として一人暮らしの人よりも貯蓄残高が少ないという逆転現象が頻発します。
実家暮らしで確実に資産を築くための唯一の防衛策は、「実家暮らし貯蓄ブースト」の仕組み化です。給料が振り込まれた瞬間に、生活費として実家に4万円、先取り貯蓄・投資口座へ7万〜10万円を自動送金し、残った数万円の枠内だけで生活する強制的な仕組みを敷くことで、実家暮らしの経済的メリットを最大化できます。
【プロの結論】実家暮らしを続けるべき人・今すぐ一人暮らしを検討すべき人の判断基準
実家暮らしは万人にとっての正解ではなく、個々人の目的意識と家族関係の成熟度によってその価値が大きく二極化します。現在の状況が自分にとって成長の土台となっているか、あるいは停滞の温床となっているかを見極める判断基準は以下の通りです。
【実家暮らしを継続して成果を出せる人の条件】 毎月の明確な貯金目標(「3年間で500万円貯める」「起業資金を蓄える」など)が存在し、手取りの15〜20%を確実に親へ入れつつ、家事の最低半分を主体的にこなしている人。家族との心理的境界線が保たれており、親の過度な干渉を排して自己決定ができている状態であれば、実家暮らしは強力な資産形成のブースターとなります。
【今すぐ一人暮らしへ舵を切るべき人の条件】 生活費の額を巡って親と度々口論になる、親が生活の隅々にまで口を出し精神的な消耗が激しい、あるいは実家に入れるお金が惜しくて無駄遣いを繰り返し貯金がゼロに近い人。このような環境下では、毎月の一人暮らし費用(12万〜15万円)を払ってでも生活環境をリセットし、家事全般と家計管理を自力で完結させる「自立の強制環境」に身を置く方が、長期的なキャリアと人間的成長において圧倒的に有益です。
【実家暮らしはいくら入れる?】に関するよくある質問(FAQ)
Q1:手取りが18万円の新社会人ですが、毎月3万円を入れるのは少なすぎますか?
A1:手取り18万円に対して3万円は、比率にして約16.7%に該当するため、手取りの15〜20%という標準指標に合致した適正な金額です。少なすぎるということは全くありません。ただし、金額が標準的である分、自分の部屋の掃除や洗濯、共用部分の清掃など、日常的な家事労働を積極的に担う姿勢を見せることで、親側も十分納得して応援してくれる関係性を築けます。
Q2:実家にお金を入れる際、現金の手渡しと銀行振込のどちらが好ましいですか?
A2:家庭の環境によって使い分けるのが理想ですが、関係性の質を高める観点からは「専用の封筒を用意した現金の手渡し」が推奨されます。手渡しの瞬間に「今月もありがとう」という一言を添えることで、同居生活の潤滑油となるからです。一方、両親が共働きで時間が合わない場合や、生活費を明確に家計口座へプールしたい場合は、給料日翌日の自動振込設定を利用することで、渡し忘れや催促の気まずさを未然に防ぐことができます。
Q3:ボーナス(賞与)が出たときも、月々の生活費とは別にお金を渡すべきですか?
A3:ボーナスの支給時に生活費を上乗せして渡すかどうかは、事前のルール設定次第です。一般的には、毎月の生活費(15〜20%)を滞りなく納めているのであれば、ボーナスまで生活費として義務的に徴収されるケースは少数派です。ただし、日頃の感謝を込めてボーナスの10%程度(3万〜5万円など)を「家族への一時金」として渡したり、両親を連れて少し贅沢な食事に出かけたりする気配りを見せると、家族関係はより円満になります。
Q4:実家暮らしをしながら一人暮らし並みに貯金をするための黄金比率は?
A4:実家暮らしにおける理想的な家計配分の黄金比率は、「実家への生活費:20%」「自身の貯蓄・投資:40〜50%」「自己投資・自由費:30〜40%」です。手取り20万円の場合であれば、実家に4万円、貯金・NISAへ8万〜10万円、残りの6万〜8万円を趣味や交際費に充てる配分です。この強制先取り貯蓄の枠組みさえ維持できれば、年間100万〜120万円以上の資産を確実に積み上げることが可能です。
まとめ:家族への敬意と自立心を可視化するマネープランを
実家にいくらお金を入れるべきかという問いの根底にあるのは、単なる金銭の損得勘定ではなく、「成人に達した子どもが、同じ屋根の下で暮らす親に対してどのような敬意と自立心を示すか」という人間関係の姿勢そのものです。
全国的な相場である約4万円、あるいは自身の「手取り月収の15〜20%」という明確な基準をベースに、食費や光熱費の実費をしっかりと意識した金額を設定すること。そして、金銭の受け渡しのみに甘んじることなく、家事分担や感謝のコミュニケーションを怠らないことが、互いのプライベートを尊重し合える大人同士の同居生活を支える基盤となります。
親の好意に甘えきって停滞するのではなく、実家暮らしという環境のメリットを最大限に活かして強固な貯蓄体質を作り上げること。曖昧な思い込みを捨て、オープンな対話を通じて納得のいく家計ルールを構築することが、経済的自立と家族円満を両立させる最短のルートです。 (出典: 実家 暮らし いくら 入れる(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
