宗教法人はなぜ非課税?お布施・お守り・駐車場の税金と法人税率を2026年最新解説
「宗教法人は税金を払わなくていい」という話は、どこまで本当なのか。寺院や神社に納めるお布施、お守りやおみくじの頒布、境内の土地を活用した駐車場経営では、税金の扱いが大きく異なる。宗教法人だからといって、すべての収入が非課税になるわけではない。
2026年10月現在、国税庁が公表する「令和8年版 宗教法人の税務」や「No.5759 法人税の税率」などを基に制度を整理すると、判断の軸は宗教法人という名称ではなく、収入がどのような活動から生じたかにある。法人税法上の収益事業に該当すれば、宗教法人でも法人税の申告・納付が必要になる。さらに、消費税、源泉所得税、固定資産税は、それぞれ異なる基準で判断される。
📌 【この記事の重要ポイントまとめ】
- 要点1:宗教法人が法人税の課税対象外となるのは、原則として収益事業以外の所得。法人の全収入が非課税という意味ではない。
- 要点2:お布施や宗教的なお守りの頒布は原則として収益事業に該当しない一方、継続的な駐車場経営や一般商品の販売は課税対象になり得る。
- 要点3:2026年現在、一般的な宗教法人の収益事業に対する国の法人税率は、年間800万円以下の所得部分が15%、超える部分が19%。税目ごとの判定と適切な会計区分が欠かせない。
【制度の核心】宗教法人が非課税とされる理由は「宗教活動」と「収益事業」の違い
宗教法人の税制は、宗教活動による収入と、一般の事業者と競合するような経済活動による所得を区別する仕組みになっている。
宗教法人は法人税法上の公益法人等に位置づけられ、原則として、法人税法施行令第5条に定められた34種類の収益事業から生じた所得が課税対象となる。宗教活動によるお布施や献金などは、通常、この収益事業に該当しないため、法人税の課税対象にならない。
背景には、宗教活動の性質への配慮と、税負担の公平性という2つの考え方がある。信仰に基づく献金や儀式への謝礼を、一般的な商品の販売代金と同じように扱うことはできない。一方、宗教法人が店舗や駐車場などを継続的に経営し、一般企業と同様の事業活動を行うなら、その所得まで一律に課税対象外とするのは公平性の面で問題が生じる。
国税庁の税務大学校が公表した研究論文「宗教ビジネスを巡る一考察」でも、伝統的な宗教行為と、価格を設定して市場で販売する宗教的サービスとの関係が検討されている。宗教的な名称を使っているかどうかだけでは、税法上の性質を決められないという論点だ。
ここで押さえておきたいのは、宗教法人の「非課税」が、すべての税目について同じ意味を持つわけではないことだ。法人税は主に収益事業から生じる所得を基準に判断するが、消費税は個々の取引の性質、固定資産税は土地や建物の用途などを基準に判定する。
【収入別比較】お布施・お守り・おみくじ・駐車場経営の税金はどう違う?
宗教法人の税務を理解するうえで、まず比較したいのが、お布施、宗教的な物品の頒布、一般商品の販売、駐車場経営の4つだ。いずれも寺院や神社で発生し得る収入だが、法人税と消費税では判断の仕方が異なる。
| 収入・活動の種類 | 法人税の基本的な扱い | 消費税の基本的な扱い | 判断のポイント |
|---|---|---|---|
| 葬儀・法要のお布施、戒名料、玉串料 | 通常は収益事業に該当せず、課税対象外 | 原則として不課税 | 宗教行為に伴う献納・喜捨としての性質 |
| お守り・お札・おみくじの頒布 | 売価と仕入原価の差額が実質的な喜捨金と認められる場合、物品販売業に該当しない | 原則として不課税 | 宗教的意義、頒布価格、原価、販売方法など |
| 絵はがき・暦・書籍・一般的な雑貨などの販売 | 物品販売業などの収益事業に該当すれば課税 | 原則として課税 | 商品としての販売形態、取引の実態 |
| 継続的な有料駐車場の経営 | 駐車場業に該当すれば課税 | 原則として課税 | 設備、貸出方法、継続性、利用者、料金設定など |
| 土地・建物の貸付け | 不動産貸付業などに該当すれば課税 | 土地の貸付けは原則非課税。建物の貸付けは原則課税だが、住宅の貸付けは非課税 | 貸付資産の種類、用途、契約内容 |
| 墓地・霊園の管理料 | 業務の実態に応じて個別判定 | 原則として課税 | 管理サービスの内容と対価の性質 |
| 宗教活動としての拝観料 | 通常は収益事業に該当しない | 原則として不課税 | 宗教活動の一環か、商業的な観覧サービスか |
表の内容は、国税庁の「令和8年版 宗教法人の税務」や法人税基本通達などを踏まえた一般的な整理だ。個々の契約や運営方法によって結論が変わる場合がある。
お布施は非課税なのか
葬儀や法要に際して寺院などに納めるお布施、戒名料、神社の玉串料などは、通常、法人税法上の収益事業から生じる所得には当たらない。また、消費税についても、宗教行為に伴う喜捨金などは原則として課税対象外となる。
ただし、金銭を「お布施」と呼べば、どのような取引でも非課税になるわけではない。サービスの提供主体、料金設定、契約関係、実際の提供内容などから、一般的な事業取引に当たるかどうかを判断する必要がある。
お守り・おみくじ・お札の販売は課税されるのか
お守り、お札、おみくじなどは、宗教的な意義を持つ頒布品として扱われる場合、原則として法人税法上の物品販売業に該当しない。国税庁の法人税基本通達15-1-10は、売価と仕入原価との差額が通常の売買利益ではなく、実質的に喜捨金と認められる場合を例示している。
一方、絵はがき、写真帳、暦、書籍、線香、ろうそくなどを一般商品として販売する場合は、物品販売業として法人税の課税対象になることがある。消費税についても、一般商品の販売は原則として課税対象だ。ただし、参詣に際して神前・仏前に供えるために頒布する物品などには、不課税として扱われる場合がある。
つまり、お守りの形をしていれば必ず非課税、一般商品に見えれば必ず課税という単純な線引きではない。宗教的な頒布としての実態があるか、通常の商取引として利益を得る活動なのかが判断材料になる。
宗教法人の駐車場経営は法人税の対象になるのか
境内の一角を継続的な有料駐車場として運営し、参拝者以外にも貸し出すなど、独立した駐車場事業として経営している場合は、法人税法上の駐車場業に該当する可能性が高い。収益事業として認定されれば、その事業から生じた所得に法人税が課される。
消費税も別に判断する。有料駐車場の利用料は原則として課税対象だ。ただし、境内に参拝者用の駐車スペースを設けているだけなのか、独立した事業として第三者に貸し出しているのかなど、実際の利用状況を確認する必要がある。
駐車料金の総額がそのまま法人税の課税所得になるわけではない。駐車場の収入から、対応する経費などを適切に差し引いて所得を計算する。宗教活動と駐車場事業で共通する費用は、合理的な基準で区分することが重要だ。
【34種類一覧】宗教法人でも課税対象になる収益事業とは
法人税法上の収益事業は、法人税法施行令第5条に定められた34種類の事業だ。宗教法人がこれらの事業を、継続して事業場を設けて行う場合、原則として収益事業から生じた所得が課税対象となる。その事業に通常付随する行為も含まれる場合がある。
国税庁が示す34種類は、次のとおりだ。
- 販売・貸付・金融関係:①物品販売業、②不動産販売業、③金銭貸付業、④物品貸付業、⑤不動産貸付業
- 製造・通信・運送関係:⑥製造業、⑦通信業、⑧運送業、⑨倉庫業、⑩請負業
- 情報・仲介関係:⑪印刷業、⑫出版業、⑬写真業、⑰周旋業、⑱代理業、⑲仲立業、⑳問屋業
- 施設・宿泊・飲食関係:⑭席貸業、⑮旅館業、⑯料理店業その他の飲食店業、㉓浴場業
- 資源・生活サービス関係:㉑鉱業、㉒土石採取業、㉔理容業、㉕美容業
- 娯楽・医療・教育関係:㉖興行業、㉗遊技所業、㉘遊覧所業、㉙医療保健業、㉚技芸教授業
- その他:㉛駐車場業、㉜信用保証業、㉝無体財産権の提供等を行う事業、㉞労働者派遣業
これらの名称に該当する活動を行っていれば、すべて無条件に課税されるというわけではない。継続性や事業場の有無、事業の具体的な性質などを確認する必要があり、法律上の例外も存在する。
たとえば、寺院が茶道や書道の教室を一般向けに継続して運営し、授業料を得ている場合は、技芸教授業などに該当する可能性がある。宿泊施設や飲食施設を経営する場合も、宗教活動の一部として提供するものなのか、旅館業や飲食店業としての事業なのかを検討しなければならない。
また、宗教法人が所有する土地や建物を第三者に貸し出す場合、単に宗教法人の所有物であるという理由だけで、貸付収入が非課税になるわけではない。不動産貸付業に該当するかどうか、契約内容や利用目的を踏まえた判断が必要だ。

【2026年の税率】年間所得800万円の基準と法人税の計算方法
宗教法人が収益事業を行い、法人税の課税対象となる所得を得た場合、適用される法人税率は法人区分によって異なる。
国税庁の「No.5759 法人税の税率」は、令和8年4月1日現在の法令に基づく税率を掲載している。宗教法人を含む「上記以外の公益法人等」に該当する場合、収益事業から生じた所得について、原則として年間800万円以下の部分は15%、800万円を超える部分は19%となる。
ここでいう800万円は、宗教法人全体の収入でも、寄付金やお布施を含む総収入でもない。法人税法上の収益事業から生じた課税所得を基準に考える必要がある。
税率の仕組みを具体的に見てみよう。以下は、課税対象となる収益事業の所得が1,000万円で、一般的な税率が適用される場合の国の法人税額の単純計算例だ。
- 800万円 × 15% = 120万円
- 200万円 × 19% = 38万円
- 国の法人税額の合計:158万円
この例では、所得全体に19%を掛けるのではなく、800万円までの部分と、それを超える部分を分けて計算する。実際の税額は、損金算入や税額控除などの適用状況によって異なり、地方税も別途考慮する必要がある。
なお、国税庁の税率表には、所得金額が年10億円を超える事業年度について、800万円以下の部分の税率が17%となる場合も示されている。大規模な収益事業を行う法人は、通常の15%という数字だけで判断しないよう注意したい。
2026年から始まった防衛特別法人税にも注意
2026年の税務で押さえておきたい変更点が、防衛特別法人税だ。国税庁の案内によると、2026年4月1日以後に開始する事業年度から、各事業年度の所得に対する法人税を課される法人は、防衛特別法人税の対象となる。
税額は、一定の控除を反映した基準法人税額から年500万円の基礎控除額を差し引き、その超過額に4%を乗じて計算する。ここでいう500万円は、課税所得ではなく、計算上の法人税額に対する控除である。
防衛特別法人税額がゼロになる場合でも、対象法人には申告が必要とされている。宗教法人であっても、収益事業を行って法人税の納税義務がある場合は、対象となる事業年度や申告要件を確認したい。
【税目別に整理】法人税・消費税・源泉所得税・固定資産税の違い
「宗教法人は非課税」という言葉が誤解を生みやすい理由の一つは、税目ごとに課税の基準が違うことにある。法人税の対象外である収入でも、関連する取引や資産の使い方によっては、別の税金が発生する可能性がある。
法人税:収益事業から生じた所得が中心
法人税は、宗教法人が行う収益事業から生じた所得を中心に課税される。宗教活動に伴う献金など、通常は収益事業に該当しない活動から生じた所得は、原則として法人税の課税対象にならない。一方、駐車場業、一般商品の販売、不動産貸付業などは、事業の実態に応じて課税対象となる。
消費税:宗教法人という理由だけでは免除されない
消費税は、国内で事業者が事業として対価を得て行う取引を基本的な課税対象とする。国税庁は、宗教法人も消費税法上の事業者に含まれるとしている。
ここで区別したいのが、「不課税」と「非課税」だ。不課税は、取引の性質上、そもそも消費税の課税対象に当たらないことを指す。非課税は、本来は課税対象となる取引について、法律上の理由から消費税を課さない扱いだ。
お布施や宗教的な頒布品は、通常、不課税として整理される。一方、土地の貸付けは原則として消費税非課税であり、事業用の建物の貸付けや有料駐車場の利用料は原則として課税対象になる。住宅の貸付けには非課税の扱いがあるなど、契約内容によって結論が変わる。
課税事業者に該当するかどうかや、インボイス制度への対応も確認したい。宗教法人であっても、課税対象となる取引があれば、売上高や基準期間などの要件に応じて消費税の申告・納付が必要になる。
源泉所得税:住職や職員への給与支払いにも関係する
宗教法人は、給与や一定の報酬・料金を支払う際、源泉徴収義務者となる。国税庁の「令和8年版 宗教法人の税務」も、宗教法人が支払う給与や報酬に対する所得税・復興特別所得税の源泉徴収を主要な注意点として挙げている。
住職や神職、職員などへの給与については、支払いの実態に応じて源泉徴収を行い、必要な税額を納付する。個人としての家計と宗教法人の会計を明確に分けることも大切だ。宗教法人が非課税の収入を得ているからといって、給与の源泉徴収義務までなくなるわけではない。
固定資産税:宗教施設としての用途と実際の利用状況が重要
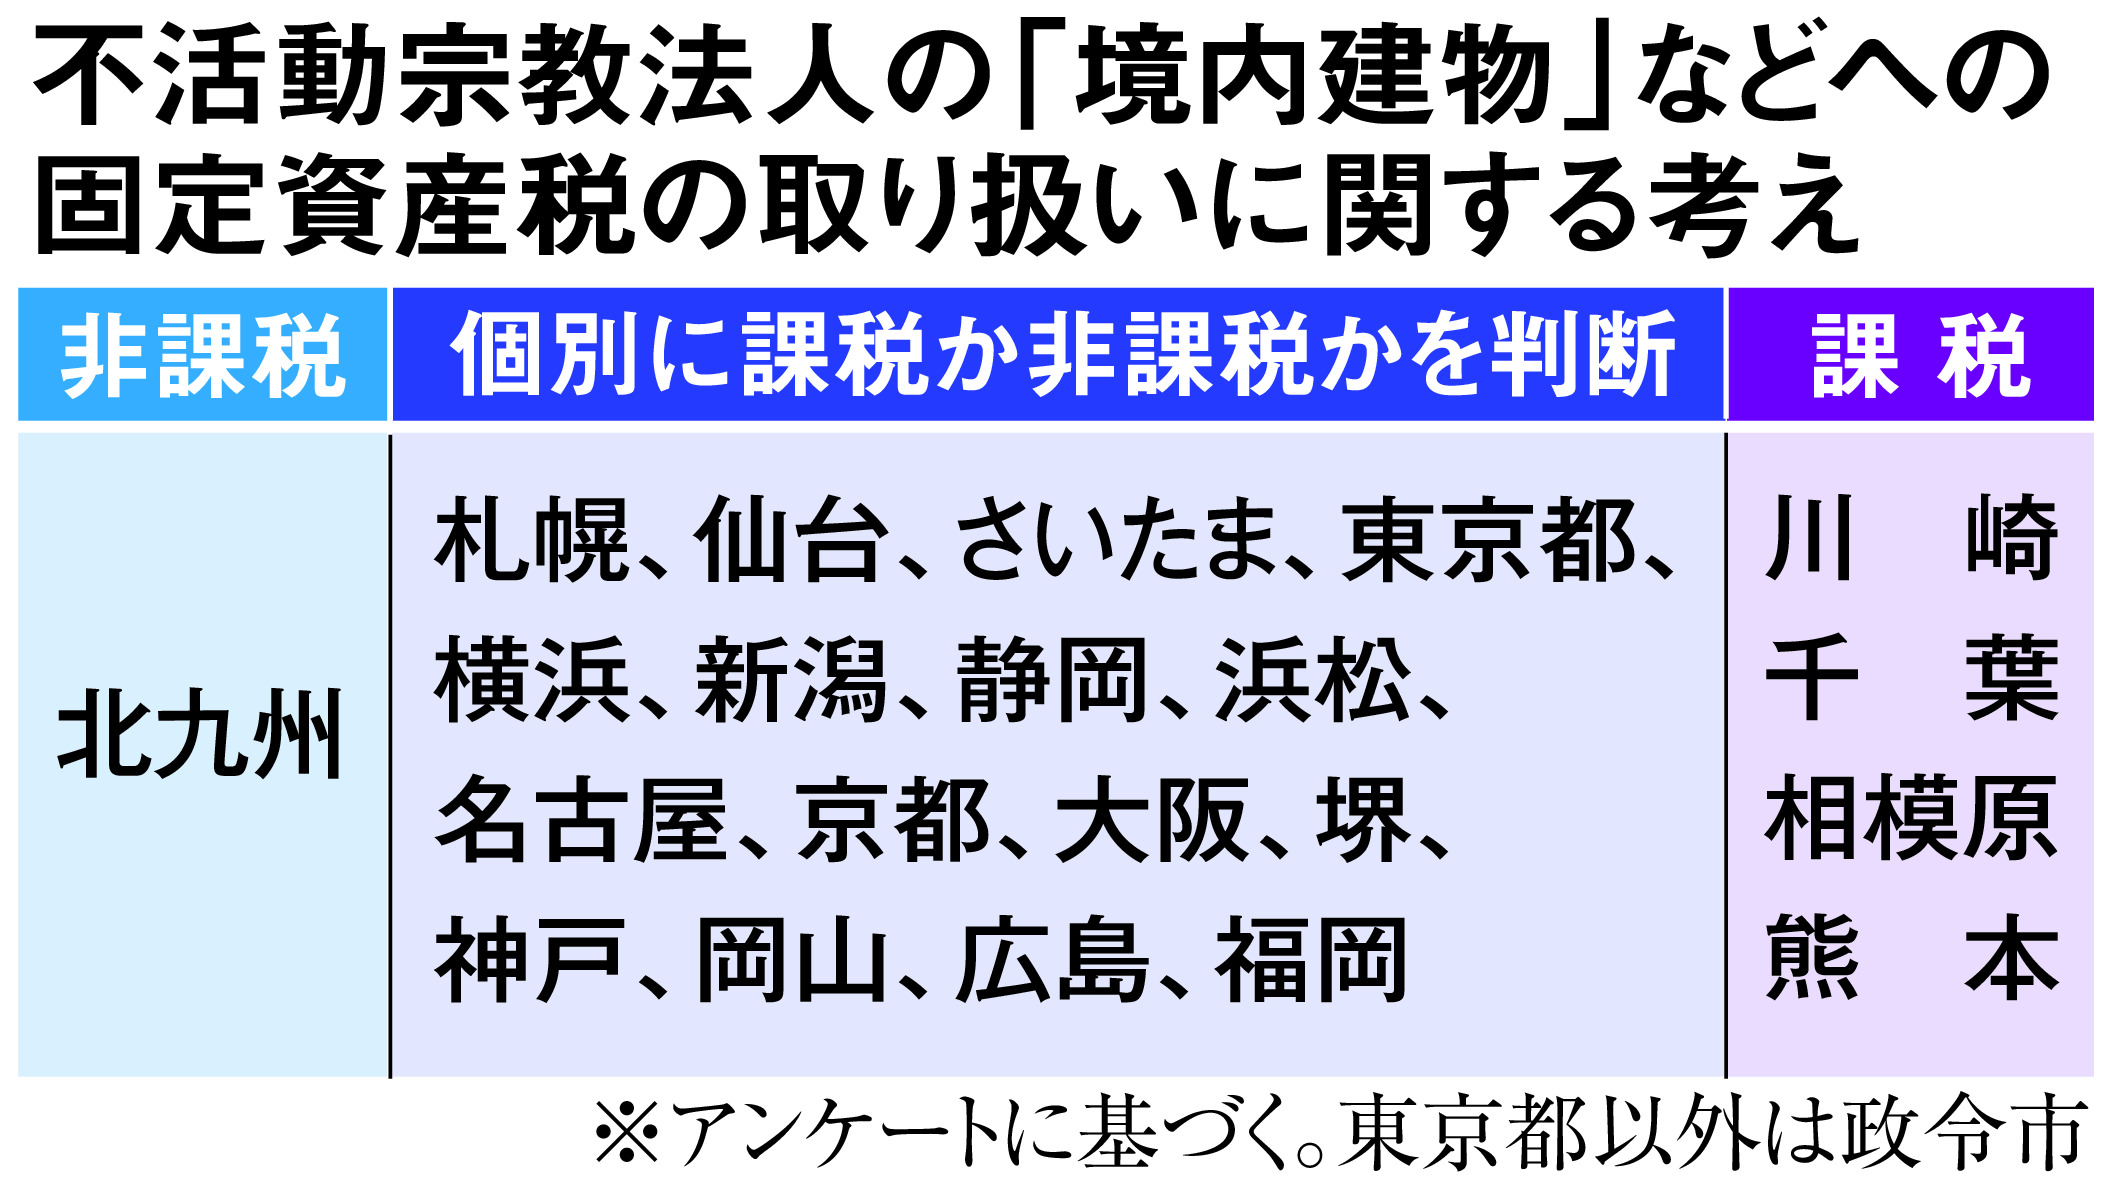
固定資産税は地方税であり、土地や建物がどのように利用されているかが判断のポイントになる。宗教法人が専ら本来の宗教活動のために使用する境内地や境内建物は、地方税法上、非課税となる場合がある。
しかし、宗教法人が所有する不動産のすべてが非課税になるわけではない。商業施設として貸し出している建物や、収益事業として利用している土地などは、非課税の要件を満たさない可能性がある。土地や建物の用途、利用範囲、貸付契約などを確認し、所在地の自治体に適用関係を問い合わせることが重要だ。
【税務申告の注意点】宗教法人が見落としやすい会計区分と届出
宗教法人の税務で実務上の負担が大きくなりやすいのは、宗教活動と収益事業が同じ施設や設備を使っているケースだ。境内の土地を宗教活動にも駐車場経営にも利用している場合など、収入だけでなく経費や資産の使用状況も整理する必要がある。
1.宗教活動と収益事業の会計を区分する
お布施、献金、葬儀・法要に伴う収入と、駐車場収入、物品販売収入、不動産貸付収入などを区分して記録する。収益事業に直接対応する費用はもちろん、光熱費、修繕費、職員給与などを共通で負担している場合は、合理的な基準に基づいて配分することが重要だ。
通帳、領収書、契約書、販売記録、施設の利用状況などを整理しておけば、どの収入がどの活動から生じたかを説明しやすくなる。宗教法人の会計と、住職や神職など個人の家計を混同しないことも欠かせない。
2.収益事業を開始した場合は届出と申告を確認する
新たに収益事業を開始した宗教法人は、収益事業開始等届出書など、必要な届出を所轄税務署に提出する必要がある。法人税の確定申告は原則として事業年度終了後2か月以内が期限となるため、申告対象や提出期限を事前に確認しておきたい。
収益事業の所得が生じているのに申告を怠ると、本来の税額に加えて加算税や延滞税などが発生する場合がある。消費税や源泉所得税についても、それぞれの申告・納付義務を別に確認する必要がある。
3.境内地や建物の用途を記録しておく
固定資産税の非課税を判断する際には、宗教施設としての使用実態が重要になる。建物の一部を貸し出している場合や、土地の一角を有料駐車場としている場合は、利用範囲や契約内容を記録し、非課税の要件を満たす部分と、それ以外の部分を整理することが望ましい。
川口税理士事務所が公表する収入項目別の課税判定資料や、千代田税理士法人が2026年4月1日に公表した宗教法人の非課税範囲に関する解説も、具体的な収入を整理する際の参考になる。ただし、最終的な判断では、法人税法、消費税法、地方税法などの規定と個別の事実関係を確認する必要がある。
【誤解を検証】宗教法人の非課税制度の実態とプロの結論
宗教法人の税制をめぐっては、「宗教法人は一切税金を払わない」「お守りは必ず非課税」「境内にある土地なら固定資産税はかからない」といった理解が広がりやすい。しかし、いずれも制度を単純化しすぎている。
第一に、法人税の課税対象外となることと、すべての税目が免除されることは違う。宗教活動による収入が法人税の課税対象にならなくても、給与支払いに伴う源泉徴収義務や、収益事業に関係する消費税などは別に判定される。
第二に、収入の名目だけで課税関係は決まらない。お守りやお札は宗教的な頒布品として扱われる場合、通常の物品販売業には該当しないが、一般商品の販売を宗教法人が行えば、収益事業として課税される可能性がある。
第三に、年間800万円の基準は、宗教法人の収入総額に適用するものではない。収益事業から生じた課税所得について、税率を適用する際の区分である。お布施や寄付金などを含む全収入が800万円を超えたからといって、それだけで法人税が発生するわけではない。
また、国税庁の税務大学校が研究対象としているように、宗教的なサービスを一定の価格で販売する仕組みや、外部の仲介事業者と連携するビジネスモデルでは、宗教行為と一般的な事業活動の境界が問題になることがある。宗教的な名称や伝統的な形式だけで、税務上の結論を決めることはできない。
【プロの結論】非課税かどうかは「法人の名前」より「活動の実態」で判断する
宗教法人の税務を見極める際は、次の3点を順番に確認したい。
- 収入の性質:宗教行為に伴う献金なのか、商品やサービスを提供して得た対価なのか。
- 事業の形態:法人税法施行令第5条の34種類の収益事業に該当し、継続して事業場を設けて行われているか。
- 税目ごとの条件:法人税だけでなく、消費税、源泉所得税、固定資産税についても、それぞれの課税要件や非課税要件を満たしているか。
この順番で整理すれば、「宗教法人だから非課税」という大ざっぱな理解から離れ、個々の収入や資産に応じた判断ができる。課税関係が複雑な場合は、宗教法人の税務に詳しい税理士や所轄税務署、固定資産税については自治体に相談するのが現実的だ。
【宗教法人非課税】に関するよくある質問(FAQ)
Q1:宗教法人は本当に法人税を払わなくていいのですか?
A1:すべての宗教法人が法人税を払わなくてよいわけではない。原則として、宗教活動など収益事業以外の所得は課税対象外だが、駐車場業や物品販売業、不動産貸付業などの収益事業から生じた所得には法人税が課される。
Q2:お布施やお守りの販売で収入が増えても非課税ですか?
A2:宗教行為に伴うお布施や、宗教的な意義を持つお守り・お札・おみくじの頒布は、通常、法人税法上の収益事業に該当しない。ただし、一般商品の販売や、通常の商取引に当たるサービスは課税対象になる可能性がある。収入の名称ではなく、実際の取引内容によって判断される。
Q3:宗教法人が有料駐車場を経営すると、法人税は何%ですか?
A3:駐車場業が収益事業に該当する場合、2026年現在、一般的な宗教法人では課税所得の年間800万円以下の部分に15%、800万円を超える部分に19%の国の法人税率が適用される。実際の納税額には所得計算や地方税なども関係するため、税率だけで総負担額は決まらない。
まとめ:2026年の宗教法人非課税を見極める判断基準
宗教法人の非課税制度は、宗教活動に伴う収入と、一般的な事業活動から生じる所得を区別する仕組みだ。お布施や宗教的なお守りの頒布は通常、法人税の課税対象外となる一方、継続的な駐車場経営や一般商品の販売、不動産貸付業などは課税対象になる可能性がある。
さらに、消費税は取引の性質、源泉所得税は給与や一定の報酬の支払い、固定資産税は土地や建物の利用状況などを基準に判断する。法人税の800万円基準も、宗教法人の総収入ではなく、収益事業から生じた課税所得に適用する区分だ。
2026年は、国税庁の「No.5759 法人税の税率」による税率確認に加え、4月1日以後に開始する事業年度からの防衛特別法人税にも注意したい。宗教活動と収益事業の会計を区分し、収入の性質、事業形態、税目ごとの要件を順番に確認することが、適正な申告と不要な税務リスクの回避につながる。 (出典: 宗教 法人 非課税(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
