甥っ子姪っ子の違いと最新相場|関係性のマナーから相続の盲点まで徹底解説
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:甥っ子・姪っ子の違いは兄弟姉妹の「息子(甥)」か「娘(姪)」であり、公的書類や冠婚葬祭では「子」を省いた「甥・姪」と表記・呼称するのが鉄則のマナー。
- 要点2:物価高や教育費高騰を背景にお年玉・入学祝いの相場は改定傾向にあり、独身の叔父・叔母による過剰贈与を避ける「心理的バウンダリー」の確立が不可欠。
- 要点3:民法上の3親等の傍系血族として婚姻は法律上禁止。遺産相続においては代襲相続人になり得る一方、甥姪の子への「再代襲」は認められないという決定的な法的落とし穴が存在する。
【基礎知識】甥っ子・姪っ子の違いと関係性|公的マナーと家系図の正しい位置
日常会話で当たり前のように使われる呼称ですが、両者の違いは明確に性別で区別されています。自分の兄弟姉妹から生まれた子どもについて、男性であれば「甥(おい/甥っ子)」、女性であれば「姪(めい/姪っ子)」と呼びます。 言葉の使い分けにおいて最も注意すべきは、公的な場や文書における表記マナーです。「甥っ子」「姪っ子」という表現は親愛の情を込めた口語表現(俗称)に過ぎません。そのため、冠婚葬祭の席次表、手紙、公的届出、ビジネスの雑談などで親族関係を説明する際は、「子」を付けずに「甥」「姪」と表現するのが正式なマナーとされています。 法的な血族関係の観点から見ると、甥・姪は自分から数えて「3親等の傍系血族」に位置づけられます。家系図上では、自分から親へ1親等上がり、親から兄弟姉妹へ2親等下がり、さらにその子どもへと降りるため、合計3親等という計算です。 また、配偶者の兄弟姉妹の子どもも「義理の甥・姪」となりますが、こちらは血族ではなく「姻族(3親等の姻族)」に該当します。この血縁の有無は、後述する相続権や法的手続きにおいて決定的な差を生む要因となります。 なお、甥や姪が成長して子どもが生まれた場合、その子どもは自分から見て「姪孫(てっそん)」「大甥(おおおい)」「大姪(おおめい)」と呼ばれます。日常会話においては「甥の子」「姪の子」と表現すれば十分に通じますが、血縁関係としては4親等の傍系血族へと移行します。
【2026年最新相場】お年玉・入学祝い・結婚祝いの金額と誕生日プレゼント選び
物価上昇やキャッシュレス化の浸透を背景に、冠婚葬祭やお祝い金の実勢相場にも明確な変化が見られます。各種家計調査やマネー系メディアのアンケート調査を総合すると、叔父・叔母という立場から渡す祝い金には、親戚間のパワーバランスを崩さないための暗黙の基準が存在します。イベント別の金額相場・贈答基準一覧表
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| お年玉相場(未就学児〜小学校低学年) | 1,000円〜3,000円 | 硬貨・ポチ袋での手渡し | 幼児期は金額よりも「もらう体験」を重視。高額化は親への心理的負担になるため抑制が無難。 |
| お年玉相場(小学校高学年〜中学生) | 3,000円〜5,000円 | 学年×1,000円ルールの採用家庭も多数 | 行動範囲が広がる時期。兄弟姉妹間で差をつけないルール決めが親族間のトラブル予防に直結。 |
| お年玉相場(高校生〜大学生・専門生) | 5,000円〜10,000円 | 高校卒業を一区切りとする家庭が過半数 | 高校生は5,000円〜1万円が定着。大学生は「アルバイト開始」を理由に卒業祝いへシフトする傾向。 |
| 入学祝い相場(小・中・高校) | 小学校:10,000円〜20,000円 中・高:10,000円〜30,000円 | 現金または図書カード・ギフト券 | 祖父母ほど高額にする必要はなく、1万〜2万円が最多。現物支給は好みの不一致を生みやすいため商品券が堅調。 |
| 入学祝い相場(大学・短大・専門学校) | 30,000円〜50,000円 | 現金・新生活支援の趣旨 | 一人暮らしの初期費用支援として3万円台が主流。無理のない範囲でのお祝いが求められる。 |
| 結婚祝い金額相場 | 式出席:50,000円〜100,000円 欠席・式なし:30,000円〜50,000円 | 奇数額(割り切れない数字)を包む | 親族席に座る責任から友人(3万円)より一段高い5万円以上が定石。夫婦連名出席の場合は10万円が標準的。 |
| 誕生日プレゼント選び | 3,000円〜5,000円(未成年時) | 親への事前ヒアリング必須 | 独断の大型玩具は家庭の収納事情を圧迫するため敬遠される。親の承諾を得たウィッシュリストからの選定が最適。 |
【実態検証】独身叔父叔母のリアルな葛藤と「お祝い格差」が生む家族トラブル
生涯未婚率の上昇に伴い、親戚関係における「独身の叔父・叔母」の立ち位置が注目を集めています。SNSや大手掲示板、相談プラットフォームには、甥や姪との関わり方に苦悩する生々しい声が絶えません。 「可愛いからと求められるまま高額なゲーム機やブランド服を買い与えていたら、きょうだい側から『お祝いをもらって当然』という態度を取られるようになり、金銭的負担に限界を感じて関係がぎくしゃくした」という独身女性の告白は、決して珍しいケースではありません。 こうしたトラブルの根底には、親族間の「贈与とお返しの非対称性」が存在します。子育て世帯側は教育費や生活費の負担が重く、独身の兄弟姉妹に対して十分な内祝いやお返しを用意できない状況が生じがちです。一方で独身側は「自分には子どもがいないため、一度渡したお祝いが巡り巡って戻ってくる機会がない」という構造的な不公平感を抱えやすくなります。 家族社会学の観点からは、この問題は「心理的バウンダリー(境界線)」の欠如によって引き起こされると分析されています。どれほど血縁が近くても、兄弟姉妹が形成した家族は独立した別のユニットです。「身内だから」と感情的に甘えたり、自分の承認欲求を満たすために過剰な金銭・プレゼントを投入したりすると、依存と搾取の共依存関係に陥るリスクが高まります。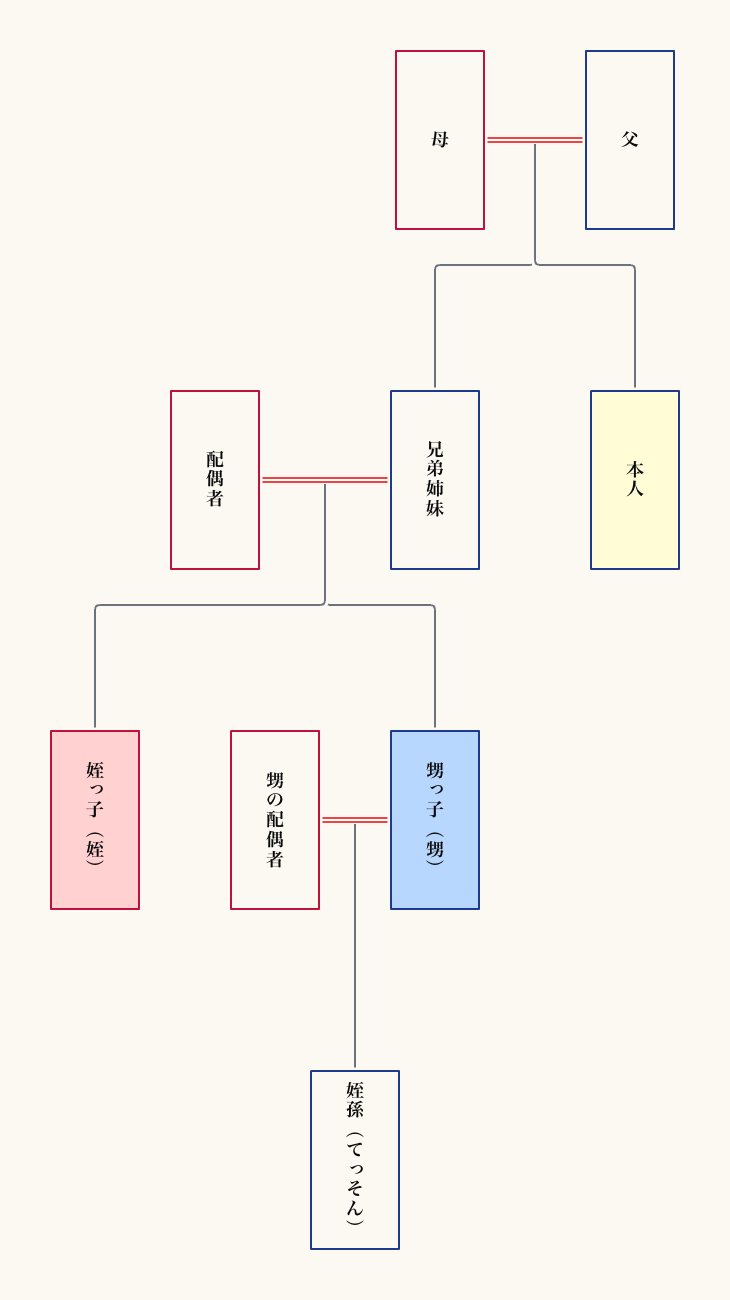
一般に知られていない盲点とネットの誤解|結婚禁止ルールと贈与税の落とし穴
親戚関係をめぐっては、法制度や税制に関する重大な誤解がインターネット上で散見されます。特に知っておくべき2つの盲点を整理します。誤解1:叔父・叔母と甥・姪は法的に結婚できるのか?
「遠い親戚だから結婚できるのではないか」という俗説がありますが、これは完全な誤りです。民法第734条第1項により、直系血族および3親等内の傍系血族の間では婚姻をすることができないと厳格に定められています。 叔父・叔母と甥・姪は3親等の傍系血族であるため、法律婚は一切認められません。なお、4親等である「いとこ同士」の結婚は法的に認められているため、この境界線との混同が誤解を生む原因となっています。誤解2:可愛い甥姪へのお小遣いや学費援助は非課税になる?
「身内への小遣いや支援だから税金はかからない」という認識も危険です。原則として、個人から年間(1月1日〜12月31日)に受ける贈与額が110万円の基礎控除額(暦年課税枠)を超えた場合、受贈者(受け取った甥や姪)に贈与税の申告・納税義務が発生します。 さらに注意すべきは教育資金の都度贈与です。民法上の扶養義務者(直系血族および兄弟姉妹)からの「教育費や生活費で通常必要と認められるもの」は非課税となりますが、叔父・叔母は原則として第一次的な扶養義務者に該当しません(特別な審判がある場合を除く)。 したがって、叔父・叔母が甥姪の学費を肩代わりして一括でまとまった金額を振り込むような行為は、税務署から贈与と認定されるリスクがあります。学費を支援したい場合は、入学金や授業料の納付時期に合わせて「直接学校の口座へ都度払い込む」などの慎重な対応が求められます。【法的な大問題】甥姪相続権と代襲相続手続きの決定的な落とし穴
将来的に最も深刻な法的紛争へと発展しやすいのが、甥・姪の相続権と代襲相続手続きです。 民法において、甥や姪は当初から法定相続人に指定されているわけではありません。被相続人(亡くなった人)に配偶者や子どもがおらず、父母などの直系尊属もすでに他界している場合、第3順位として「兄弟姉妹」が相続人となります。そして、その兄弟姉妹が被相続人より先に死亡していた場合に限り、その子どもである甥や姪が代わりに相続権を得る「代襲相続」が発生します。 ここに、多くの人が見落としている決定的な法律上の落とし穴が存在します。それが「再代襲の禁止」です。 昭和55年(1980年)の民法改正以前は、兄弟姉妹の子(甥・姪)が亡くなっていても、さらにその子(大甥・大姪)へと無限に代襲相続が認められていました。しかし、過度な権利の細分化や遠縁による遺産争いを防ぐ目的で法改正が行われ、兄弟姉妹の相続においては「代襲は一代限り(甥・姪まで)」と制限されました。 もし甥や姪もすでに他界していた場合、その子ども(大甥など)に相続権が引き継がれることはありません。相続人が誰もいなくなった財産は、特別な遺言書がない限り、最終的に国庫へ帰属することになります。 また、甥や姪が代襲相続人となった場合、実子とは異なり「遺留分(法律上最低限保障される遺産取得分)」が一切認められていない点も極めて重要な事実です。被相続人が「第三者や慈善団体に全額寄付する」という遺言書を残していた場合、甥や姪は一切の遺産を主張することができません。 さらに、甥・姪が遺産を相続する際は、配偶者や一親等の血族(実子・父母)に課される相続税額に対し、2割加算された税率が適用されるという税制上のデメリットも背負うことになります。【プロの結論】健全な距離感と家族関係を築くための判断基準
親族間の無用なトラブルを防ぎ、良好な関係を末永く保つためには、感情論ではなく客観的な判断基準を持つことが重要です。 * 関わりを深めて支援を前向きに考えてよい条件: 兄弟姉妹の夫婦と価値観を共有できており、お祝いに対する感謝の表明や意思疎通が円滑に行われている場合。また、支援する側(叔父・叔母)の将来の生活資金や老後資金が十分に確保されており、見返りを一切求めない心理的余裕があること。 * 一歩引いて慎重に距離を置くべき条件: お祝いやプレゼントが「もらって当たり前」と化しており、親側の要求がエスカレートしている場合。また、独身側の将来への不安や経済的負担感があるにもかかわらず、親族の体裁や見栄のために無理してお金を捻出しているケース。 親戚関係における最大の美徳は、無制限な資金投入ではなく、互いの独立性を尊重する「心理的バウンダリー」の維持にあります。冠婚葬祭やお年玉の額は世間相場に機械的に合わせ、特別な支援をしたい場合は親の教育方針を最優先に尊重することが、結果として甥姪の健やかな成長と親族の平和を守る最善の選択肢となります。
【甥っ子・姪っ子】に関するよくある質問(FAQ)
Q1:配偶者の甥や姪(義理の甥・姪)にも、将来自分たちの遺産を相続する権利はありますか?
A1:法律上の相続権は一切ありません。配偶者の兄弟姉妹の子どもは「3親等の姻族」であり血族ではないため、代襲相続の対象外です。もし義理の甥や姪に財産を遺したい場合は、生前に「養子縁組」を結ぶか、公正証書による「遺言書」を作成して遺贈の指定を行う必要があります。
Q2:甥っ子や姪っ子にお年玉や現金を渡す際、キャッシュレス決済(PayPay送金など)でもマナー違反になりませんか?
A2:中学生以上の年代であれば、利便性や防犯の観点からキャッシュレス送金を歓迎する家庭が増加しています。ただし、受け取る側の親が教育方針として現金を扱わせたいと考えている場合もあるため、事前に「電子マネーで送金してもよいか」を親へ確認するのが賢明です。小学校低学年まではポチ袋を用いた手渡しが依然として推奨されます。
Q3:独身で子どもがいない場合、自分の財産を確実に甥や姪へ遺すにはどのような準備が必要ですか?
A3:最も確実な手段は「自筆証書遺言」または「公正証書遺言」の作成です。特に兄弟姉妹が複数人いる場合、遺言書がないと誰が何を相続するかで遺産分割協議が紛糾します。甥や姪には遺留分がないため、遺言書に「すべての財産を甥〇〇に遺贈する」と明記しておけば、他の兄弟姉妹に遺留分侵害額請求をされることなくスムーズに財産を承継させることが可能です。 (出典: 甥 っ 子 姪 っ 子(Yahoo!ニュース))
まとめ:今後の親族関係と後悔しないための選択基準
甥っ子・姪っ子という存在は、日々の生活に潤いと喜びをもたらしてくれるかけがえのない親族です。しかし、その親しみやすさの裏側には、公的マナーの使い分け、時代に応じた金銭相場、そして民法が定める厳格な相続ルールが存在します。 特に単身世帯や未婚率が増加している現在、「親族間の金銭トラブル」や「相続手続きの放置による財産の国庫帰属」は現実的なリスクとして顕在化しています。お祝い事においては過度な見栄を捨てて相場に準拠した境界線を保ち、将来の財産承継に関しては感情論を排して公正証書遺言などの法的手続きを早めに講じること。この2つの視点を備えておくことこそが、甥や姪との健全で温かな関係を守り続けるための決定的な鍵となります。
Webライター
斉藤 桃子 (Momoka Saito)
プロフィールを見る →
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
