子供の扶養控除は2026年どう変わる?年齢別控除額と136万円の壁を徹底解説
2026年(令和8年)の子供の扶養控除は、子どもの年齢や所得によって控除額が異なります。16歳未満は所得税の扶養控除の対象外ですが、16歳以上なら原則38万円、19歳以上23歳未満の特定扶養親族なら63万円の所得控除を受けられます。さらに、令和8年度税制改正では扶養親族の所得要件が見直され、給与収入だけの場合の基準は年間136万円以下に引き上げられます。
ただし、この改正は2026年12月1日に施行され、2026年分の所得税から適用される仕組みです。高校生年代の扶養控除についても、今後の縮小が議論されてきましたが、令和8年度税制改正では2027年分の所得税と2028年度分の個人住民税について現行制度を維持する方針が示されました。国税庁と財務省の公表資料をもとに、年齢別の控除額、16歳未満が対象外となった理由、年収の壁、年末調整の書き方まで整理します。
📌 【この記事の重要ポイントまとめ】
- 年齢別の控除額:16歳未満は所得税の扶養控除なし、16〜18歳は38万円、19〜22歳は最大63万円。
- 2026年の所得要件:扶養親族の合計所得金額は62万円以下、給与収入だけなら136万円以下が基準。2026年12月の年末調整で適用される改正に注意。
- 高校生年代の制度:2026年分の所得税では現行の控除を維持。令和8年度税制改正でも、2027年分の所得税と2028年度分の住民税は現行制度を維持する方針。
【2026年最新】子供の扶養控除は何歳から?控除額の基本
子供の扶養控除は、原則として、その年の12月31日時点で16歳以上の扶養親族がいる場合に適用されます。年齢だけでなく、親と生計を一にしていることや、子ども本人の合計所得金額が所定の基準以下であることなども必要です。
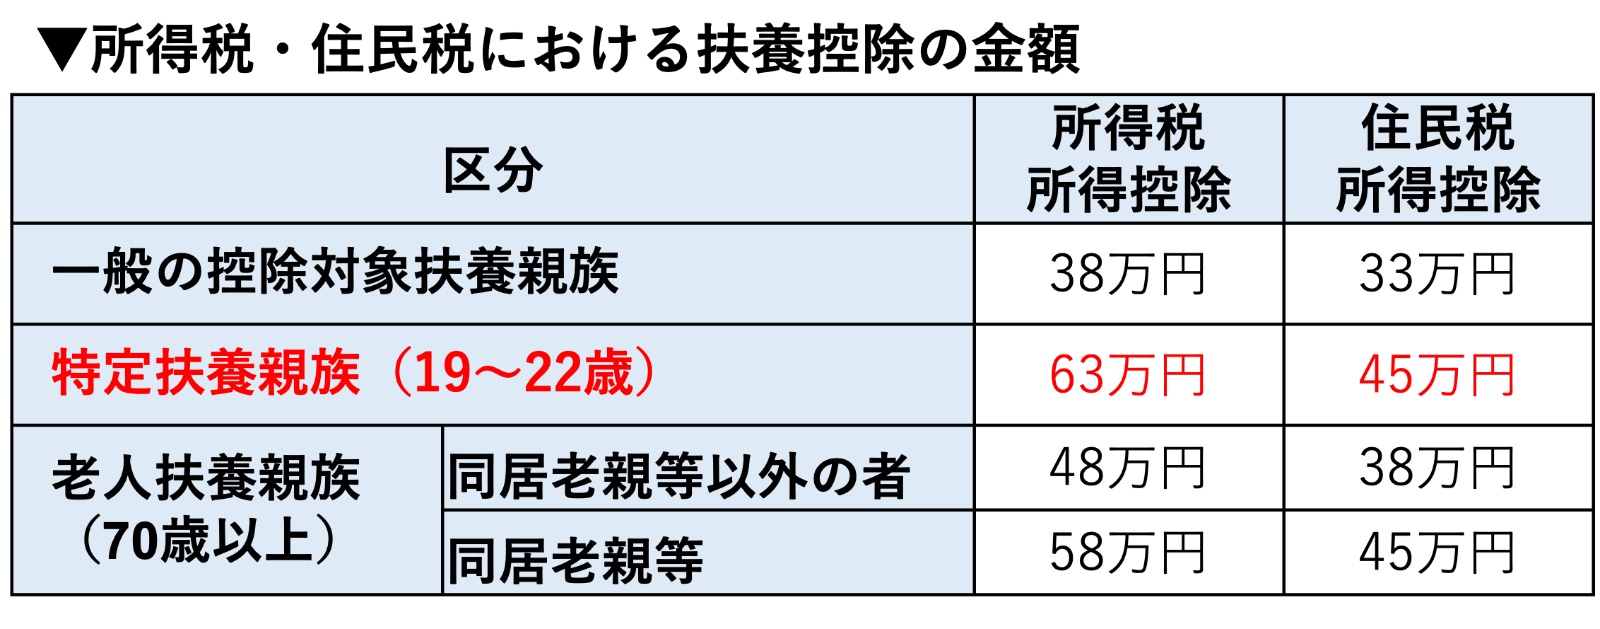
国税庁の「No.1180 扶養控除」によると、所得税の控除額は年齢区分によって異なります。一般の控除対象扶養親族は38万円、特定扶養親族は63万円です。これらは親の税金から直接差し引かれる金額ではなく、税金を計算する前の所得から差し引く「所得控除」の金額です。
子どもの年齢ごとの基本的な扱いは次のとおりです。
- 16歳未満:所得税の扶養控除は適用されない。
- 16歳以上19歳未満:一般の扶養控除として所得税38万円。
- 19歳以上23歳未満:特定扶養親族に該当すれば所得税63万円。
- 23歳以上:一般の扶養控除の対象となる場合、所得税38万円。
注意したいのは、19歳以上23歳未満という年齢だけで、必ず63万円の控除が受けられるわけではない点です。子ども本人の所得が基準を超えると通常の扶養控除の対象から外れますが、一定の所得範囲であれば「特定親族特別控除」によって親の控除が継続する場合があります。
また、控除額が38万円だからといって、税金が38万円安くなるわけではありません。例えば、所得税の限界税率が10%の人なら、38万円の所得控除による所得税の軽減額は、単純計算で約3万8,000円です。実際の軽減額は課税所得や税率、各種控除などによって変わります。
【16歳未満が対象外の理由】扶養控除の廃止と児童手当の違い
16歳未満の子どもに所得税の扶養控除が適用されないのは、2010年度(平成22年度)の税制改正で、子ども手当の創設に合わせて年少扶養親族に対する扶養控除が廃止されたためです。所得税では2011年分から、個人住民税では2012年度分から適用されました。
財務省の「扶養控除の見直しについて(22年度改正)」では、この見直しを「所得控除から手当へ」という考え方で説明しています。所得から一定額を差し引く仕組みから、子育て世帯に手当を支給する仕組みへと支援の方法を転換したことが背景にあります。
一方、16〜18歳については、扶養控除そのものが廃止されたわけではありません。高校の実質無償化に伴い、以前の特定扶養親族に設けられていた25万円の上乗せ部分が廃止され、一般の扶養控除に相当する部分が残りました。そのため、2026年の所得税では、高校生年代の基本的な控除額は38万円です。
扶養控除と児童手当は、支援の仕組みが異なります。
- 扶養控除:親の課税所得を減らすことで、所得税や住民税の負担を軽減する制度。
- 児童手当:支給要件を満たす子育て世帯に現金を支給する制度。
児童手当は2024年10月から支給対象が高校生年代まで拡大され、所得制限も撤廃されました。ただし、児童手当を受給しているから扶養控除が自動的に適用される、あるいは扶養控除が受けられないという関係ではありません。両制度は別々に判定されます。
16歳未満の子どもについても、扶養控除がないからといって申告情報が不要になるわけではありません。住民税の非課税判定などに関係する場合があるため、年末調整や確定申告で必要な情報を正しく記載することが大切です。
【年齢別早見表】38万円・63万円の控除額と住民税の違い
子供の扶養控除を確認するときは、所得税と個人住民税を分けて考える必要があります。一般の扶養控除は所得税38万円・住民税33万円、特定扶養親族は所得税63万円・住民税45万円です。以下は、子どもの年齢に応じた基本的な控除額をまとめたものです。
| 子どもの年齢(12月31日時点) | 所得税の控除額 | 住民税の控除額 | 区分・注意点 |
|---|---|---|---|
| 16歳未満 | なし | なし | 住民税の申告情報が必要になる場合あり |
| 16〜18歳 | 38万円 | 33万円 | 一般の扶養控除 |
| 19〜22歳 | 63万円 | 45万円 | 特定扶養親族の所得要件を満たす場合 |
| 23〜69歳 | 38万円 | 33万円 | 一般の扶養控除の対象となる場合 |
※表の金額は、各制度の要件を満たした場合の基本的な所得控除額です。19〜22歳の親族は、通常の扶養控除の所得要件を超えても、特定親族特別控除の対象となる場合があります。所得税と住民税では適用される年分や所得要件も異なるため、実際の申告ではそれぞれの制度を確認してください。
高校生の子どもがいる家庭では、16歳の誕生日を迎えたことだけで控除額を判断するのではなく、その年の12月31日時点の年齢を基準に確認します。大学生についても、19歳以上23歳未満という年齢区分に該当するかどうかが重要です。
なお、2026年の高校生年代の扶養控除は、所得税38万円、住民税33万円という現行の基本額が維持されています。高校生年代の控除を縮小する案が過去の税制改正論議で検討されてきたことと、実際に適用される制度は区別しておきましょう。
【令和8年度税制改正】所得要件は136万円へ、年収の壁はどう変わる?
2026年の大きな変更点は、扶養親族の所得要件です。令和8年度税制改正により、扶養控除の対象となる親族の合計所得金額の上限は、従来の58万円以下から62万円以下に引き上げられます。給与収入だけの場合、基準は年間123万円以下から136万円以下に変わります。
国税庁の「扶養控除」解説および「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」では、この改正について、2026年12月1日施行、2026年分以後の所得税に適用すると説明しています。したがって、2026年1月から一律に毎月の源泉徴収額が変わるわけではありません。給与の源泉徴収事務では、原則として12月の年末調整で改正を反映します。
給与収入136万円という基準は、給与所得控除の最低保障額を考慮したものです。2026年分では、給与収入136万円から給与所得控除74万円を差し引くと、給与所得は62万円になります。
従来の基準と比較すると、次のようになります。
- 2025年分:合計所得金額58万円以下。給与収入だけなら123万円以下。
- 2026年分:合計所得金額62万円以下。給与収入だけなら136万円以下。
この変更により、アルバイトをしている高校生や大学生の子どもがいる家庭では、扶養控除の対象になるかどうかの判定が変わる可能性があります。ただし、136万円という数字は給与収入だけの場合の基準です。アルバイト以外の所得がある場合は、合計所得金額で判定する必要があります。
大学生年代は「136万円を超えたら親の控除がゼロになる」とは限りません。19歳以上23歳未満の親族には、特定親族特別控除があります。2026年分では、対象となる親族の合計所得金額が62万円を超えて123万円以下の場合、親は所得に応じた控除を受けられます。
国税庁の「No.1177 特定親族特別控除」によると、合計所得金額が62万円超85万円以下の場合、所得税の控除額は63万円です。給与収入だけであれば、おおむね136万円超159万円以下の範囲に相当します。それを超えると控除額は段階的に減少し、給与収入197万円以下の範囲まで一定の控除が認められる仕組みです。
つまり、136万円は通常の扶養控除の所得要件に対応する基準であり、19〜22歳の学生について親の税負担を軽減できる上限を一律に示す数字ではありません。大学生のアルバイト収入を確認するときは、年齢と所得に応じて、扶養控除と特定親族特別控除の両方を検討する必要があります。
なお、税金の扶養と健康保険など社会保険上の扶養は別の制度です。税法上の136万円という基準を、そのまま社会保険の扶養判定に当てはめることはできません。勤務先の加入条件や健康保険の認定基準も別途確認してください。
高校生年代の扶養控除については、財務省の令和8年度税制改正資料で、2027年分の所得税および2028年度分の個人住民税について現行制度を維持する方針が示されています。児童手当の拡充や高校無償化などの政策との関係も踏まえ、各種控除のあり方について引き続き検討するという位置付けです。
【年末調整の書き方】16歳未満の子どもも申告する?住民税の注意点
年末調整では、子どもが16歳未満だからといって、扶養親族に関する情報を一切記入しなくてよいわけではありません。所得税の扶養控除は適用されなくても、住民税の申告などに必要な情報があるためです。
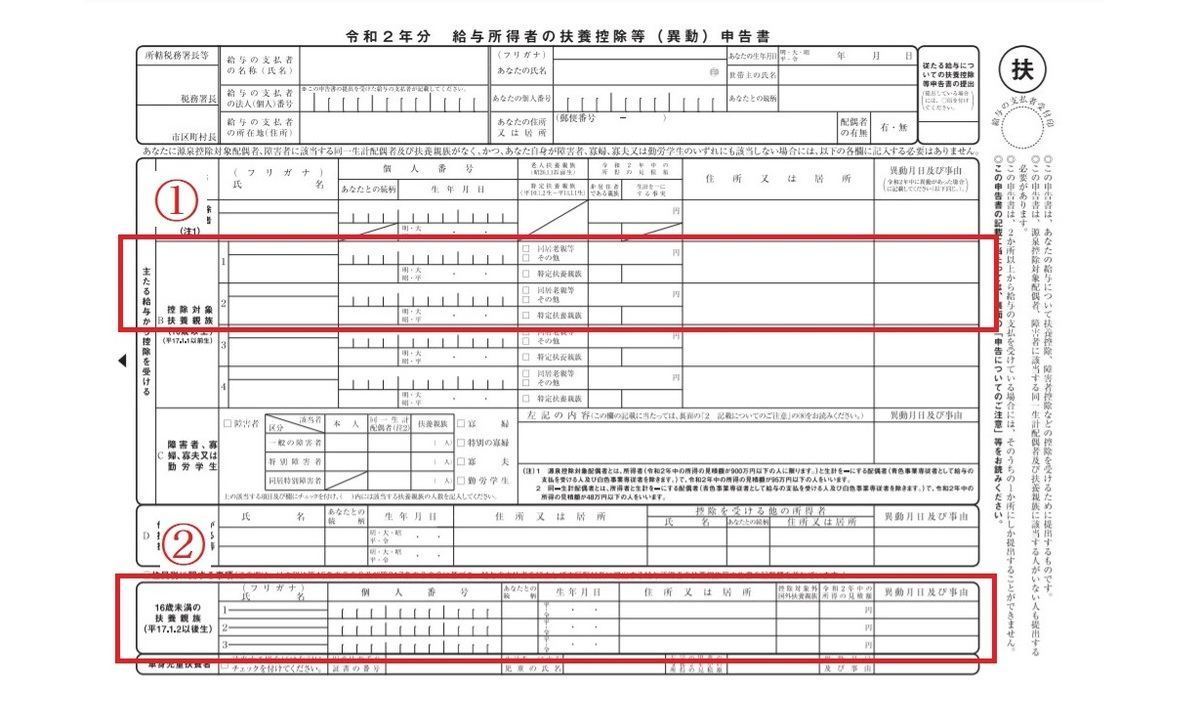
会社員や給与所得者が勤務先に提出する「給与所得者の扶養控除等(異動)申告書」では、子どもの年齢に応じて記載する欄を確認します。
- 16歳未満の子ども:申告書の「住民税に関する事項」など、該当する欄に氏名、生年月日、続柄などの必要事項を記載する。
- 16歳以上の子ども:扶養親族に関する欄で、年齢や所得などの要件を確認して記載する。
- 19歳以上23歳未満の子ども:通常の扶養控除の対象になるかを確認し、所得が基準を超える場合は特定親族特別控除の適用も確認する。
特に2026年は、12月の年末調整で所得要件の変更を反映する点が重要です。すでに勤務先へ申告書を提出していても、子どものアルバイト収入の見込みが変わった場合や、制度改正によって適用区分が変わる場合には、担当部署に相談して申告内容を更新しましょう。
国税庁の「令和8年分 年末調整Q&A」などの案内を確認し、勤務先が指定する書類を提出することが基本です。19歳以上23歳未満の親族について特定親族特別控除を受ける場合は、該当する申告書の提出も必要になります。
住民税についても注意が必要です。16歳未満の子どもには住民税の扶養控除もありませんが、確定申告や住民税申告では、子どもの情報が必要になる場合があります。国税庁の確定申告書等作成コーナーでも、16歳未満の扶養親族について、住民税に関する項目へ情報を引き継ぐ仕組みが案内されています。
申告漏れを防ぐには、控除額だけでなく、子どもの生年月日、年間の給与収入、給与以外の所得の有無を整理しておくことが有効です。特にアルバイト収入が年の途中で増えた場合は、年末時点の見込み額を改めて確認してください。
【プロの結論】子供の扶養控除で間違えないための3つの判断ポイント
子供の扶養控除を正しく判断するには、年齢、所得、適用時期の3点を切り分ける必要があります。ネット上では「16歳未満は扶養に入れない」「大学生が年収136万円を超えると親の控除がなくなる」「高校生の扶養控除は廃止される」といった説明が見られますが、いずれも制度の一部だけを切り取ると誤解につながります。
第一に、16歳未満は税法上の扶養親族になれないという意味ではありません。16歳未満でも扶養親族として扱われますが、所得税や住民税の扶養控除は適用されません。住民税の申告やその他の税制上の判定で情報が必要になる場合があるため、扶養控除の対象外であることと、申告不要であることを混同しないようにしましょう。
第二に、大学生年代の年収は136万円だけで判断しないことです。通常の扶養控除の所得要件を超えても、19歳以上23歳未満なら特定親族特別控除が適用される可能性があります。親の税負担を考える際は、子どもの給与収入だけでなく、給与所得控除後の所得金額と年齢を確認してください。
第三に、制度の発表時期と実際の適用時期を区別することです。令和8年度税制改正による所得要件の変更は2026年12月1日施行で、2026年分の所得税に適用されます。一方、高校生年代の扶養控除は2026年分の所得税で現行制度が維持され、2027年分の所得税と2028年度分の住民税についても現行制度を維持する方針が示されています。
制度の変更点を確認するときは、国税庁の扶養控除・特定親族特別控除の案内で個別の要件を確認し、制度全体の方向性は財務省の税制改正資料で確認するのが基本です。家族の年齢や収入が基準に近い場合は、年末調整の前に勤務先へ相談すると、申告漏れや控除区分の誤りを防ぎやすくなります。
【子供の扶養控除】に関するよくある質問(FAQ)
Q1:子供の扶養控除は何歳から受けられますか? A1:原則として、その年の12月31日時点で16歳以上の扶養親族が対象です。16〜18歳は所得税38万円、19歳以上23歳未満は特定扶養親族に該当すれば63万円の所得控除を受けられます。子ども本人の所得など、年齢以外の要件も満たす必要があります。
Q2:2026年は子どもの年収が136万円を超えると扶養控除を受けられませんか? A2:通常の扶養控除では、給与収入だけの場合、136万円以下が基準です。ただし、19歳以上23歳未満の親族には特定親族特別控除があり、給与収入が136万円を超えても、一定の範囲内なら親が控除を受けられます。給与以外の所得がある場合は合計所得金額で判断します。
Q3:16歳未満の子どもは年末調整で申告しなくてもよいですか? A3:いいえ。所得税の扶養控除は適用されませんが、住民税に関する事項などで子どもの情報が必要になる場合があります。勤務先へ提出する扶養控除等申告書の記載欄を確認し、氏名や生年月日などの必要事項を正しく申告してください。
まとめ:2026年の子供の扶養控除は年齢・所得・適用時期で判断
2026年の子供の扶養控除は、16歳未満が所得税の控除対象外、16〜18歳が38万円、19〜22歳が最大63万円という基本構造が続いています。所得税と住民税では控除額が異なるため、両者を分けて確認することが大切です。
令和8年度税制改正では、扶養親族の所得要件が合計所得金額62万円以下、給与収入だけなら136万円以下へ引き上げられます。この変更は2026年12月1日施行で、2026年分の所得税から適用されるため、年末調整の際に最新の要件を確認しましょう。19歳以上23歳未満の子どもについては、特定親族特別控除も重要なポイントです。
また、高校生年代の扶養控除は、2027年分の所得税と2028年度分の個人住民税についても現行制度を維持する方針です。制度改正のニュースだけで判断せず、国税庁の最新情報と財務省の税制改正資料を確認し、子どもの年齢・年間所得・申告時期に合わせて適切に手続きすることが、控除の適用漏れを防ぐ近道です。 (出典: 子供 扶養 控除(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
